Escompte pour paiement anticipé : fixer le taux sans rogner la marge
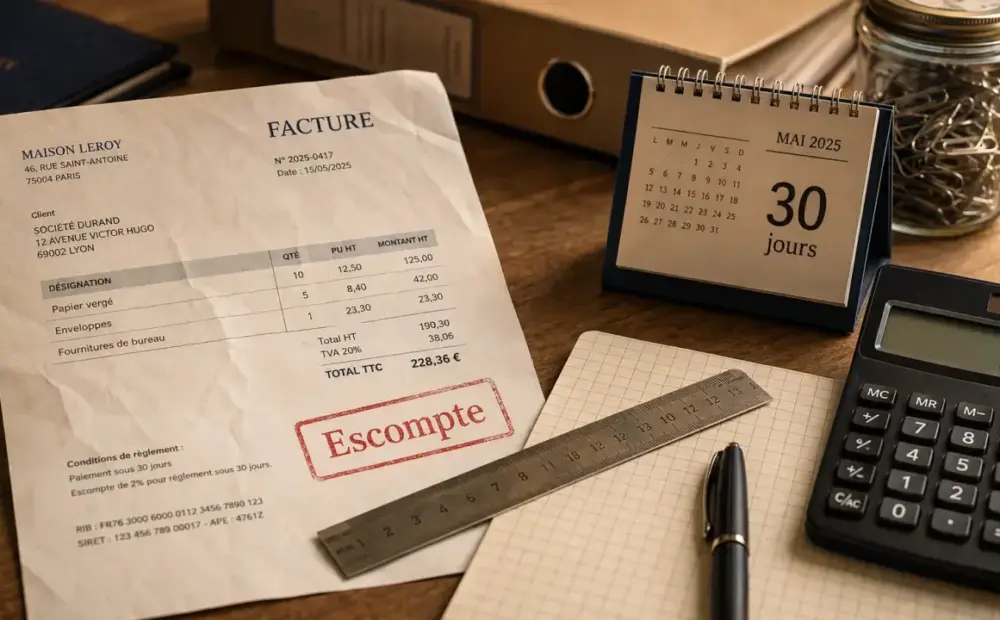
L’escompte pour paiement anticipé consiste à accorder une réduction financière à un client qui règle sa facture avant la date d’échéance prévue. Bien choisi, il accélère les encaissements, réduit le besoin en fonds de roulement et limite une partie du risque d’impayé. Mal calibré, il transforme surtout une tension de trésorerie en perte de marge. L’enjeu n’est donc pas seulement de proposer un pourcentage attractif, mais de vérifier que ce pourcentage reste cohérent avec le coût de financement, la solvabilité du client et les règles de facturation.
Ce que recouvre vraiment l’escompte pour paiement anticipé
L’escompte commercial, aussi appelé escompte de règlement, est une réduction conditionnée au paiement rapide. Par exemple, une facture de 10 000 € HT payable à 60 jours peut prévoir 2 % d’escompte si elle est réglée sous 30 jours. Le client paie alors 9 800 € HT, et le vendeur renonce à 200 € pour encaisser plus tôt. Le mécanisme est simple, mais il doit rester lisible dès l’émission de facture pour éviter toute ambiguïté au moment du règlement.
À ne pas confondre avec remise, rabais, ristourne et escompte bancaire
La différence tient à la cause de la réduction. Une remise récompense souvent un volume, une opération commerciale ou un profil client. Un rabais corrige plutôt un défaut, un retard ou une non-conformité. Une ristourne est fréquemment calculée après coup, sur un chiffre d’affaires réalisé sur une période. L’escompte pour paiement anticipé, lui, rémunère uniquement l’avance de trésorerie obtenue grâce au règlement plus rapide. Pour aller plus loin, voir « Facture d’avoir ».
L’escompte bancaire est encore autre chose : il s’agit d’une opération de financement par laquelle une banque avance le montant d’un effet de commerce avant son échéance, moyennant des frais. Dans l’escompte commercial, la négociation se fait entre vendeur et client, sans nécessairement passer par un établissement bancaire. Cette distinction compte, car le traitement financier et comptable n’est pas le même.
Pourquoi l’utiliser : trésorerie, BFR et risque client
Pour le vendeur, l’avantage le plus visible est l’encaissement accéléré. Réduire un délai de paiement de 60 à 30 jours peut soulager une trésorerie tendue, diminuer le recours au découvert ou à l’affacturage, et améliorer le DSO. Le paiement anticipé réduit aussi l’exposition au risque d’impayé : plus une créance reste longtemps ouverte, plus elle mobilise du suivi, des relances et de l’incertitude.
Pour le client, l’intérêt dépend de sa propre trésorerie. S’il dispose de liquidités excédentaires, obtenir 2 % de réduction pour payer plus tôt peut représenter un rendement implicite intéressant. S’il doit emprunter pour régler par avance, l’opération n’a de sens que si l’escompte obtenu dépasse son coût de financement. Le bon arbitrage se joue donc entre rentabilité et disponibilité du cash.
Un autre effet se voit dans la relation commerciale. Un fournisseur payé plus vite ne gère pas la relation de la même manière qu’un fournisseur relancé tardivement. Dans certains secteurs, cela se traduit par moins de crispation en cas de litige mineur et une relation plus fluide dans la durée. Ce bénéfice ne figure pas toujours dans un tableau de bord, mais il pèse dans la continuité d’approvisionnement.
Calculer le taux d’escompte sans sacrifier la rentabilité
Le calcul de base est simple : montant de l’escompte = montant HT de la facture × taux d’escompte. Pour une facture de 10 000 € HT avec 2 % d’escompte, la réduction est de 200 €, soit un règlement de 9 800 € HT. La vraie question est ensuite de transformer ce coût en taux annuel équivalent, pour savoir si le gain de trésorerie compense la remise consentie.
La logique du taux annuel équivalent
Une formule pratique consiste à rapporter l’escompte au nombre de jours gagnés : taux annuel approximatif = taux d’escompte × 360 / nombre de jours d’anticipation. Ainsi, 2 % accordés pour 30 jours d’avance représentent environ 24 % de rentabilité brute annuelle pour le client qui paie plus tôt. Vu côté vendeur, cela signifie que l’argent encaissé 30 jours plus tôt coûte cher si son financement habituel revient seulement à 3 % par an. Le détail est expliqué dans « Pénalités de retard sur facture ».
Le bon taux dépend du coût de financement
Le repère essentiel reste le coût moyen de financement de l’entreprise. Si accorder l’escompte coûte moins cher qu’un découvert, un crédit court terme ou une solution d’affacturage, l’opération peut être rationnelle. Si le client est très solvable, ponctuel et que la trésorerie du vendeur est confortable, un escompte élevé se justifie moins. À l’inverse, face à une trésorerie tendue ou à un client dont le paiement est incertain, une réduction peut devenir un outil de sécurisation.
| Situation | Lecture financière | Approche recommandée |
|---|---|---|
| Client solide, paiements réguliers | Risque faible, besoin d’incitation limité | Taux faible ou absence d’escompte |
| Trésorerie vendeur tendue | Besoin rapide de liquidités | Taux attractif mais plafonné |
| Client à risque ou retard fréquent | Réduction du risque d’impayé | Escompte ciblé, conditions strictes |
| Fournisseur stratégique | Sécurisation de la relation | Paiement anticipé négocié |
Facture, TVA et comptabilisation : les points à verrouiller
L’escompte doit être prévu clairement, notamment sur la facture et dans les conditions générales de vente. Les mentions doivent permettre de comprendre le taux, la condition de paiement anticipé et la conséquence en cas de non-application. L’article L. 441-9 du Code de commerce encadre les mentions de facturation, d’où l’intérêt de formuler les conditions sans ambiguïté.
TVA : raisonner sur la base réduite
Lorsque l’escompte est effectivement appliqué, la TVA peut être recalculée sur le montant HT après réduction. Par exemple, pour 1 000 € HT avec 2 % d’escompte, la base devient 980 €. Avec une TVA à 20 %, la TVA correspondante est alors de 196 €, et non de 200 €. Ce point évite des écarts entre facture, règlement et déclaration, surtout quand l’escompte est accordé de façon régulière.
Comptes comptables couramment utilisés
Côté fournisseur, l’escompte accordé est généralement suivi dans un compte dédié, comme le compte 665. Côté client, l’escompte obtenu peut être enregistré en compte 765. Les comptes clients et fournisseurs, notamment 411 et 401, ainsi que les comptes de TVA 44571 et 44566, interviennent selon le sens de l’opération. En pratique, il est prudent de valider le schéma avec l’expert-comptable, surtout si l’escompte est accordé après émission de facture ou géré par avoir.
Mettre en place un dispositif utile, pas une remise automatique
Un bon programme commence par une cartographie des clients ou fournisseurs concernés : montants récurrents, délais de paiement, historique d’incidents, marge par dossier et coût de financement. L’objectif est d’éviter une règle uniforme qui récompenserait des clients déjà rapides tout en pénalisant la rentabilité. La logique doit rester sélective, avec des conditions adaptées au niveau de risque et aux enjeux de trésorerie.
L’escompte dynamique apporte une réponse plus fine : la réduction varie selon le nombre réel de jours d’anticipation. Plus le paiement intervient tôt, plus l’escompte est élevé ; plus il se rapproche de l’échéance, plus il diminue. Ce fonctionnement demande souvent une gestion automatisée dans l’ERP, le TMS ou une plateforme dédiée, mais il limite les discussions manuelles et améliore le pilotage.
Avant de généraliser, mieux vaut tester le dispositif sur un périmètre limité, mesurer le gain de trésorerie, le coût de marge, le taux d’acceptation et l’impact sur les retards. L’escompte pour paiement anticipé devient alors un outil de pilotage financier, et non une simple faveur commerciale accordée au fil de l’eau.