Note d’honoraires ou facture : même valeur, mais pas le même usage pour la TVA, la mutuelle et les mentions
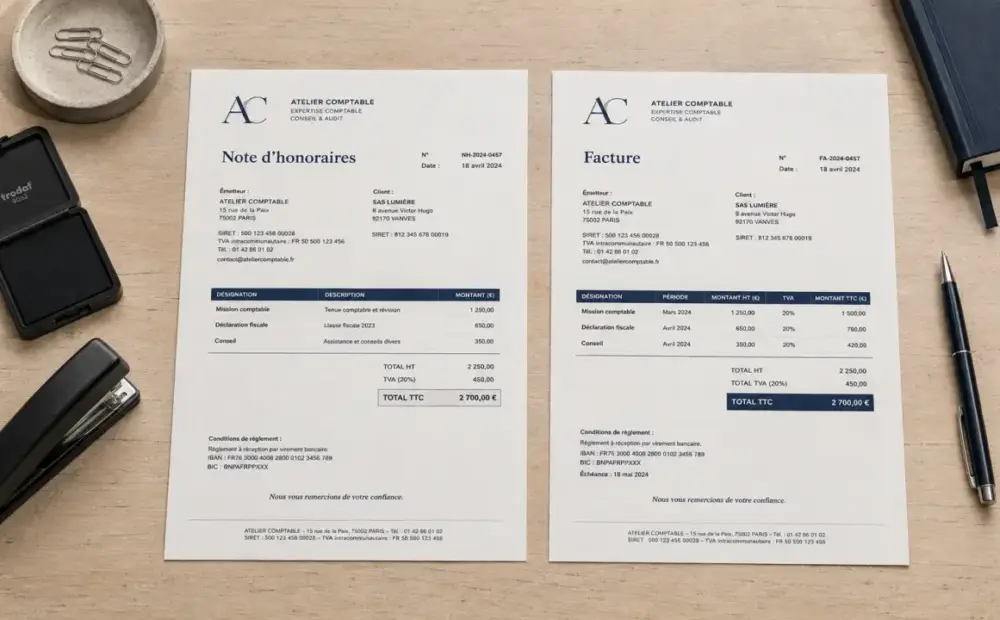
La différence est simple à résumer : une note d’honoraires a la même valeur juridique et comptable qu’une facture. Le vrai écart tient surtout à l’usage. On parle plus volontiers de note d’honoraires pour une prestation intellectuelle, libérale ou de soin, et de facture dans un cadre commercial plus large.
La vraie différence : le vocabulaire, pas la valeur du document
Une facture est le document de référence qui prouve une vente de biens ou une prestation de services. Elle formalise ce qui a été réalisé, par qui, pour qui, à quelle date et pour quel montant. La note d’honoraires remplit la même fonction, mais dans un univers où la rémunération est appelée honoraires : avocat, consultant, expert-comptable, architecte, psychologue, ostéopathe, professionnel de santé ou profession paramédicale.
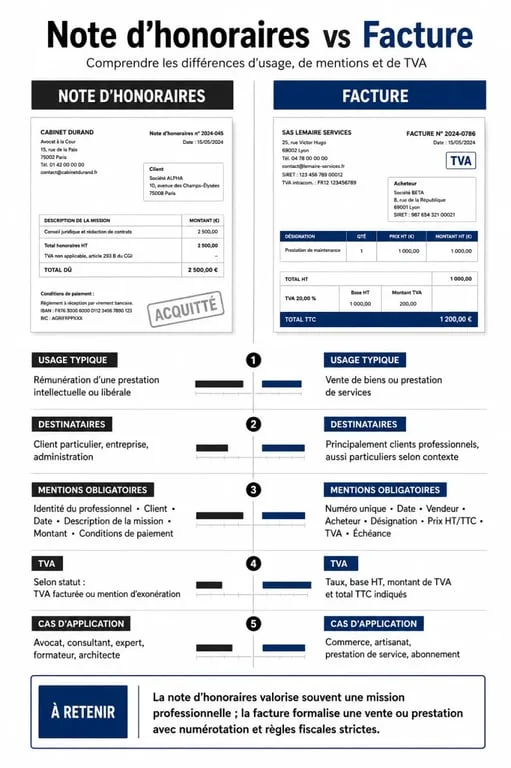
En pratique, l’administration, le comptable, le client ou la mutuelle attendent surtout un document conforme. Qu’il soit intitulé facture, note d’honoraires ou parfois facture d’honoraires, il doit permettre d’identifier clairement l’émetteur, le destinataire, la prestation et les montants.
L’article L441-9 du Code de commerce encadre les obligations de facturation entre professionnels. Pour un professionnel libéral, utiliser le terme « note d’honoraires » ne dispense donc pas des mentions légales obligatoires : c’est une facture spécialisée par son intitulé et son contexte.
Quel terme utiliser selon votre situation ?
Le bon intitulé dépend moins de la loi que de la lisibilité pour votre interlocuteur. Un patient, une mutuelle ou un confrère comprend immédiatement le terme note d’honoraires. Un client entreprise, un service comptable ou une plateforme comme Chorus Pro attendra souvent une facture au sens classique.
| Situation | Intitulé le plus naturel | Point de vigilance |
|---|---|---|
| Profession libérale facturant une mission | Note d’honoraires ou facture d’honoraires | Décrire précisément la prestation |
| Professionnel de santé facturant un patient | Note d’honoraires | Informations utiles au remboursement mutuelle |
| Prestataire facturant une entreprise | Facture | Délai de paiement, TVA, pénalités éventuelles |
| Activité mixte avec vente de produits | Facture | Distinguer biens vendus et services rendus |
| Rétrocession entre confrères | Facture ou note d’honoraires | Identifier clairement les deux professionnels |
Pour une activité hybride, par exemple un professionnel qui vend un produit en plus d’une consultation ou d’une prestation de conseil, l’intitulé facture est souvent plus lisible. L’essentiel est de séparer les lignes : prestation, produit, quantité, prix unitaire, TVA ou exonération applicable.
Mentions obligatoires : ce qui doit toujours apparaître
Une note d’honoraires conforme doit reprendre les fondamentaux d’une facture. Les oublis les plus fréquents concernent la numérotation, le SIRET, la TVA et l’identité complète du client ou du patient lorsque celle-ci est nécessaire au justificatif.
Les informations à vérifier avant l’envoi
Le document doit comporter au minimum l’identité de l’émetteur, son adresse, son numéro SIRET, le numéro de facture ou de note d’honoraires dans une numérotation chronologique unique, la date d’émission, l’identité du destinataire, la nature de la prestation, le montant hors taxes, la TVA si elle s’applique, le montant toutes taxes comprises et les conditions de paiement lorsqu’elles sont pertinentes.
Pour les professionnels de santé, des identifiants professionnels comme RPPS ou ADELI peuvent aussi être utiles selon les usages du métier et les besoins du patient. Une facture acquittée, avec la mention du paiement reçu, facilite souvent les démarches de remboursement.
Un document clair doit se lire sans effort : qui facture, quoi, à qui, quand et avec quel régime de TVA. Cette vérification simple évite les ambiguïtés qui bloquent un comptable, une mutuelle ou un client pressé.
TVA : exonération ou application, il faut l’écrire clairement
La TVA dépend de votre activité et de votre statut. Certains actes de santé peuvent être exonérés, notamment dans le cadre visé par l’article 261-4-1° du CGI. Les professionnels en franchise en base doivent indiquer la mention liée à l’article 293 B du CGI, souvent formulée ainsi : « TVA non applicable, article 293 B du CGI ».
Si vous êtes assujetti à la TVA, le taux applicable doit apparaître, par exemple 20 % de TVA pour de nombreuses prestations de services. Les seuils de franchise en base, comme 36 800 € HT et 39 100 € HT pour certaines activités de services, doivent être surveillés : un changement de situation fiscale impose d’adapter immédiatement vos prochaines factures.
Mutuelle, comptabilité, conservation : à quoi sert vraiment le document ?
La note d’honoraires n’est pas qu’un reçu remis au client. Elle sert de justificatif de paiement, de pièce comptable, de preuve en cas de contrôle et parfois de support de remboursement. C’est pourquoi une information manquante peut avoir une conséquence très concrète : refus de prise en charge, demande de duplicata, retard de règlement ou correction comptable. Pour aller plus loin, voir « Facture d’avoir ».
Côté conservation, l’article L. 123-22 du Code de commerce prévoit une conservation des documents comptables pendant 10 ans. Dans le secteur de la santé, certains documents liés au patient peuvent relever de durées plus longues, parfois 20 ans selon la nature du dossier concerné. Il est donc prudent d’archiver proprement les notes d’honoraires, les factures, les avoirs et les justificatifs de paiement.
Un logiciel de facturation peut sécuriser cette partie en générant automatiquement les mentions récurrentes, en évitant les trous de numérotation et en gardant l’historique des règlements. Ce n’est pas obligatoire dans tous les cas, mais c’est souvent le moyen le plus simple de réduire les erreurs répétitives.
Erreurs à éviter et méthode de rectification
Une note d’honoraires déjà émise ne doit pas être simplement supprimée ou modifiée sans trace. Si une erreur porte sur le montant, la TVA, le destinataire ou la prestation, la bonne pratique consiste à émettre un avoir, puis une facture rectificative ou une nouvelle note d’honoraires correcte.
Les erreurs les plus sensibles sont l’absence de numéro, une numérotation incohérente, une TVA mal appliquée, une mention d’exonération oubliée, une prestation trop vague ou une confusion entre paiement dû et paiement déjà reçu. Pour un remboursement mutuelle, l’absence de mention « acquittée » peut aussi poser problème lorsque le paiement effectif doit être prouvé.
Les manquements à la facturation peuvent entraîner des sanctions. Selon la situation, les pénalités peuvent notamment être calculées à hauteur de 50 % du montant de la transaction ou 5 % du montant de la transaction dans certains cas de régularisation. Des plafonds comme 37 500 € ou 375 000 € par exercice comptable peuvent également s’appliquer selon la nature du manquement. Mieux vaut donc traiter la note d’honoraires avec le même sérieux qu’une facture classique.
En résumé, choisissez l’intitulé compris par votre destinataire, mais appliquez toujours les règles de la facture. Une note d’honoraires claire, numérotée, correctement taxée et bien archivée protège à la fois votre activité, votre client et votre comptabilité.