Facturation électronique : qui doit recevoir en 2026, émettre en 2027 et déclarer via e-reporting ?
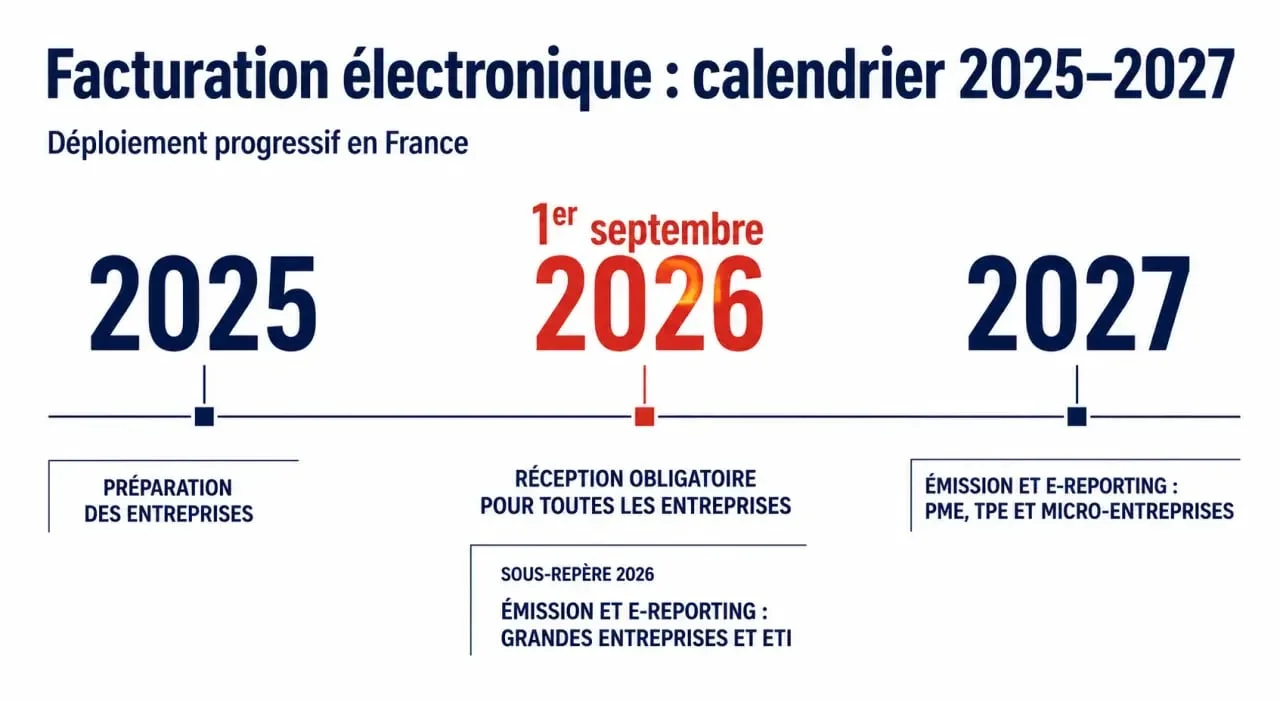
La facturation électronique suit un calendrier progressif. La date à retenir d’abord est le 1er septembre 2026 : toutes les entreprises devront pouvoir recevoir des factures électroniques via une plateforme agréée. L’émission arrive ensuite, dès 2026 pour les grandes entreprises et les ETI, puis en 2027 pour les PME, les TPE et les micro-entreprises.
Les échéances par taille d’entreprise
La logique du calendrier est simple. Toutes les entreprises reçoivent au même moment, mais l’obligation d’émettre avance par étapes selon la taille. Ce délai supplémentaire laisse le temps d’adapter les outils, de revoir les circuits de validation et de préparer les équipes.
| Type d’entreprise | Obligation de réception | Obligation d’émission | E-reporting |
|---|---|---|---|
| Grande entreprise | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| ETI | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| PME | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
| TPE | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
| Micro-entreprise | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
En pratique, une TPE ou une micro-entreprise n’a pas forcément à émettre des factures électroniques dès 2026, mais elle doit déjà être capable d’en recevoir. C’est souvent le point le plus sous-estimé. Même sans changer immédiatement votre manière d’envoyer les factures, il faut disposer d’un accès compatible pour traiter celles des fournisseurs et éviter les blocages au moment de la bascule.
Réception, émission et e-reporting : trois obligations à ne pas confondre
L’obligation de réception
Recevoir une facture électronique ne signifie pas accepter un PDF par e-mail. La facture doit passer par une plateforme agréée, qui l’achemine et transmet les données nécessaires. À partir du 1er septembre 2026, cette obligation concerne toutes les entreprises assujetties à la TVA, y compris les petites structures et les indépendants relevant de la franchise en base de TVA.
L’obligation d’émission
L’émission concerne les factures adressées à d’autres entreprises établies en France, dans le cadre d’opérations entre assujettis à la TVA. Les grandes entreprises et les ETI devront émettre au format électronique dès le 1er septembre 2026. Les PME, TPE et micro-entreprises disposent d’un délai jusqu’au 1er septembre 2027. Cette différence de date change peu la nature du chantier, car les mêmes outils et les mêmes réflexes de contrôle doivent être en place.
Le e-reporting
Le e-reporting correspond à la transmission de certaines données à l’administration fiscale pour les opérations qui ne relèvent pas directement de la facture électronique entre entreprises françaises. Il peut notamment concerner des ventes à des particuliers ou des opérations internationales. Son calendrier suit celui de l’émission : 2026 pour les grandes entreprises et les ETI, 2027 pour les PME, les TPE et les micro-entreprises.
Ce que votre entreprise doit préparer avant l’échéance
Identifier votre catégorie et vos flux
La première étape consiste à vérifier votre taille d’entreprise : moins de 10 salariés pour une TPE, moins de 250 salariés pour une PME, 250 salariés et plus pour une ETI, et 5 000 salariés ou plus pour une grande entreprise. Ensuite, cartographiez vos flux : factures fournisseurs, factures clients, ventes à l’étranger, ventes à des particuliers, avoirs, abonnements, acomptes. Cette vue d’ensemble évite de découvrir trop tard qu’un flux précis nécessite du e-reporting ou un paramétrage particulier.
Le point sensible ne se limite pas à la date d’entrée en vigueur. Une entreprise peut connaître son échéance et rester fragile si les validations passent encore par e-mail, si les pièces sont dispersées ou si les équipes utilisent plusieurs boîtes de messagerie pour recevoir les factures. La réforme oblige à revoir les circuits internes, à clarifier qui valide quoi, où les documents sont stockés et quel outil fait foi en cas de contrôle.
Choisir une plateforme agréée
La plateforme agréée devient l’intermédiaire central pour recevoir, émettre et transmettre les données. Elle doit permettre des échanges dans des formats compatibles comme Factur-X, CII ou UBL, assurer l’interopérabilité avec les autres plateformes et s’inscrire dans l’annuaire de la facturation électronique. Avant de choisir, vérifiez la compatibilité avec votre logiciel comptable, la simplicité d’usage, le niveau d’accompagnement et la capacité à gérer vos cas particuliers.
Mentions obligatoires, formats et conservation
La réforme ne concerne pas seulement le canal d’envoi. Les factures devront aussi intégrer de nouvelles mentions obligatoires, notamment pour faciliter l’identification des parties, la nature de l’opération et le traitement fiscal. Il faut donc revoir les modèles de facture, les fiches clients et les paramètres de TVA avant la bascule.
La sécurisation des factures compte aussi. Certaines solutions peuvent s’appuyer sur un cachet électronique qualifié pour garantir l’intégrité et l’origine des documents. Les factures doivent par ailleurs être conservées pendant 6 ans, dans des conditions qui permettent leur consultation et leur contrôle. L’enjeu est double : émettre un document conforme, puis pouvoir le retrouver et le relier au bon flux comptable plusieurs années plus tard.
Risques en cas de retard et plan d’action simple
Le non-respect des obligations peut entraîner des sanctions. Une amende de 50 € par facture non éditée au bon format peut s’appliquer, dans la limite de 15 000 € par an. Pour le e-reporting, l’absence de transmission des données peut entraîner une amende de 500 €, avec 1 000 € supplémentaires à chaque trimestre en cas de non-régularisation.
Pour avancer sans vous disperser, adoptez une feuille de route courte et concrète :
- Vérifier votre échéance selon votre taille d’entreprise et vos obligations d’émission.
- Recenser vos flux clients, fournisseurs, internationaux et particuliers.
- Contrôler vos outils de facturation, de comptabilité et d’archivage.
- Choisir une plateforme agréée compatible avec vos usages et vos formats.
- Former les équipes qui créent, valident, paient ou archivent les factures.
Le meilleur réflexe consiste à ne pas attendre votre date d’émission obligatoire. Dès 2026, toutes les entreprises seront concernées par la réception. C’est donc le bon moment pour tester les outils, fiabiliser les données clients et fournisseurs, puis basculer progressivement vers des գործընթացus de facturation électronique maîtrisés. La question est traitée à part : « Facturation en micro-entreprise ».