Facture d’avoir partiel : corriger un prix, une quantité ou une TVA sans annuler la vente
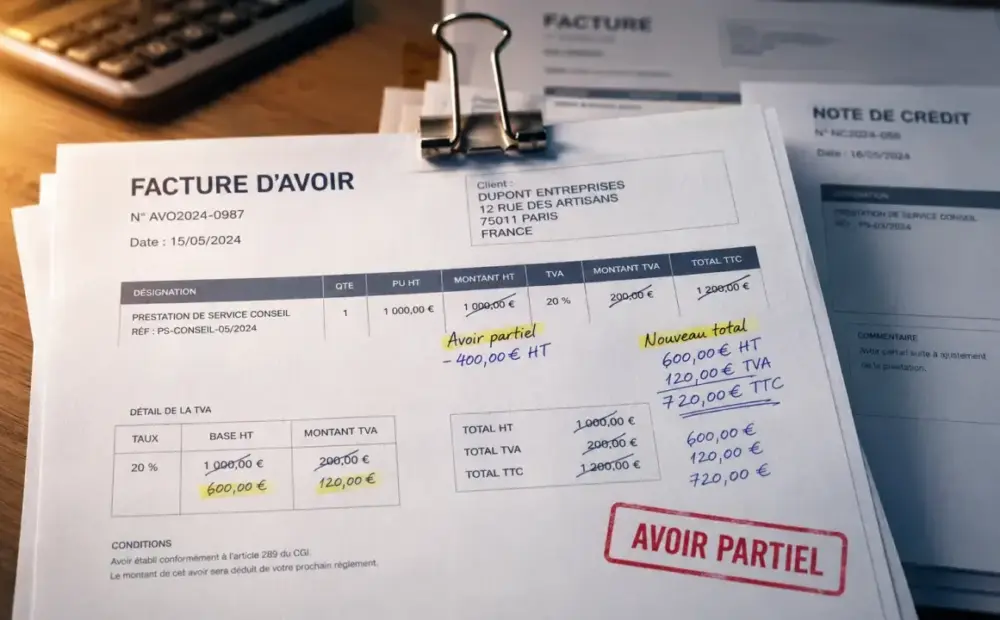
Une facture déjà émise ne se corrige pas en la modifiant directement ni en la supprimant. Si seul un élément doit changer, montant, quantité ou TVA, la facture d’avoir partiel permet de régulariser sans effacer la facture d’origine.
Ce document garde une trace claire de la vente initiale. Il sert à corriger une erreur, à formaliser un retour partiel ou à acter un geste commercial, tout en laissant la facture de départ en place.
À quoi sert exactement un avoir partiel ?
La facture d’avoir partiel, aussi appelée note de crédit, est un document rectificatif qui réduit une facture initiale sans l’annuler. Elle matérialise une somme à rembourser, à déduire d’un prochain règlement ou à imputer sur un autre montant dû.
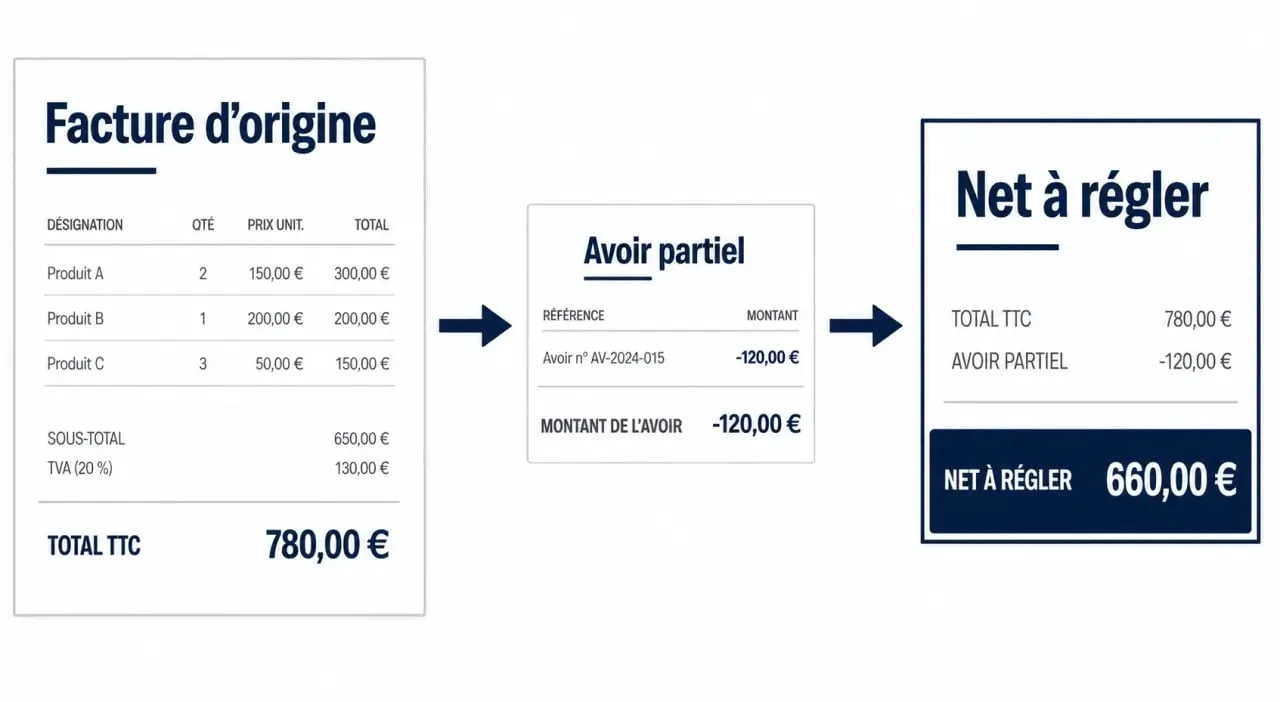
Elle se distingue de l’avoir total. L’avoir total annule l’intégralité de la facture d’origine, alors que l’avoir partiel ne porte que sur une fraction précise. Par exemple, si une facture de 500 € HT comporte une remise oubliée de 50 € HT, l’avoir ne porte que sur ces 50 € HT, avec la TVA correspondante.
L’objectif est simple : corriger la situation commerciale et garder une traçabilité comptable propre. La facture initiale reste dans la chronologie de facturation, et l’avoir explique pourquoi le solde final change. Nous y revenons en détail : « Facture rectificative, avoir ou facture complémentaire ».
Quand émettre une facture d’avoir partiel ?
Un avoir partiel est adapté dès qu’une facture reste correcte dans son principe, mais doit être ajustée sur un point précis. Il ne sert pas à remplacer une facture mal construite de bout en bout, ni à masquer un impayé.
Erreur de prix, de quantité ou de calcul
C’est le cas le plus courant. Un produit a été facturé 550 euros au lieu de 500 euros, une quantité facturée est supérieure à la quantité livrée, ou une ligne contient une erreur de calcul. L’avoir partiel vient alors neutraliser uniquement l’écart.
Le libellé doit rester explicite, par exemple : « Avoir partiel sur erreur de prix », « Correction de quantité facturée » ou « Régularisation de trop-perçu ». Plus le motif est clair, plus le document est facile à comprendre pour le client, le comptable et l’administration en cas de contrôle. Sur ce sujet précis, voir « Facture d’avoir ».
Retour partiel, remise ou geste commercial
Un client peut retourner une partie des marchandises, annuler une fraction de commande ou obtenir une remise commerciale après l’émission de la facture. Dans ce cas, l’avoir formalise la réduction accordée, qu’elle prenne la forme d’un remboursement partiel, d’un bon d’achat ou d’une imputation sur une prochaine facture.
Pour une prestation de service, l’avoir peut aussi corriger une mission partiellement non réalisée ou mal exécutée. Il faut alors relier l’avoir à l’élément concerné : journée non effectuée, module non livré, intervention réduite, etc.
Correction limitée à la TVA
Un avoir partiel peut également corriger une TVA mal appliquée, par exemple si un taux de 20 % a été utilisé à tort. La correction doit alors distinguer le montant HT, la TVA à régulariser et le montant TTC. L’avoir ne doit pas se limiter à un montant global si la facture d’origine comportait de la TVA.
Comment rédiger correctement l’avoir partiel ?
Un avoir partiel reprend la logique d’une facture classique, mais avec une finalité de correction. Il doit pouvoir se lire seul, tout en renvoyant sans ambiguïté à la facture d’origine.
Les mentions à prévoir
Pour sécuriser le document, prévoyez notamment :
- la mention « facture d’avoir » ou « avoir » ;
- un numéro d’avoir unique, dans une numérotation chronologique ;
- la date d’émission de l’avoir ;
- l’identité du vendeur et du client ;
- la référence précise à la facture d’origine ;
- le motif de la correction ;
- les montants HT, la TVA et le TTC concernés ;
- le net à déduire, à rembourser ou à imputer.
La référence à la facture d’origine est essentielle : numéro, date et, si besoin, ligne concernée. Sans ce lien, l’avoir perd une partie de sa valeur de preuve et devient plus difficile à rapprocher en comptabilité.
Le bon libellé évite les ambiguïtés
Un bon libellé ne se limite pas à « remise » ou « correction ». Il précise l’opération, par exemple : « Avoir partiel relatif à la facture F2024-031 pour retour de 2 articles sur 10 » ou « Régularisation de TVA sur la facture F-158 ». Cette précision facilite le lettrage et limite les échanges inutiles avec le client.
Quand le libellé est précis, le rapprochement comptable reste simple. Chaque pièce conserve son rôle, la facture d’origine, l’avoir, le paiement et la TVA collectée. Quand le motif est flou, le suivi devient plus lourd et les vérifications prennent du temps.
TVA, numérotation et solde : les points à ne pas rater
La TVA de l’avoir suit la logique de la facture initiale. Si l’avoir porte sur une partie du prix HT, la TVA correspondante doit être recalculée. Exemple simple : une remise de 50 euros HT sur une facture soumise à 20 % de TVA entraîne 10 euros de TVA à régulariser, soit 60 euros TTC d’avoir.
Les montants peuvent être présentés en négatif ou sous forme de « net à déduire ». L’essentiel est que le sens de l’opération soit évident : l’avoir réduit la créance du fournisseur sur son client.
La numérotation doit rester continue et chronologique. Vous pouvez utiliser une série dédiée aux avoirs, à condition qu’elle reste cohérente et sans discontinuité volontaire. Évitez les numéros improvisés du type « bis », « correction » ou « annule et remplace » sans vraie chronologie. La question est traitée à part : « Facture d’acompte ».
Côté comptable, l’avoir réduit le chiffre d’affaires et régularise la TVA collectée chez le vendeur. Côté client professionnel, il diminue la charge ou l’achat enregistré, ainsi que la TVA déductible si elle avait été comptabilisée.
Avoir partiel, avoir total, acompte ou escompte : choisir le bon document
Confondre les documents entraîne souvent des erreurs de traitement. Le tableau ci-dessous aide à choisir rapidement le bon outil selon la situation.
| Situation | Document adapté | Pourquoi |
|---|---|---|
| Une seule ligne ou un montant doit être corrigé | Avoir partiel | Il rectifie uniquement l’écart concerné. |
| La facture entière est erronée ou la vente est annulée | Avoir total | Il annule toute la facture initiale. |
| Le client paie une partie avant livraison ou prestation | Facture d’acompte | Elle constate un paiement anticipé, pas une correction. |
| Une réduction est accordée pour paiement rapide | Escompte ou avoir selon le moment | Si la facture est déjà émise, l’avoir matérialise la réduction. |
En pratique, si la facture initiale reste globalement juste, l’avoir partiel est le choix le plus propre. Si elle est trop confuse, comporte plusieurs erreurs majeures ou doit être annulée intégralement, mieux vaut émettre un avoir total puis créer une nouvelle facture correcte.
Gardez enfin l’avoir avec la facture concernée et le justificatif commercial associé, comme un échange client, un bon de retour ou un accord de remise. Cette cohérence documentaire rend la correction simple à suivre et plus solide en cas de vérification.