Facturer sans SIRET : quand c’est possible, avec quelle mention et sous quelles conditions ?
Facturer sans SIRET est, en principe, impossible. Ce numéro fait partie des mentions d’identification attendues sur une facture. Une tolérance temporaire existe seulement si l’entreprise est réellement en cours d’immatriculation. La réponse dépend donc du statut : société en création, micro-entrepreneur, entreprise individuelle ou association.
La règle générale : une facture doit identifier clairement l’entreprise
Le numéro SIRET permet d’identifier un établissement. Il se compose de 14 chiffres : les 9 chiffres du SIREN, qui identifient l’entreprise, puis 5 chiffres supplémentaires appelés numéro interne de classement. Sur une facture, il sert à identifier l’émetteur et à montrer qu’il exerce une activité déclarée.
Sans numéro SIRET, une facture est donc en principe non conforme, sauf cas très encadré. Un client professionnel peut la refuser, demander une correction ou bloquer le paiement. Le sujet ne se limite pas à la forme : une facture mal identifiée complique aussi la comptabilité, la TVA et la justification des charges.
SIREN, SIRET, Kbis : ne pas confondre
Le SIREN identifie l’entreprise dans son ensemble, tandis que le SIRET identifie chacun de ses établissements. Le Kbis, lui, est un extrait d’immatriculation pour les sociétés commerciales. On peut donc avoir un SIREN sans que cela suffise, à lui seul, pour produire une facture complète si le SIRET de l’établissement n’est pas encore attribué ou indiqué.
Les cas où facturer sans SIRET peut être admis
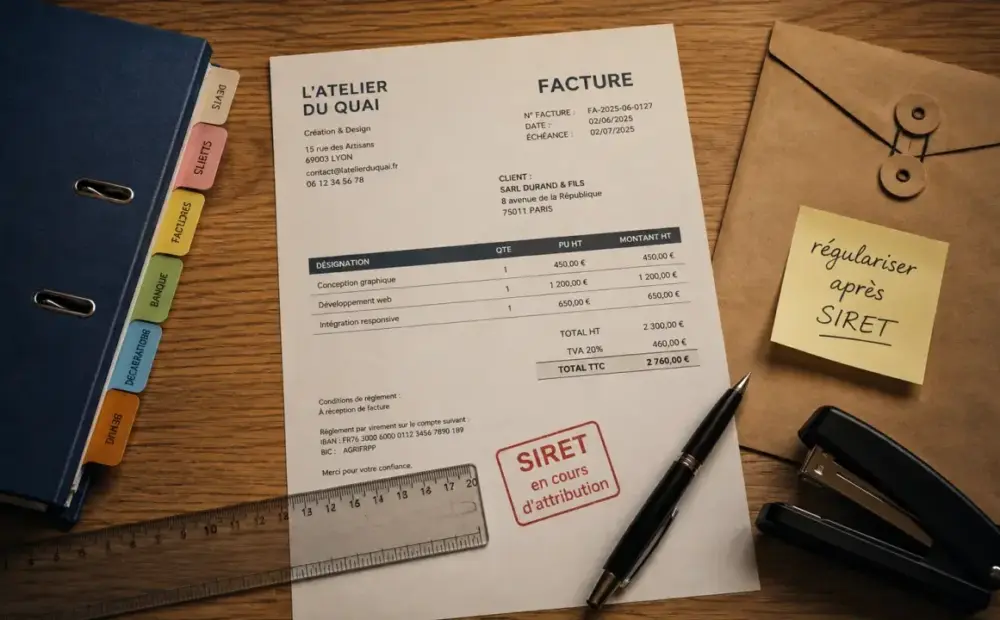
L’exception la plus courante concerne la société en cours d’immatriculation. Si les démarches ont été engagées et que l’attribution du numéro est en attente, il est possible d’émettre une facture avec une mention provisoire, par exemple : SIRET en cours d’attribution. Cette solution reste temporaire et doit correspondre à une création réellement en cours.
Société en formation : une tolérance, pas un blanc-seing
Pour une société, la création se déroule souvent en 2 temps : signature des statuts, puis immatriculation. Entre ces deux étapes, certaines dépenses ou prestations peuvent déjà être engagées. La mention provisoire peut alors sécuriser une facture, à condition de la régulariser ensuite avec le SIRET définitif.
Facturation différée : souvent plus propre
Autre solution : réaliser la prestation, puis attendre l’obtention du SIRET avant d’émettre la facture. Cette facturation différée évite d’envoyer un document incomplet. Elle suppose toutefois de cadrer la relation avec le client : prestation réalisée, date prévue de facturation, conditions de paiement et accord écrit si nécessaire. Certains délais d’immatriculation peuvent aller jusqu’à 3 semaines, ce qui permet d’anticiper ce point dans le devis ou le contrat.
Quelle solution selon votre statut ?
Le statut juridique change fortement la réponse. Une société en cours d’immatriculation n’est pas dans la même situation qu’un entrepreneur individuel ou qu’une association.
| Situation | Facturer sans SIRET ? | Solution recommandée |
|---|---|---|
| Société en cours d’immatriculation | Possible temporairement | Mention “SIRET en cours d’attribution”, puis facture rectificative |
| Entreprise individuelle ou micro-entrepreneur | En principe non | Attendre l’immatriculation et le SIRET |
| Association | Cas particulier | Utiliser l’identifiant adapté selon l’activité et les obligations déclaratives |
| Activité non déclarée | Non | Effectuer les formalités avant toute facturation |
Entreprise individuelle et micro-entreprise
Pour une entreprise individuelle, y compris en micro-entreprise, l’immatriculation est en général immédiate dans la logique administrative de création. L’exception liée à la société en formation s’applique donc difficilement. Si l’activité démarre comme freelance, le réflexe le plus sûr consiste à finaliser l’immatriculation avant d’envoyer la première facture.
Association
Une association peut facturer, notamment pour des prestations, des ventes ou des cotisations spécifiques. Selon les cas, elle peut disposer d’un identifiant adapté ou devoir demander un SIRET, par exemple si elle emploie du personnel, reçoit certaines subventions ou exerce une activité économique régulière. La prudence consiste à vérifier son obligation d’identification avant toute facturation répétée.
Les mentions à prévoir pour éviter le rejet de facture
Même avec un SIRET en cours d’attribution, la facture doit rester complète sur les autres points : identité de l’émetteur, adresse, identité du client, date, numéro de facture, description précise de la prestation ou du bien, montant hors taxes, TVA si applicable, total à payer, conditions de règlement, pénalités de retard et indemnité forfaitaire de 40 € pour retard de paiement entre professionnels. Sur ce sujet précis, voir « TVA, 40 € et nouvelles mentions électroniques ».
Un numéro manquant, une adresse incomplète ou une TVA mal indiquée se répercutent dans la comptabilité du client, dans le suivi du paiement et dans vos déclarations. Avant d’envoyer le document, vérifiez chaque champ et sa cohérence avec les autres.
Où placer la mention provisoire ?
La mention SIRET en cours d’attribution doit figurer dans la zone d’identification de l’entreprise, à l’endroit où le SIRET définitif apparaîtrait normalement. Évitez de la reléguer en bas de page ou dans un e-mail séparé : le client doit voir immédiatement que la situation est provisoire.
Régulariser après obtention du SIRET et limiter les risques
Dès réception du numéro, émettez une facture rectificative ou un document corrigé selon votre organisation comptable. L’objectif est simple : rattacher l’opération à une entreprise correctement identifiée. Les factures déjà émises doivent rester comptabilisées et déclarées ; l’absence temporaire de SIRET ne suspend pas les obligations fiscales, sociales ou de TVA.
Ne laissez pas traîner la régularisation. Une facture non conforme peut provoquer un rejet client, un retard de paiement, une difficulté de déduction de TVA ou une contestation lors d’un contrôle. Les sanctions évoquées pour des factures irrégulières peuvent atteindre 75 000 € pour une personne physique et 150 000 € pour une personne morale. Même si tous les cas ne mènent pas à cette issue, le risque justifie une correction rapide.
- Si l’immatriculation est en cours : utilisez une mention provisoire claire et gardez la preuve de vos démarches.
- Si vous pouvez attendre : privilégiez la facturation différée.
- Si vous n’avez engagé aucune formalité : ne facturez pas encore.
- Une fois le SIRET reçu : régularisez vos factures et mettez à jour vos modèles.
La bonne approche n’est donc pas de facturer sans SIRET par habitude, mais de choisir entre 2 solutions principales : une mention provisoire justifiée pendant l’immatriculation, ou une facture émise plus tard avec toutes les mentions légales.