Facture conforme : TVA, 150 € HT et mentions qui évitent les sanctions
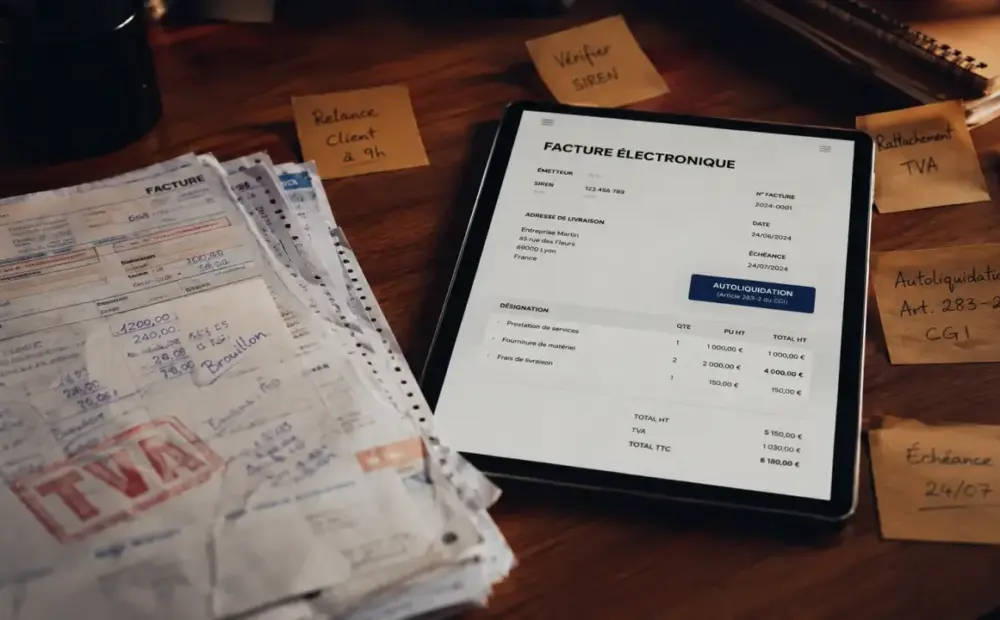
Une facture conforme ne se limite pas à un total à payer. Elle doit identifier le vendeur, le client, l’opération, la TVA et les conditions de règlement. En France, l’oubli d’une mention obligatoire sur les factures peut entraîner un retard de paiement, un rejet comptable ou une sanction. Voici les points à vérifier avant émission, avec les cas particuliers les plus fréquents.
Le socle commun à faire figurer sur presque toutes les factures
La facture doit permettre de comprendre qui vend, qui achète, quoi, quand et à quel prix. Cette base de conformité s’applique que le document soit papier ou électronique, et elle sert aussi de point de contrôle pour le client comme pour le service comptable.
| Zone de la facture | Mentions à prévoir |
|---|---|
| Identification | Date d’émission, numéro unique, séquence chronologique et continue, identité du vendeur ou prestataire, identité de l’acheteur ou client. |
| Opération | Date de vente ou de prestation, désignation détaillée des produits ou services, quantité, prix unitaire HT, réductions de prix éventuelles. |
| TVA et prix | Taux de TVA applicable, montant de TVA, total HT, total TTC, numéro individuel d’identification à la TVA lorsque requis. |
| Paiement | Date ou délai de paiement, conditions d’escompte, taux des pénalités de retard, indemnité forfaitaire de 40 € pour frais de recouvrement entre professionnels. |
Le numéro de facture demande une vigilance particulière. Il doit être unique, suivre une logique chronologique et ne pas créer de rupture injustifiée. Le numéro du bon de commande doit aussi figurer lorsqu’il existe, car il relie la facture au document commercial validé par le client. Cette cohérence documentaire évite des allers-retours inutiles au moment du contrôle ou du paiement. Le détail est expliqué dans « Quelle mention écrire sur une facture en autoliquidation ».
Les mentions qui dépendent du client, du statut ou de l’opération
TVA, franchise en base et autoliquidation
La TVA reste l’un des principaux points de vigilance. Si l’entreprise est en franchise en base de TVA, elle ne facture pas la taxe et doit indiquer la mention correspondante, généralement formulée ainsi : TVA non applicable, article 293 B du CGI. À l’inverse, si l’acquéreur ou le preneur est redevable de la TVA, la facture doit signaler l’autoliquidation.
Le numéro de TVA intracommunautaire est obligatoire dans de nombreux échanges entre professionnels. Une tolérance existe pour certaines factures d’un montant inférieur ou égal à 150 € HT. Cette exception ne dispense pas des autres mentions obligatoires : elle ne concerne que ce point précis.
Client professionnel, particulier et garantie légale
Entre professionnels, les conditions de paiement doivent rester très lisibles : délai, pénalités de retard et indemnité forfaitaire de 40 € doivent apparaître clairement. Pour certains biens vendus à un consommateur, la facture doit aussi rappeler la garantie légale de conformité de 2 ans. La mention n’est pas accessoire. Elle informe le client sur ses droits et limite les contestations après la vente. Nous y revenons en détail : « TVA, 40 € et nouvelles mentions électroniques ».
Avoir, pro forma et acompte : ne pas les traiter comme une facture ordinaire
Une facture d’avoir corrige ou annule tout ou partie d’une facture déjà émise. Elle doit donc faire référence à la facture initiale et reprendre les éléments nécessaires à l’identification de l’opération corrigée. La facture pro forma sert surtout de document informatif ou commercial : elle n’a pas la même valeur comptable qu’une facture définitive. Quant à la facture d’acompte, elle doit être émise lors de l’encaissement d’un acompte et respecter les règles de facturation applicables.
Dans les trois cas, le bon réflexe consiste à distinguer le document de travail du document comptable. Une erreur de qualification crée vite un décalage entre la facturation, la TVA et la pièce attendue par le client.
La facture électronique ajoute de nouvelles informations à préparer
La facturation électronique ne supprime pas les mentions classiques. Elle les structure et ajoute des données à renseigner pour transmettre correctement les factures entre entreprises. Les sites officiels Service-public.fr et Economie.gouv.fr rappellent notamment plusieurs informations à anticiper :
- le numéro SIREN du client ;
- l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation ;
- la nature de l’opération, qu’il s’agisse d’une livraison de biens, d’une prestation de services ou d’une opération mixte ;
- la mention de l’option pour le paiement de la taxe d’après les débits, lorsque l’entreprise l’a choisie.
Le calendrier est progressif. L’obligation de réception des factures électroniques concerne toutes les entreprises à compter du 1er septembre 2026, tandis que l’émission devient obligatoire selon la taille de l’entreprise, avec une seconde étape au 1er septembre 2027. L’enjeu, dès maintenant, consiste à fiabiliser les fichiers clients, les adresses, les SIREN et les paramètres de TVA. Une donnée mal saisie suffit à bloquer un traitement ou à provoquer un retour de facture.
Les erreurs qui exposent à des sanctions ou à un retard de paiement
Une facture incomplète peut coûter cher. Une omission ou une inexactitude peut entraîner une amende fiscale de 15 € par mention manquante ou erronée, avec un plafond correspondant à un quart du montant de la facture. Des sanctions administratives peuvent aussi atteindre 75 000 € pour une personne physique et 375 000 € pour une personne morale.
Les conséquences pratiques sont souvent immédiates : paiement bloqué, demande de facture rectificative, litige sur la TVA, difficulté à justifier une charge ou à récupérer la taxe. En cas de retard de paiement entre professionnels, les pénalités prévues ne peuvent pas être inférieures à 3 fois le taux de l’intérêt légal, auxquelles s’ajoute l’indemnité forfaitaire de 40 €. Mieux vaut donc corriger une facture avant l’envoi que gérer ensuite une régularisation.
La vérification simple avant d’envoyer une facture
Avant émission, il est utile de contrôler la facture en trois niveaux. D’abord, vérifier le socle : date, numéro, identités, désignation, prix, TVA et paiement. Ensuite, examiner le contexte : client particulier ou professionnel, franchise de TVA, autoliquidation, bon de commande, adresse de livraison distincte. Enfin, identifier le type de document : facture classique, avoir, acompte ou pro forma. La question est traitée à part : « Quelles mentions obligatoires sur une facture ».
Une bonne pratique consiste à conserver une facture en 2 exemplaires, l’un pour le vendeur et l’autre pour l’acheteur, même lorsque l’échange est dématérialisé. Pour réduire les erreurs, paramétrez vos modèles de facture plutôt que de ressaisir les mentions à chaque vente. Les champs obligatoires deviennent alors des automatismes, et les mentions conditionnelles restent visibles au moment où elles comptent vraiment.