Libellé d’une facture : une description précise pour éviter les blocages comptables
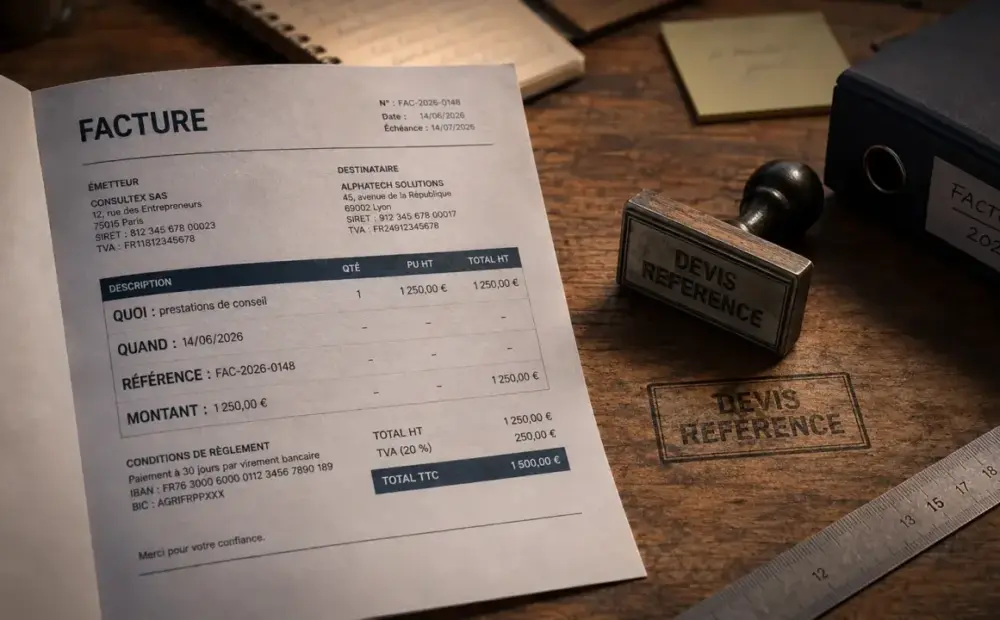
Le libellé d’une facture n’est pas une simple ligne descriptive. C’est ce qui permet au client de comprendre ce qu’il paie, à sa comptabilité de valider la dépense et au fournisseur de limiter les contestations. Bien rédigé, il relie clairement une vente, une prestation, une période, un devis ou un bon de commande.
À quoi sert vraiment le libellé d’une facture ?
Le libellé correspond à la désignation du produit vendu ou de la prestation réalisée. Il apparaît dans le détail de la facture, ligne par ligne, avec les quantités, les prix unitaires et les montants associés. Son rôle est simple : rendre l’opération facturée identifiable sans ambiguïté.
Un libellé comme « prestation » ou « matériel » est trop vague. Il oblige le client à rechercher dans ses échanges, son devis ou son bon de commande ce qui a réellement été livré. À l’inverse, une description précise facilite la validation comptable, surtout lorsque plusieurs personnes interviennent, comme l’acheteur, le chef de projet, le comptable ou le dirigeant.
Le bon libellé répond à trois questions : quoi a été fourni, quand cela a été fourni et sur quelle base la facture est émise. Cette base peut être un devis signé, un bon de commande, un contrat, une période d’abonnement ou un bon de livraison.
Les informations à intégrer dans une description claire
La nature exacte du produit ou du service
Commencez par nommer précisément ce qui est facturé. Pour un produit, indiquez sa dénomination, sa référence, son modèle ou toute caractéristique utile. Pour une prestation de service, décrivez le livrable ou l’intervention : audit, rédaction, maintenance, formation, installation, conseil, développement, nettoyage, etc.
La description doit rester compréhensible par une personne qui n’a pas participé au projet. Évitez les abréviations internes, les surnoms de mission ou les formulations trop commerciales. Une facture n’est pas une plaquette, c’est une pièce comptable qui doit parler d’elle-même.
Les dates, périodes et références de traçabilité
Ajoutez la date de réalisation, la période concernée ou l’échéance couverte. C’est indispensable pour les abonnements, les prestations mensuelles, les acomptes, les interventions récurrentes ou les projets découpés en phases. Une mention comme « maintenance WordPress – période du 01 au 31/05 » est beaucoup plus exploitable que « maintenance site ».
Lorsque c’est pertinent, mentionnez aussi la référence du devis, du contrat, du bon de commande ou du bon de livraison. Le numéro du bon de commande fait partie des mentions à faire figurer lorsqu’il a été préalablement établi par l’acheteur. Cette référence crée un lien clair entre la commande, la livraison et la facture.
Quantité, unité et prix unitaire
Un libellé efficace ne remplace pas le décompte détaillé, il le complète. La facture doit permettre d’identifier la quantité, la dénomination précise et le prix unitaire hors taxe de chaque produit ou service fourni. Selon le cas, l’unité peut être une heure, une journée, une pièce, un forfait, un mois d’abonnement ou une étape de projet. Sur ce sujet précis, voir « TVA, 40 € et nouvelles mentions électroniques ».
Quand la description est claire, la lecture est rapide. Quand les références manquent, le client hésite. Quand la quantité ou l’unité ne sont pas explicites, la facture perd en lisibilité. Le bon libellé garde l’équilibre entre précision, lisibilité et preuve documentaire.
Exemples de libellés bons et mauvais
Le plus simple pour améliorer ses factures consiste à comparer des formulations vagues avec des formulations directement exploitables. Voici des exemples adaptables selon votre activité.
| Situation | Libellé à éviter | Libellé recommandé |
|---|---|---|
| Prestation freelance | Création contenu | Rédaction de 5 pages web optimisées SEO – devis DEV-042 – livraison du 12/06 |
| Conseil | Mission conseil | Accompagnement stratégique – 6 heures de travail – réunion et synthèse du plan d’action |
| Abonnement SaaS | Abonnement logiciel | Abonnement plateforme SaaS – formule Pro – période du 01 au 31/08 |
| Artisan | Travaux | Remplacement robinetterie cuisine – fourniture et pose – intervention du 05/04 |
| E-commerce | Commande client | Vente de 4 chaises modèle Alba, coloris noir – commande CMD-1187 |
Un bon libellé n’a pas besoin d’être long. Il doit surtout contenir les bons repères. Dans une facture avec plusieurs lignes, chaque ligne doit rester autonome : si le client exporte les données dans son logiciel comptable, il doit encore comprendre ce que chaque montant représente.
Mentions obligatoires à ne pas confondre avec le libellé
Le libellé fait partie du contenu utile de la facture, mais il ne suffit pas à lui seul à rendre le document conforme. Une facture doit également comporter plusieurs mentions générales : date d’émission, numéro unique de facture, identité du vendeur ou du prestataire, identité du client, date de vente ou de prestation, conditions de règlement, taux de pénalités de retard et, pour les professionnels concernés, l’indemnité forfaitaire de recouvrement de 40 €. Pour aller plus loin, voir « Quelles mentions obligatoires sur une facture ».
La TVA doit aussi être traitée correctement. Selon votre situation, vous devez indiquer le taux applicable ou la mention d’exonération. Pour un micro-entrepreneur en franchise de TVA, la formulation courante est : TVA non applicable, art. 293 B du CGI. Cette mention ne remplace pas la description de ce qui est facturé ; elle explique seulement le traitement fiscal de l’opération.
Pour vérifier les obligations applicables à votre cas, vous pouvez consulter la page officielle de Service-public.fr sur les mentions obligatoires d’une facture. C’est particulièrement utile si vous facturez en B2B, à l’international ou dans un secteur soumis à des règles spécifiques.
Les erreurs qui retardent le paiement
La première erreur consiste à écrire un libellé trop générique : « prestation », « acompte », « solde », « service », « matériel ». Ces mots peuvent convenir comme catégorie, mais pas comme description complète. Ils n’expliquent ni la nature de l’opération, ni la période, ni la référence de commande. À lire aussi sur ce point : « Facture autoliquidation TVA sous-traitant ».
La deuxième erreur est de reprendre un intitulé interne que le client ne reconnaît pas. Par exemple, « projet Alpha lot 2 » peut parler à votre équipe, mais pas au service comptable du client. Préférez une formulation alignée avec le devis signé ou le bon de commande.
La troisième erreur est l’absence de cohérence entre devis, facture et livraison. Si le devis mentionne « formation Figma – 2 heures » et que la facture indique seulement « accompagnement », le client peut demander une clarification avant paiement. Cette demande est parfois légitime, mais elle allonge inutilement le délai d’encaissement.
Avant d’envoyer votre facture, relisez chaque ligne comme si vous étiez le comptable du client. Si la dépense peut être validée sans ouvrir vos anciens e-mails, votre libellé est probablement assez clair. Sinon, ajoutez une date, une référence, une quantité ou une description plus précise.