
Facture autoliquidation TVA sous-traitant : la mention obligatoire qui évite 5 % de pénalité
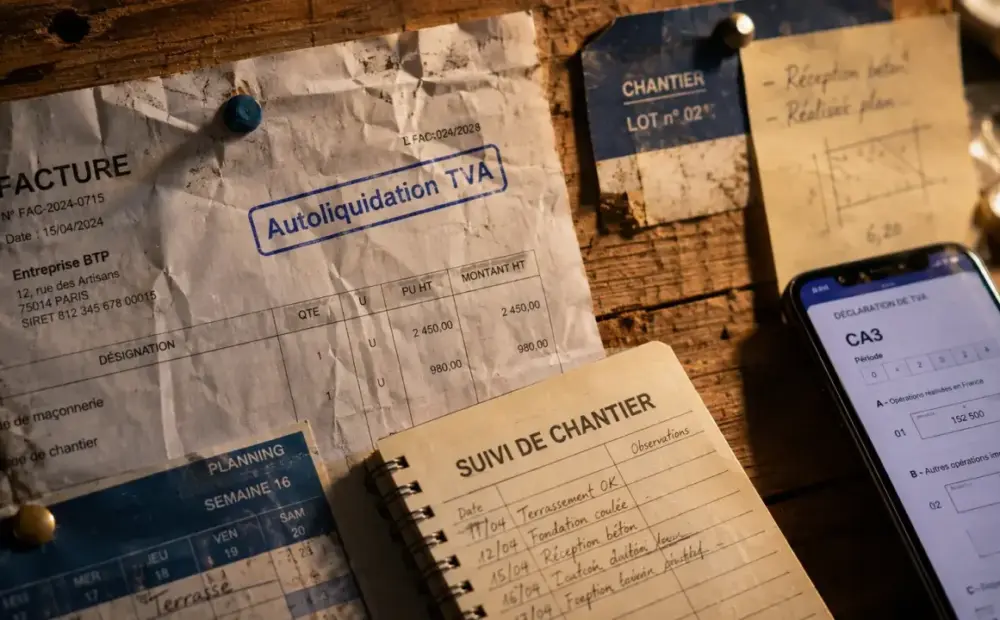
En sous-traitance BTP, une facture peut être conforme sans TVA lorsque l’autoliquidation s’applique. Le sous-traitant facture alors en HT et l’entreprise preneuse, le plus souvent le donneur d’ordre ou l’entrepreneur principal, déclare elle-même la taxe. Le point clé est simple : savoir quand appliquer le mécanisme, quoi écrire sur la facture et comment éviter une erreur de traitement. Le détail est expliqué dans « Facture d’autoliquidation de TVA du sous-traitant ».
Le principe : le sous-traitant facture HT, le donneur d’ordre autoliquide
L’autoliquidation de la TVA en sous-traitance inverse le redevable de la taxe. Au lieu d’être collectée par le sous-traitant puis reversée au Trésor public, la TVA est déclarée par l’entreprise qui reçoit la prestation. Le dispositif s’applique depuis le 1er janvier 2014, dans le cadre de la loi de finances 2014, pour certains travaux immobiliers réalisés en sous-traitance.
Le sous-traitant établit donc une facture HT. Il n’ajoute pas de ligne de TVA à 20 %, 10 % ou 5,5 %, selon le cas. Le donneur d’ordre inscrit ensuite la TVA correspondante dans sa déclaration, puis la déduit si les conditions habituelles sont réunies. Sur le plan de la trésorerie, l’opération reste souvent neutre, mais elle doit être traitée avec rigueur.
Le dispositif concerne les relations entre professionnels assujettis à la TVA. Il ne change pas le prix du chantier, il change seulement la personne qui déclare et paie la taxe. En cas d’erreur de traitement, une pénalité de 5 % peut s’appliquer sur le montant de TVA concerné.
Les travaux concernés et les cas à écarter
L’autoliquidation vise surtout la sous-traitance de travaux immobiliers dans le BTP, qu’il s’agisse de travaux publics ou privés. Elle peut concerner des opérations de construction, de rénovation, de transformation, de réparation, de démolition ou d’entretien portant sur un immeuble. Certains travaux de nettoyage peuvent aussi entrer dans le dispositif lorsqu’ils sont réalisés en prolongement ou comme accessoire direct de travaux immobiliers.
Un tableau pour qualifier rapidement la situation
| Situation | Autoliquidation TVA | Point de vigilance |
|---|---|---|
| Sous-traitance de travaux de construction ou rénovation | Oui | Le sous-traitant facture HT avec la mention obligatoire. |
| Travaux de nettoyage liés à un chantier immobilier | Oui, selon le lien avec les travaux | Le nettoyage doit être en prolongement ou accessoire des travaux. |
| Prestation intellectuelle seule, comme étude ou conseil | Non en principe | La prestation n’est pas un travail immobilier exécuté. |
| Location d’engins sans prestation de travaux | Non en principe | La mise à disposition de matériel se distingue de l’exécution du chantier. |
| Sous-traitant en franchise en base de TVA | Non côté sous-traitant | La facture relève de la franchise en base, pas de l’autoliquidation. |
Pour qualifier une opération, trois points doivent être vérifiés : la nature exacte de la prestation, le rôle de chaque intervenant et le régime TVA du sous-traitant. Si l’un de ces éléments change, le traitement fiscal peut changer aussi. C’est particulièrement utile sur les chantiers où se mêlent main-d’œuvre, matériel, études et nettoyage final.
Les mentions à faire figurer sur la facture
La facture du sous-traitant doit rester complète, même sans TVA. Elle doit contenir les informations habituelles : identité et adresse du sous-traitant, identité et adresse du donneur d’ordre, numéro Siret, numéro de TVA intracommunautaire lorsque l’entreprise en possède un, date, numéro de facture, désignation précise des prestations, quantité, prix unitaire, total HT et conditions de paiement.
La mention « autoliquidation » doit être visible
La mention essentielle à faire apparaître est « autoliquidation ». Une formulation courante est : « Autoliquidation de la TVA par le preneur ». Elle peut figurer sous le total HT ou dans la zone des mentions fiscales, à condition d’être claire et lisible. Il ne faut pas afficher un total TTC avec de la TVA, puisque le sous-traitant ne la facture pas. Pour aller plus loin, voir « Quelle mention écrire sur une facture en autoliquidation ».
Dans le BTP, d’autres informations peuvent être attendues selon la nature de l’intervention, notamment les références du chantier, les coordonnées du donneur d’ordre, les assurances professionnelles et, lorsque c’est pertinent, l’assurance décennale. Un logiciel de facturation bien paramétré aide à sécuriser ces mentions, mais il ne remplace pas la vérification du champ d’application.
Déclaration de TVA : que fait chaque acteur ?
Le sous-traitant déclare le montant de l’opération comme une opération non imposable ou non taxée, selon les rubriques prévues dans sa déclaration. Il ne collecte pas la TVA sur cette facture et ne la reverse donc pas. L’objectif est simple : reporter correctement le chiffre d’affaires sans créer de taxe collectée à tort.
Le donneur d’ordre déclare la TVA autoliquidée sur sa déclaration, généralement via la CA3 pour les entreprises au régime réel normal ou la CA12 pour celles relevant du régime simplifié. Il inscrit la TVA due au titre de l’autoliquidation, puis la déduit si la dépense ouvre droit à déduction. Cette écriture doit rester cohérente avec la facture reçue. À lire aussi sur ce point : « TVA sur les prestations de services ».
En sous-traitance en chaîne, chaque relation s’analyse séparément. Une entreprise peut être donneur d’ordre vis-à-vis de son propre sous-traitant, puis sous-traitante vis-à-vis d’un entrepreneur principal. Le bon traitement dépend donc du contrat concerné, pas seulement de la place générale de l’entreprise sur le chantier.
Les erreurs fréquentes à éviter avant d’envoyer la facture
La première erreur consiste à facturer de la TVA alors que l’autoliquidation s’applique. Le donneur d’ordre peut alors refuser la facture ou demander un avoir, puis une nouvelle facture conforme. À l’inverse, émettre une facture HT avec autoliquidation pour une prestation exclue du dispositif crée une anomalie fiscale : la TVA aurait dû être facturée normalement.
- Vérifier que le contrat est bien un contrat de sous-traitance de travaux immobiliers.
- Confirmer que le client est un professionnel assujetti à la TVA.
- Ne pas appliquer l’autoliquidation si le sous-traitant est en franchise en base de TVA.
- Indiquer un total HT clair, sans montant de TVA facturée.
- Ajouter la mention « autoliquidation » avant transmission au donneur d’ordre.
- Conserver les éléments permettant de justifier la nature des travaux en cas de contrôle.
En pratique, une facture juste repose sur trois réflexes : qualifier les travaux, identifier le rôle fiscal de chacun et aligner facture et déclaration. Si un doute subsiste sur une prestation mixte ou un chantier complexe, mieux vaut demander un avis comptable avant dépôt de la TVA que corriger la facture après coup.











