Prescription d’une facture impayée : 2 ans, 5 ans et la date d’échéance qui change tout
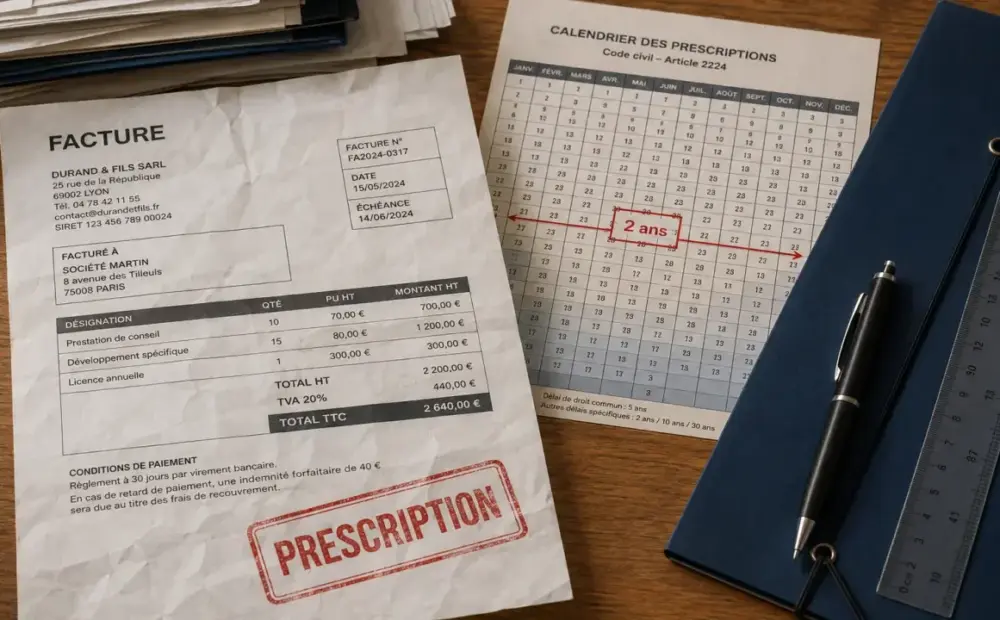
Une facture impayée ne se réclame pas indéfiniment devant un tribunal. La prescription fixe la durée pendant laquelle le créancier peut agir pour obtenir le paiement. Le délai dépend surtout du profil du débiteur, particulier ou professionnel. Pour éviter de perdre une créance, il faut donc vérifier vite la date d’échéance, le type de client et les actes déjà accomplis.
Les délais à retenir selon le débiteur
La prescription d’une facture impayée correspond au moment où l’action en justice devient irrecevable si le débiteur invoque ce moyen de défense. La dette peut avoir existé, la prestation peut avoir été réalisée, mais le créancier n’a plus toujours la possibilité d’obtenir une condamnation au paiement. Le point de départ et la durée du délai changent selon que la facture vise un consommateur ou un professionnel.
| Situation | Délai de prescription | Point de départ habituel | Conséquence principale |
|---|---|---|---|
| Facture adressée à un consommateur | 2 ans | Date d’échéance de la facture | Action judiciaire généralement impossible après expiration |
| Facture entre professionnels | 5 ans | Date d’échéance de la facture | Action compromise si la prescription est soulevée |
Le délai de 2 ans pour un particulier consommateur
Lorsqu’un professionnel facture un consommateur, le délai est en principe de 2 ans. Ce régime protège le particulier contre des réclamations trop tardives. En pratique, une entreprise qui laisse passer ce délai prend un risque majeur : même avec une facture conforme, des relances et un historique commercial clair, l’action en justice peut être rejetée. Le dossier doit donc être traité sans attendre, surtout si l’échéance date déjà de plusieurs mois.
Le délai de 5 ans entre professionnels
Entre professionnels, le délai de prescription est en principe de 5 ans. Cela concerne par exemple une facture B2B pour une prestation de service, une livraison de marchandises ou un abonnement professionnel. Ce délai plus long ne doit pas inciter à attendre. Plus une créance vieillit, plus les preuves se dispersent, les interlocuteurs changent et la contestation devient difficile à traiter. Une créance ancienne reste donc plus fragile, même avant la fin du délai.
Calculer le point de départ sans se tromper
Le point de départ est généralement la date d’échéance de la facture, c’est-à-dire la date à laquelle le paiement devait intervenir. Une facture émise le 1er mars avec paiement à 30 jours devient donc impayée à l’issue de ce délai, et c’est cette échéance qui sert habituellement de repère pour calculer la prescription.
Les délais de paiement indiqués sur la facture ont donc une importance concrète. Une échéance à 30 jours, 20 jours ou 60 jours décale le début du délai de prescription. Il ne suffit pas de regarder la date d’émission : il faut retrouver la date exacte à laquelle la somme est devenue exigible. C’est cette date qui compte, pas l’impression générale laissée par la facture ou par les échanges commerciaux.
Pour sécuriser le calcul, conservez dans un même dossier la facture, le bon de commande, les conditions générales, les échanges de validation, les relances et les éventuels accusés de réception. Une créance doit pouvoir être présentée comme certaine, liquide et exigible : certaine parce qu’elle est fondée, liquide parce que son montant est déterminé, exigible parce que la date de paiement est dépassée. Le détail est expliqué dans « Mise en demeure facture impayée ».
Le suivi doit rester simple et lisible. Entre la facture, l’échéance, la relance et la procédure, chaque document doit assurer la continuité de la preuve. Un trou dans la chronologie peut fragiliser le dossier : une échéance ambiguë, un devis non signé ou une contestation non traitée peuvent suffire à compliquer le recouvrement, même avant la prescription. Un dossier ordonné fait souvent gagner du temps au moment décisif.
Ce que change une facture prescrite
Le recouvrement judiciaire devient risqué, voire impossible
Une fois le délai dépassé, le créancier peut se heurter à une irrecevabilité. Le juge peut rejeter une demande non fondée ou prescrite, notamment si le débiteur soulève la prescription. Pour une facture due par un consommateur, l’impossibilité pratique d’agir après prescription est particulièrement forte. En clair, la créance peut exister sur le plan comptable sans pouvoir être imposée devant le tribunal.
Le recouvrement amiable reste parfois envisageable
La prescription vise l’action en justice, pas nécessairement tout échange amiable. Entre professionnels, une relance commerciale peut encore être tentée si elle reste loyale, mesurée et non trompeuse. Le débiteur peut décider de payer volontairement, de proposer un échéancier ou de reconnaître la dette. En revanche, il faut éviter toute pression abusive et ne pas présenter comme certaine une action judiciaire devenue fragile.
Face à une vieille facture, la bonne question n’est donc pas seulement “puis-je encore réclamer ?”, mais “puis-je encore contraindre légalement au paiement ?”. Cette nuance change la stratégie : négociation prudente, abandon comptable, transaction ou consultation d’un professionnel du recouvrement. Quand le délai est presque écoulé, la rapidité compte autant que le montant réclamé.
Interruption, suspension : les actes qui peuvent sauver le délai
Certains événements peuvent modifier le cours de la prescription. L’interruption efface le délai déjà écoulé et fait repartir un nouveau délai. La suspension, elle, met le compteur en pause pendant une période donnée, sans annuler le temps déjà passé. Les deux effets n’ont donc pas la même portée, et la distinction est importante au moment de choisir une procédure.
- Une assignation ou une citation en justice peut interrompre la prescription.
- Une procédure d’injonction de payer peut être utile, mais la requête seule ne suffit pas toujours : la signification de l’ordonnance joue un rôle déterminant dans certains cas.
- Une médiation, une conciliation ou un cas de force majeure peut suspendre le délai, notamment dans les conditions prévues par l’article 2238 du Code civil.
- Une mise en demeure est utile pour formaliser la réclamation, mais elle ne doit pas être confondue avec un acte interruptif d’instance.
Il faut aussi rester vigilant : selon l’article 2247 du Code civil, certains effets interruptifs peuvent être remis en cause si la demande est définitivement rejetée. Autrement dit, engager une procédure inadaptée ou insuffisamment fondée peut donner un faux sentiment de sécurité. Mieux vaut donc vérifier les pièces avant d’agir que compter sur un effet procédural incertain.
Choisir la bonne action avant l’expiration
Commencer par une relance structurée
Avant le contentieux, une relance amiable bien documentée peut suffire : rappel de la facture, montant dû, échéance dépassée, délai de régularisation et coordonnées de paiement. La mise en demeure marque une étape plus ferme. Elle prépare le dossier, montre la diligence du créancier et peut ouvrir la voie à une solution négociée. Si elle est claire et datée, elle facilite aussi la suite du recouvrement.
Passer au judiciaire si le délai approche
Lorsque la prescription menace, il faut éviter les relances sans fin. L’injonction de payer est souvent adaptée à une créance simple, peu contestable et justifiée par des pièces solides. La procédure au fond peut être préférable si le client conteste la prestation, le prix, la livraison ou l’exécution du contrat. Le bon choix dépend donc du niveau de preuve et du risque de contestation.
Pour les petites créances, certains dispositifs sont envisageables jusqu’à 5000 euros, avec l’intervention possible d’un commissaire de justice. Dans tous les cas, l’objectif est le même : obtenir un titre exécutoire avant que le temps ne transforme un impayé récupérable en créance juridiquement bloquée.
La méthode la plus sûre consiste à classer les factures impayées par date d’échéance, à isoler celles qui approchent des 2 ans ou des 5 ans, puis à décider rapidement entre relance, accord écrit, médiation ou action judiciaire. En matière de prescription, le calendrier est souvent aussi important que le montant de la facture. Agir tôt évite les décisions prises dans l’urgence et laisse plus de marge pour choisir la bonne voie.