
Facture impayée : relance, mise en demeure ou injonction de payer ?
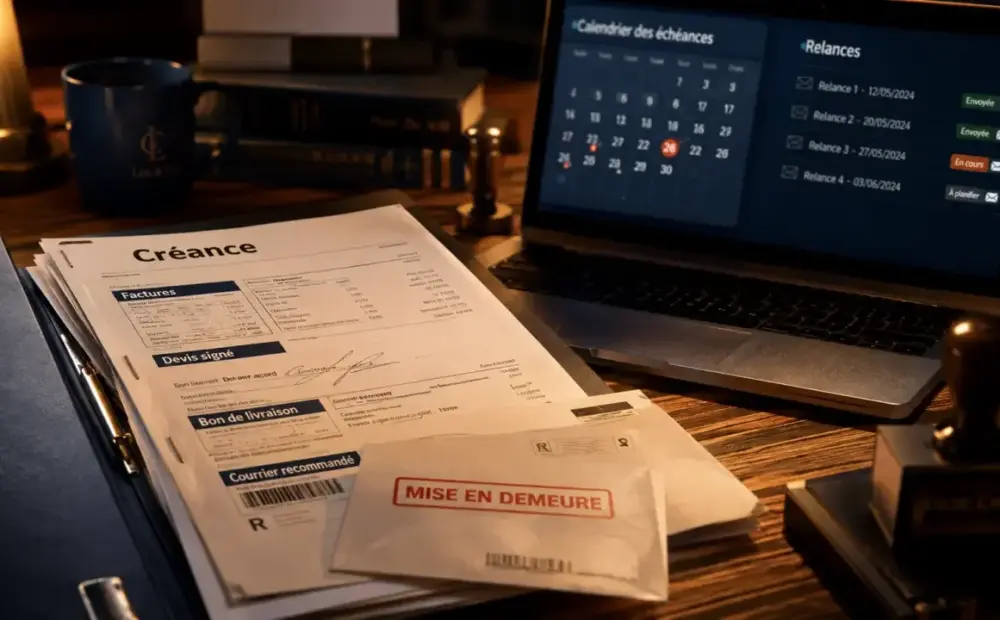
Lorsqu’une facture impayée persiste après l’échéance, le bon réflexe n’est pas de multiplier les rappels au hasard. Il faut choisir la bonne voie de recouvrement, au bon moment, en gardant un dossier solide. L’ordre logique reste le même, vérifiez d’abord la créance, puis passez par la relance amiable, la mise en demeure, la procédure simplifiée ou l’action judiciaire.
Avant d’agir : vérifier que la facture peut être recouvrée
Une facture devient un sujet de recouvrement dès que la date de paiement est dépassée. Avant toute démarche, il faut rassembler les pièces qui prouvent la dette : devis signé, bon de commande, contrat, bon de livraison, facture, conditions générales et échanges écrits déjà envoyés au client.
La nature du débiteur compte aussi. Le recouvrement d’une créance contre un professionnel ne se traite pas toujours comme une créance contre un particulier. Les délais de prescription doivent être vérifiés, car ils peuvent être de 5 ans ou de 2 ans selon les situations. Si l’on attend trop, l’action peut devenir impossible, même quand la facture est fondée.
Un dossier complet change tout. Une facture seule se conteste facilement. Une facture accompagnée d’un devis signé, d’une preuve d’exécution et d’échanges de validation est beaucoup plus solide. Cette cohérence permet aussi d’éviter un point de blocage fréquent, l’absence de preuve d’acceptation de la prestation ou de réception de la marchandise.
Recouvrement amiable : relancer vite, mais proprement
Le recouvrement amiable est souvent la première étape, car il permet d’obtenir le paiement sans aller au tribunal. Il commence par une relance simple par courriel, appel téléphonique, courrier ou notification via un outil de suivi. Le message doit rester clair et précis, montant dû, numéro de facture, date d’échéance, moyen de paiement et délai attendu pour régulariser.
Relance client : garder une trace exploitable
Une relance orale peut débloquer une situation, mais elle ne suffit pas toujours. Après un appel, mieux vaut envoyer un écrit récapitulatif. La chronologie du dossier reste alors claire si la situation évolue vers une mise en demeure ou une procédure d’injonction de payer. Cette trace écrite évite aussi les discussions inutiles sur le contenu de l’échange.
Mise en demeure : le signal formel avant contentieux
Si le débiteur ne paie pas malgré les relances, la mise en demeure marque un changement de ton. Elle peut être envoyée par lettre recommandée avec accusé de réception. Elle précise la somme réclamée, l’origine de la dette, le délai laissé pour payer et les suites possibles en cas d’absence de règlement.
Les pénalités de retard peuvent être dues dès le 1er jour de retard lorsque les conditions applicables le prévoient. Leur mention renforce la pression, mais elle doit rester conforme aux documents contractuels et au cadre légal applicable. Une formulation nette vaut mieux qu’un courrier trop long ou trop vague.
Choisir la bonne procédure selon le montant et la contestation
Quand l’amiable échoue, le choix dépend surtout de trois critères, le montant, l’existence d’une contestation sérieuse et la nécessité d’obtenir rapidement un titre exécutoire. Le tableau ci-dessous aide à s’orienter sans perdre de temps.
| Situation | Voie adaptée | Point de vigilance |
|---|---|---|
| Client joignable, retard récent | Relance amiable | Conserver les preuves de contact |
| Absence de réponse après relances | Mise en demeure | Envoyer un courrier précis et daté |
| Créance justifiée, peu contestable | Injonction de payer | Préparer les pièces dès la requête |
| Impayé inférieur à 5 000 € | Recouvrement des petites créances | L’accord des deux parties est nécessaire |
| Débiteur de mauvaise foi ou inexécution persistante | Exécution forcée après titre exécutoire | Intervention d’un commissaire de justice |
Injonction de payer : une procédure utile quand la dette est prouvée
L’injonction de payer est une procédure judiciaire simplifiée, utile lorsque la créance est documentée. Elle se déroule sans audience au départ. Le créancier dépose une requête avec ses justificatifs auprès de la juridiction compétente, par exemple le tribunal de commerce ou le tribunal judiciaire selon le dossier.
De la requête à l’ordonnance
Le juge examine les pièces. Si la demande est fondée, il rend une ordonnance d’injonction de payer. Cette ordonnance doit ensuite être signifiée au débiteur par un commissaire de justice. La signification de l’ordonnance doit intervenir dans un délai de 6 mois.
Opposition du débiteur et titre exécutoire
Après la signification, le débiteur dispose d’un délai d’opposition d’un mois. S’il conteste, l’affaire peut être examinée de manière contradictoire. S’il ne conteste pas dans le délai, le créancier peut demander l’apposition de la formule exécutoire, notamment après certificat de non-contestation. Le document devient alors un titre exécutoire, indispensable pour engager des mesures de recouvrement forcé.
Petites créances, commissaire de justice et exécution forcée
Pour les impayés inférieurs à 5 000 €, la procédure de recouvrement des petites créances peut être une option intéressante. Elle permet de rechercher une solution encadrée avec l’intervention d’un commissaire de justice, sans saisir directement le tribunal. Son efficacité repose toutefois sur un point simple, l’accord des deux parties.
Le commissaire de justice occupe une place centrale dans le recouvrement. Il peut intervenir dans la phase amiable, signifier une ordonnance, puis mettre en œuvre l’exécution une fois le titre exécutoire obtenu. Il dispose du monopole de l’exécution forcée, ce qui le distingue d’un cabinet de recouvrement ou d’une plateforme en ligne.
Après obtention d’un titre exécutoire, plusieurs mesures peuvent être envisagées selon la solvabilité du débiteur : saisie sur compte bancaire, saisie de biens mobiliers ou saisie sur revenus. Le choix dépend du dossier, des informations disponibles et du coût à engager au regard de la somme à récupérer.
Dans certains cas, une solution digitale ou un cabinet de recouvrement aide à automatiser les relances et à structurer le suivi. Pour une créance contestée, urgente ou proche de la prescription, l’intervention d’un professionnel du droit reste préférable afin de sécuriser la stratégie et d’éviter une erreur de procédure.











