
Facturation électronique obligatoire : calendrier 2026-2027, entreprises concernées et règles de conformité
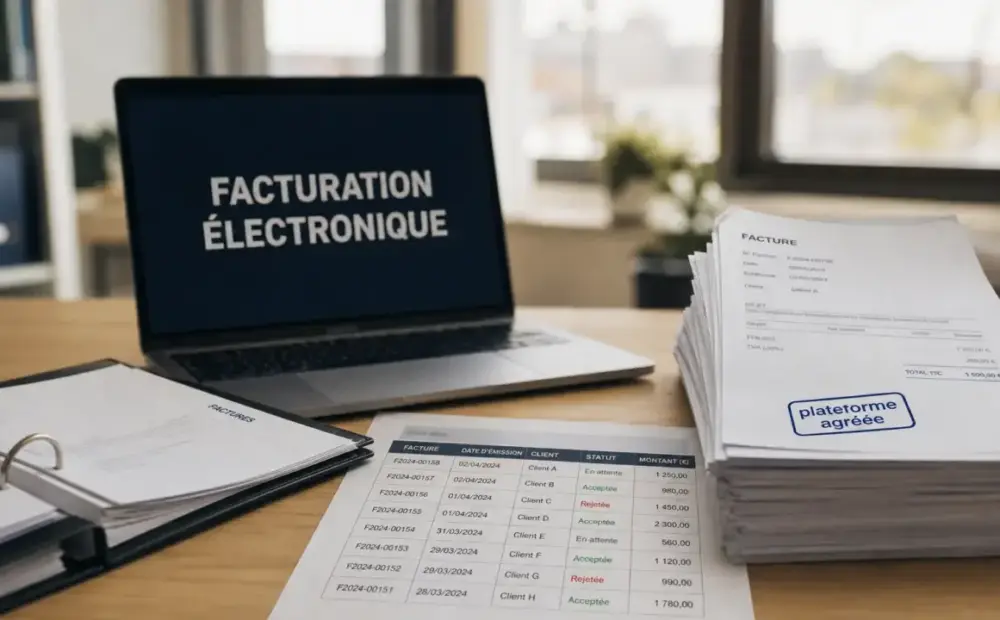
La facturation électronique obligatoire s’impose progressivement aux entreprises françaises assujetties à la TVA. Il faut anticiper trois choses : recevoir les factures au bon format, émettre dans les délais prévus et transmettre certaines données via une plateforme agréée. Pour les dirigeants, indépendants, PME et services comptables, l’enjeu est simple : savoir si l’activité entre dans le champ de la réforme et quoi préparer dès maintenant.
Ce qui change vraiment avec la facture électronique
Une facture électronique conforme n’est pas un simple PDF envoyé par e-mail, ni un scan enregistré dans un dossier partagé. La réforme impose une facture sous une forme normée, exploitable par les systèmes comptables et transmissible par une plateforme agréée. L’objectif est de mieux suivre les échanges, de réduire les erreurs de saisie et d’éviter les factures perdues ou les fichiers inutilisables.
PDF, scan, e-mail : pourquoi cela ne suffit plus
Un PDF peut rester pratique pour la lecture, mais il ne contient pas toujours des données structurées exploitables automatiquement. Avec la réforme, la facture doit circuler dans un cadre technique qui permet son contrôle, son suivi et son intégration comptable. L’envoi ne repose donc plus seulement sur le client destinataire. Il passe par un circuit sécurisé, avec des statuts de traitement plus visibles.
Le rôle central des plateformes agréées
Les entreprises devront utiliser une plateforme agréée par l’État, directement ou via une solution compatible. Cette plateforme transmettra les factures électroniques et certaines données utiles à l’administration fiscale. La Direction générale des Finances publiques (DGFIP) met à disposition des ressources sur impots.gouv.fr, notamment pour suivre les informations officielles et la liste des plateformes immatriculées.
Qui est concerné par l’obligation ?
La réforme vise les opérations entre entreprises établies en France et assujetties à la TVA. Le périmètre est large : grandes entreprises, entreprises de taille intermédiaire, PME, micro-entreprises, indépendants et professions libérales dès lors qu’ils relèvent de ce cadre. Plus de 10 millions d’acteurs économiques sont concernés par la généralisation de la facturation électronique.
Le critère déterminant : l’assujettissement à la TVA
La taille de la structure ne suffit pas à exclure du dispositif. Une micro-entreprise ou un professionnel indépendant peut être concerné si son activité entre dans le champ de la TVA. À l’inverse, certaines opérations suivent un autre traitement, notamment lorsqu’elles ne correspondent pas à une transaction entre deux entreprises établies en France et assujetties à la TVA.
Les opérations dans le champ de la réforme
Les ventes de biens et les prestations de services entre entreprises françaises assujetties à la TVA entrent dans le dispositif. Les échanges avec des particuliers ou certaines opérations internationales peuvent relever d’une transmission de données différente, appelée e-reporting. Il est donc utile de cartographier ses flux : clients professionnels, clients particuliers, fournisseurs français, opérations à l’étranger et cas spécifiques liés à l’activité.
Le calendrier à retenir selon la taille de l’entreprise
La réforme distingue l’obligation de recevoir des factures électroniques et l’obligation d’en émettre. C’est un point essentiel : une entreprise peut devoir être prête à recevoir avant d’être tenue d’émettre. Le calendrier donne une trajectoire progressive pour adapter les outils et les processus internes.
| Date | Obligation | Entreprises concernées |
|---|---|---|
| 1er septembre 2026 | Réception des factures électroniques | Toutes les entreprises concernées |
| 1er septembre 2026 | Émission des factures électroniques | Grandes entreprises et entreprises de taille intermédiaire |
| 1er septembre 2027 | Émission des factures électroniques | Petites et moyennes entreprises et micro-entreprises |
Pour une PME ou une micro-entreprise, l’échéance d’émission arrive plus tard, mais l’obligation de réception dès le 1er septembre 2026 impose déjà une organisation fiable. Attendre la dernière ligne droite expose à des paramétrages incomplets, à des erreurs de données clients ou à une mauvaise coordination entre le logiciel de facturation et la comptabilité.
Mentions obligatoires, e-reporting et conservation : les points de conformité
La facturation électronique ne modifie pas seulement le canal d’envoi. Elle impose aussi une meilleure qualité de la donnée. Certaines mentions devront figurer dans des champs dédiés pour être exploitées correctement par les plateformes et les logiciels. Le numéro SIREN, les informations relatives à la TVA, la nature des opérations et les données de transaction deviennent des éléments à fiabiliser.
Le e-reporting complète l’e-invoicing
L’e-invoicing désigne la circulation des factures électroniques entre entreprises. Le e-reporting correspond à la transmission de certaines données de transaction et de paiement lorsque les opérations ne relèvent pas directement du circuit de facturation électronique classique. Cette distinction évite une confusion fréquente : toutes les ventes ne suivent pas le même flux, mais elles peuvent tout de même entraîner une obligation de transmission d’informations. La question est traitée à part : « B2C, international, TVA à l’encaissement ».
Le nouveau système oblige à traiter la facture comme une donnée suivie de bout en bout. Elle ne s’arrête plus au moment de l’envoi au client, car elle reste liée à ses statuts, à ses informations de paiement, à ses contrôles et à sa conservation. Cette logique aide à repérer les points faibles avant la réforme : un fichier client mal renseigné, un code TVA approximatif ou une facture corrigée manuellement peuvent perturber le flux, de l’émission jusqu’à l’archivage.
Sécurisation et durée de conservation
Les documents doivent être conservés sous forme informatique pendant 6 ans. La sécurisation peut notamment s’appuyer sur des dispositifs comme le cachet électronique qualifié ou l’horodatage, selon les solutions retenues. L’objectif est de garantir l’intégrité de la facture, sa traçabilité et sa disponibilité en cas de contrôle.
Préparer la transition sans bloquer l’activité
La bonne approche consiste à traiter la réforme comme un projet d’organisation, pas comme une simple mise à jour logicielle. Les entreprises ont intérêt à vérifier leurs outils, leurs données et leurs habitudes de validation avant les échéances. Cela permet d’éviter une rupture dans l’émission des factures, le suivi des règlements ou la récupération des pièces fournisseurs.
- Identifier les flux concernés : ventes B2B en France, achats fournisseurs, opérations avec particuliers, opérations internationales.
- Contrôler les données clients et fournisseurs : SIREN, adresse, statut TVA, contacts de facturation.
- Choisir une solution compatible : logiciel de facturation, expert-comptable ou plateforme agréée.
- Mettre à jour les modèles de facture : champs obligatoires, mentions, informations de paiement.
- Former les équipes : facturation, comptabilité, administration des ventes et dirigeants.
Cette anticipation peut aussi améliorer le pilotage quotidien : moins de ressaisie, un suivi plus clair du traitement des factures, une meilleure visibilité sur les délais de paiement et une centralisation des flux. En cas de doute, les entreprises peuvent consulter les ressources officielles de la DGFIP sur impots.gouv.fr ou contacter le numéro national d’assistance 0 806 807 807.











