
Facturation électronique obligatoire : recevoir en 2026, émettre en 2027 selon la taille de l’entreprise
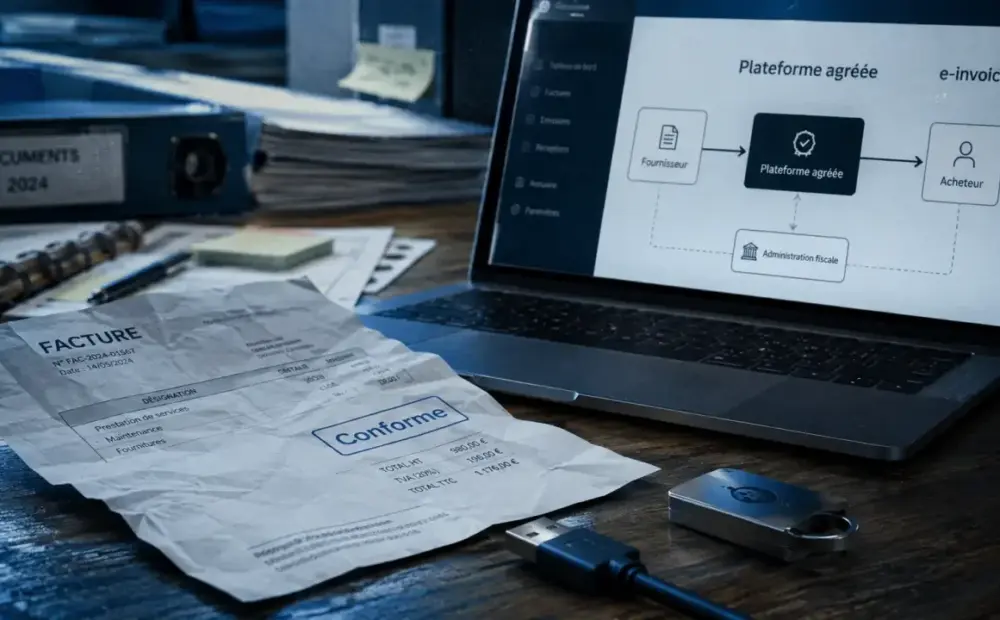
La facturation électronique obligatoire s’applique progressivement aux entreprises françaises. L’enjeu ne se limite pas à remplacer les PDF par un autre fichier. Il s’agit de transmettre les factures et certaines données via une plateforme agréée, dans un format structuré et conforme. Pour une entreprise, la vraie question est donc simple : quand faut-il recevoir, quand faut-il émettre, et avec quel outil ? Le détail est expliqué dans « B2C, international, TVA à l’encaissement ».
Ce que recouvre vraiment la facturation électronique obligatoire
Une facture électronique conforme n’est pas un simple PDF envoyé par e-mail, ni un scan de facture papier. La réforme impose une facture créée, transmise, reçue et conservée sous une forme électronique normée. Cette structure permet aux logiciels, aux plateformes et à l’administration de lire les données essentielles sans ressaisie manuelle.
PDF, scan, e-mail : pourquoi cela ne suffit pas
Un PDF envoyé par e-mail peut être pratique, mais il ne garantit pas la conformité attendue. La facture électronique réglementaire doit contenir des données structurées, circuler par un canal reconnu et permettre une traçabilité du traitement. L’objectif est de limiter les erreurs de saisie, les factures perdues, les fichiers corrompus et les retards de validation.
Le rôle central des plateformes agréées
Les factures devront transiter par une plateforme agréée par l’État ou une solution compatible connectée à cet écosystème. Ces plateformes assurent la transmission des factures, le suivi des statuts et l’envoi des données nécessaires. La liste des plateformes immatriculées est à vérifier sur les canaux officiels, notamment impots.gouv.fr.
Entreprises concernées : le critère clé reste la TVA
Le champ d’application vise les opérations entre entreprises établies en France et assujetties à la TVA. Cela concerne les grandes entreprises, les entreprises de taille intermédiaire, les PME, les micro-entreprises, les indépendants et les professions libérales dès lors qu’ils entrent dans ce cadre. La réforme touche ainsi plus de 10 millions d’acteurs économiques et plus de sept millions d’entreprises.
Les opérations dans le périmètre
Sont principalement visées les ventes et prestations de services entre professionnels établis en France et assujettis à la TVA. La réforme porte donc sur la relation B2B domestique : un fournisseur facture un client professionnel français, et la facture circule via le dispositif prévu.
Les cas à vérifier avant de décider que l’on est exclu
Une entreprise en franchise en base de TVA, une activité partiellement exonérée ou une opération internationale peut demander une analyse plus fine. Le bon réflexe consiste à repartir du flux réel : qui vend, à qui, depuis quel établissement, avec quel régime de TVA et pour quelle nature d’opération ? Cette lecture évite une erreur fréquente, celle de raisonner seulement à partir du statut juridique de l’entreprise, alors que l’obligation dépend aussi du type d’opération facturée.
Calendrier : réception pour tous en 2026, émission selon la taille
La mise en œuvre est progressive pour laisser aux entreprises le temps d’adapter leurs outils et leurs processus. La distinction la plus importante concerne l’obligation de recevoir et l’obligation d’émettre des factures électroniques.
| Date | Obligation | Entreprises concernées |
|---|---|---|
| 1er septembre 2026 | Recevoir des factures électroniques | Toutes les entreprises concernées par la réforme |
| 1er septembre 2026 | Émettre des factures électroniques | Grandes entreprises et entreprises de taille intermédiaire |
| 1er septembre 2027 | Émettre des factures électroniques | PME et micro-entreprises |
Concrètement, même une petite structure qui n’émettra qu’en 2027 devra être capable de recevoir des factures électroniques dès le 1er septembre 2026. C’est souvent ce point qui demande le plus d’anticipation : il faut choisir une solution, informer les équipes et vérifier que la comptabilité pourra intégrer les nouveaux flux.
Mentions obligatoires, e-reporting et conservation : les impacts pratiques
La réforme ne change pas seulement le canal d’envoi. Elle renforce aussi la qualité des informations transmises et la traçabilité des échanges. Certaines mentions devront figurer dans des champs dédiés pour être correctement exploitées par les plateformes et les logiciels comptables.
Les informations à fiabiliser dans vos factures
Avant l’échéance, il est prudent de vérifier les données de base : numéro SIREN, adresse de facturation, régime de TVA, catégorie d’opération, identité du client, conditions de paiement. Une erreur sur ces informations peut bloquer le traitement ou créer des écarts comptables. La facture devient un objet de données autant qu’un document commercial.
E-reporting : le complément à ne pas négliger
À côté de l’e-invoicing, l’e-reporting consiste à transmettre certaines données de transaction et de paiement. Il complète la facturation électronique pour permettre un meilleur suivi économique et fiscal. Pour l’entreprise, cela suppose de savoir où se trouvent les données, qui les valide et comment elles remontent dans l’outil utilisé.
Sécurisation et archivage
La sécurisation peut s’appuyer sur un cachet électronique qualifié et sur l’horodatage des échanges. Les documents doivent aussi être conservés sous forme informatique pendant 6 ans. Ce point impose de penser l’archivage dès le choix de la solution, et pas seulement l’émission de la facture.
Se préparer sans attendre la dernière minute
La transition se pilote mieux comme un projet court et transversal que comme une simple mise à jour logicielle. La comptabilité est concernée, mais aussi les équipes commerciales, les achats, l’administration des ventes et parfois les prestataires informatiques.
- Cartographier les flux : factures clients, factures fournisseurs, avoirs, paiements, relances.
- Vérifier les données clients et fournisseurs : SIREN, adresses, TVA, contacts de facturation.
- Identifier la solution actuelle : logiciel comptable, ERP, outil de devis-factures, connecteurs possibles.
- Choisir une plateforme agréée ou confirmer la compatibilité de l’outil utilisé.
- Former les équipes aux nouveaux statuts de facture, aux rejets, aux validations et aux contrôles.
- Tester avant l’échéance sur quelques flux représentatifs pour éviter les blocages au démarrage.
Les bénéfices sont concrets si la préparation est bien menée : centralisation des factures, suivi plus clair des statuts, réduction des ressaisies, meilleur respect des délais de paiement et pilotage plus fin de la trésorerie. En cas de doute, les entreprises peuvent consulter les ressources de la Direction générale des Finances publiques, France Num, les chambres consulaires ou les fédérations professionnelles. Un numéro national d’assistance est également indiqué : 0 806 807 807.











