
Quelle mention écrire sur une facture en autoliquidation ? BTP, intracommunautaire, import
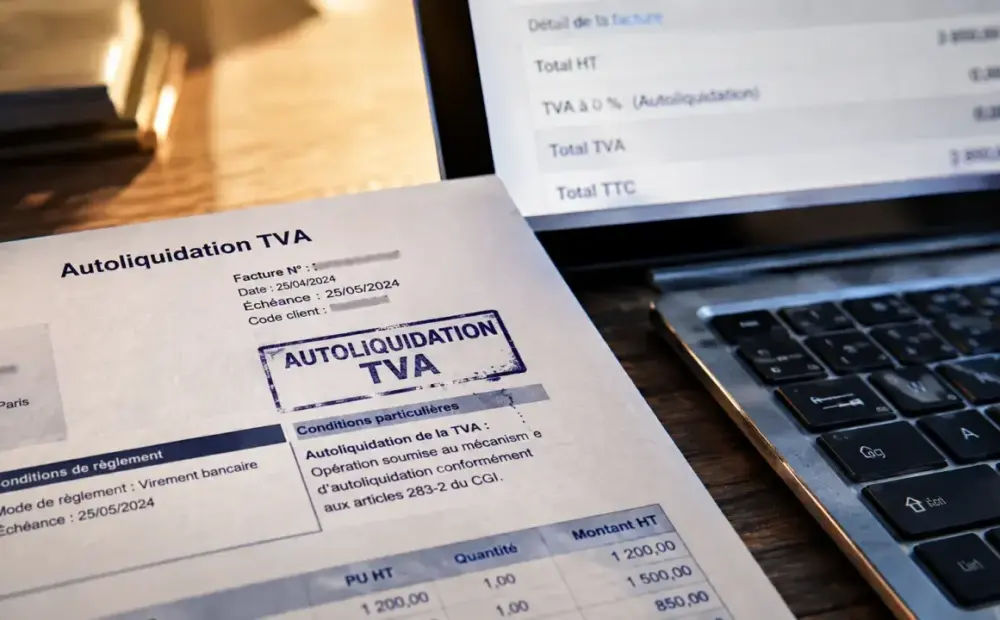
L’autoliquidation de la TVA modifie une règle simple de facturation, le fournisseur ne collecte pas la taxe, car c’est le client, aussi appelé preneur, qui la déclare et la reverse lorsqu’il y est tenu. La facture est donc émise hors taxe, avec une mention claire qui justifie l’absence de TVA facturée. La question est traitée à part : « TVA sur les prestations de services ».
Le principe à comprendre avant d’écrire la mention
Dans un schéma classique, l’entreprise facture le prix HT, ajoute la TVA, encaisse puis déclare. En autoliquidation, le mécanisme est inversé, le vendeur ou le sous-traitant facture uniquement le montant HT, tandis que le client assujetti autoliquide la TVA dans sa propre déclaration, notamment sur la CA3 lorsqu’il relève de ce régime déclaratif.
La mention sur facture n’est pas une formule décorative. Elle explique pourquoi la ligne de TVA est à 0 € ou absente et indique au client qu’il est redevable de la taxe. Sans cette mention, la facture peut être contestée par le client, rejetée par son service comptable ou fragilisée en cas de contrôle.
Il faut aussi distinguer l’autoliquidation de la franchise en base de TVA. Une entreprise en franchise ne facture pas la TVA parce qu’elle n’y est pas assujettie dans les mêmes conditions, elle utilise alors la mention « TVA non applicable, article 293 B du CGI ». Ce n’est pas la même logique qu’une facture en autoliquidation.
Les mentions exactes à utiliser selon le cas
La formulation doit être visible, idéalement près du total de la facture, dans la zone des conditions de TVA ou sous le tableau des lignes facturées. L’objectif est simple, le client doit comprendre immédiatement que la TVA n’est pas facturée parce qu’elle est autoliquidée.
| Situation | Mention recommandée sur la facture | Point de vigilance |
|---|---|---|
| Cas général d’autoliquidation | Autoliquidation de la TVA | La facture doit rester en HT, sans TVA collectée par l’émetteur. |
| Sous-traitance dans le BTP | Autoliquidation de la TVA par le preneur | Le sous-traitant facture HT au donneur d’ordre concerné. |
| Opération intracommunautaire | Autoliquidation de la TVA, conformément à l’article 283 du CGI | Le numéro de TVA intracommunautaire du client doit être vérifié, notamment via VIES. |
| Livraison intracommunautaire exonérée | Exonération de TVA, article 262 ter, I du Code général des impôts | À utiliser lorsque l’opération relève bien de cette exonération. |
| Franchise en base | TVA non applicable, article 293 B du CGI | Ce n’est pas une autoliquidation, mais un autre régime. |
Une facture fonctionne comme un modèle répétable, si le cadre est mal conçu, chaque document reproduit la même erreur. Créer un modèle dédié à l’autoliquidation dans son logiciel de facturation évite de ressaisir la mention au cas par cas, mais aussi de mélanger les régimes. Un modèle BTP, un modèle intracommunautaire et un modèle franchise en base permettent de verrouiller la bonne mention, le bon traitement de TVA et les champs sensibles comme le numéro de TVA du client.
Les principaux cas où l’autoliquidation s’applique
Dans la pratique, trois situations reviennent souvent. Elles ne se traitent pas de la même manière, mais elles ont un point commun, la facture reste en HT et la mention fiscale sert à sécuriser le document.
Sous-traitance dans le BTP
Le cas le plus fréquent concerne la sous-traitance dans le secteur du bâtiment. Le sous-traitant émet une facture HT à l’entreprise principale ou au donneur d’ordre lorsque les conditions sont réunies. Le preneur déclare alors lui-même la TVA due, au lieu de la payer au sous-traitant. Nous y revenons en détail : « Facture autoliquidation TVA sous-traitant ».
Par exemple, pour une prestation de 1 000 € HT soumise à un taux de 20 %, le sous-traitant facture 1 000 € HT et 0 € de TVA. Le preneur déclare 200 € de TVA due, et peut en principe déclarer en parallèle la TVA déductible si les règles de déduction sont remplies.
Opérations intracommunautaires
Dans les échanges entre entreprises assujetties établies dans différents pays de l’Union européenne, l’autoliquidation est courante. La facture est généralement émise HT, avec les numéros de TVA intracommunautaire des deux parties et une mention adaptée à l’opération.
Avant d’émettre la facture, il est prudent de vérifier la validité du numéro de TVA intracommunautaire du client via VIES. Si le numéro est invalide ou si le client n’est pas assujetti, le traitement fiscal peut changer. La mention sur facture doit donc correspondre au régime réellement applicable, pas à un simple automatisme de modèle.
Importations
La TVA à l’importation est autoliquidée depuis le 1er janvier 2022. Cela signifie que la TVA due à l’import est déclarée directement par l’entreprise importatrice, au lieu d’être systématiquement avancée au moment du dédouanement. Cette règle a un impact de trésorerie et de déclaration, mais elle ne dispense pas de conserver les justificatifs douaniers et comptables.
Les autres mentions obligatoires ne disparaissent pas
Ajouter « Autoliquidation de la TVA » ne remplace jamais les mentions classiques d’une facture. Le document doit toujours comporter les informations d’identification du vendeur et du client, la date d’émission, le numéro de facture, la description des biens ou services, les quantités, le prix unitaire HT, les éventuelles remises, le total HT et les conditions de paiement.
En intracommunautaire, les numéros de TVA des parties sont particulièrement importants. En BTP, l’identité du donneur d’ordre, la nature des travaux et le lien avec la sous-traitance doivent être suffisamment clairs pour justifier l’application du régime. Ces éléments servent à relier la facture au bon cadre fiscal sans ambiguïté.
La présentation doit rester lisible, avec une ligne « Total HT », une ligne indiquant que la TVA est autoliquidée, puis un total à payer égal au montant HT. Évitez d’afficher une TVA collectée si vous indiquez en même temps une autoliquidation, ce mélange crée une contradiction comptable.
Erreurs fréquentes et réflexes de conformité
La première erreur consiste à facturer la TVA alors que l’autoliquidation s’applique. Le client risque alors de payer une TVA qui n’aurait pas dû lui être facturée, avec un traitement comptable à corriger. À l’inverse, appliquer l’autoliquidation sans base juridique valable conduit à une facture HT injustifiée.
La deuxième erreur est l’oubli de la mention. Même si le montant HT est correct, l’absence de formule explicite peut rendre la facture difficile à traiter. Une mention courte, visible et cohérente avec le cas réel sécurise le document et limite les retours du service comptable.
Enfin, il faut éviter les automatismes. Toutes les prestations BTP ne relèvent pas nécessairement de l’autoliquidation, tous les clients européens ne disposent pas forcément d’un numéro valide, et la franchise en base n’est pas une autoliquidation. Le bon réflexe consiste à vérifier trois éléments avant émission, la nature de l’opération, le statut du client et la mention fiscale adaptée.











