
TVA, 40 € et nouvelles mentions électroniques : les mentions obligatoires d’une facture
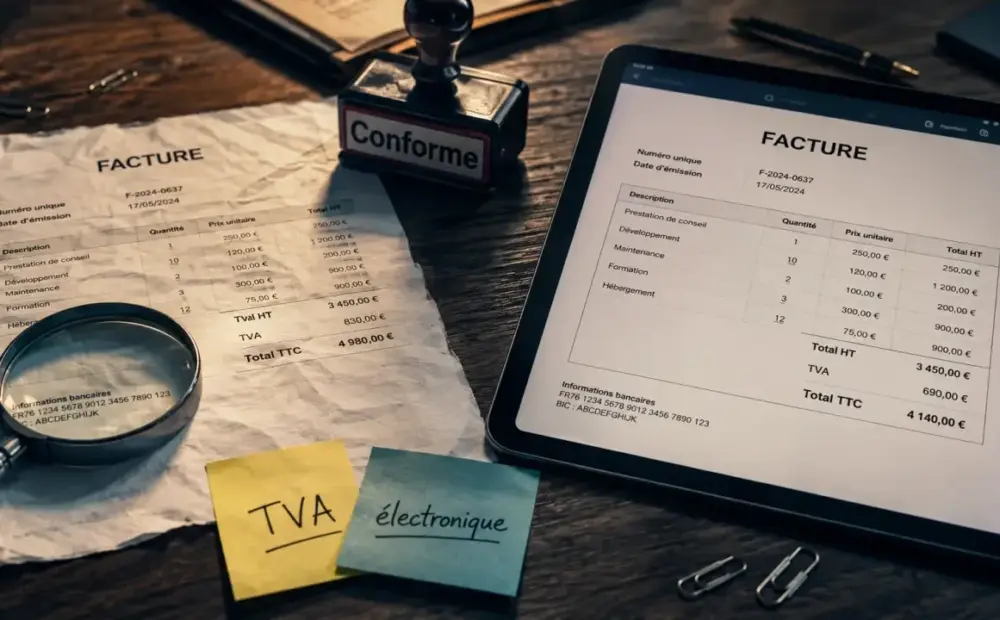
Une facture conforme n’est pas seulement un document comptable, c’est aussi une preuve commerciale, fiscale et juridique. Avant l’envoi, chaque mention obligatoire doit être vérifiée selon le client, le régime de TVA et les règles liées à la facture électronique.
Le socle commun à faire figurer sur toute facture
Les mentions de base servent à identifier l’opération, les parties et les conditions financières. Elles doivent être lisibles, cohérentes et présentes sur chaque facture, qu’elle soit papier, PDF ou électronique.
| Zone de la facture | Mentions à prévoir |
|---|---|
| Identification du document | Date d’émission, numéro unique, séquence chronologique et continue. |
| Vendeur ou prestataire | Nom ou dénomination sociale, adresse, Siren ou Siret, forme juridique et capital social si applicable, RCS ou RM selon l’activité. |
| Client | Nom ou dénomination sociale, adresse, adresse de facturation si différente, adresse de livraison si elle existe. |
| Opération facturée | Date de vente ou de prestation, désignation précise des biens ou services, quantité, prix unitaire hors taxes. |
| Prix et TVA | Taux de TVA applicable, montant de TVA, total HT, total TTC, réductions acquises à la date de vente. |
| Paiement | Date ou délai de paiement, conditions d’escompte, pénalités de retard, indemnité forfaitaire de 40 € pour frais de recouvrement entre professionnels. |
Le numéro de facture demande une vigilance particulière. Il doit être unique et suivre une logique chronologique continue. Une rupture sans explication peut compliquer un contrôle et laisser penser qu’une facture manque dans la séquence.
TVA, statut du vendeur, client : les mentions qui changent selon le cas
Franchise en base, autoliquidation et TVA intracommunautaire
La TVA est l’un des principaux points qui varient d’une facture à l’autre. Si l’entreprise bénéficie de la franchise en base de TVA, la facture doit indiquer la formule « TVA non applicable, article 293 B du CGI ». En cas d’autoliquidation, il faut mentionner « autoliquidation » pour que le client applique le bon traitement fiscal.
Le numéro individuel d’identification à la TVA doit apparaître dans les situations concernées, notamment pour certaines opérations entre professionnels. Lorsqu’un numéro de bon de commande a été émis par l’acheteur, il doit aussi figurer sur la facture. Le détail est expliqué dans « Quelles mentions obligatoires sur une facture ».
Entrepreneur individuel, association agréée, assurance professionnelle
Certains statuts imposent des précisions supplémentaires. Un entrepreneur individuel doit utiliser la dénomination adaptée à son statut. Lorsqu’un vendeur ou prestataire est membre d’un centre de gestion ou d’une association agréée, une mention relative à l’acceptation du règlement par chèque ou carte bancaire peut être requise. Pour certaines activités réglementées, l’assurance professionnelle obligatoire doit aussi être indiquée avec les coordonnées de l’assureur et la couverture géographique du contrat.
Une facture fonctionne comme un ensemble cohérent : si une seule information manque, le traitement peut devenir confus. La date de prestation rattache l’opération à la bonne période, le taux de TVA déclenche le bon calcul, les pénalités de retard sécurisent le recouvrement et l’identité complète du client évite les erreurs. Vérifier une facture ligne par ligne revient donc à s’assurer que chaque donnée arrive au bon endroit, pour le client, le comptable, l’administration fiscale ou la plateforme de facturation.
Facture électronique : les nouvelles mentions à anticiper
La généralisation progressive de la facture électronique ajoute de nouvelles informations à préparer. Selon Service-Public.fr et Economie.gouv.fr, les entreprises concernées devront intégrer des mentions supplémentaires pour faciliter le traitement automatisé et le suivi des opérations.
- Le numéro Siren du client, pour identifier plus sûrement l’acheteur professionnel.
- L’adresse de livraison des biens, lorsqu’elle est différente de l’adresse du client.
- La nature de l’opération : livraison de biens, prestation de services ou opération mixte.
- L’option pour le paiement de la taxe d’après les débits, lorsque l’entreprise a choisi ce régime.
Le calendrier prévoit une entrée en vigueur progressive : à partir du 1er septembre 2026 pour la réception des factures électroniques et pour l’émission par les grandes entreprises et les entreprises de taille intermédiaire, puis à partir du 1er septembre 2027 pour l’émission par les PME et micro-entreprises. Même si l’obligation d’émission arrive plus tard, mieux vaut adapter dès maintenant les fiches clients, les adresses de livraison et les champs de TVA dans l’outil de facturation.
Facture à un particulier, facture d’avoir et pro forma : ne pas tout mélanger
La facture pour un particulier
Entre professionnels, la facture est en principe obligatoire. Avec un particulier, la règle dépend davantage de la nature de l’opération, du montant et de la demande du client. Pour certaines prestations de services, une note est obligatoire à partir de 150 € HT. Pour certaines ventes de biens à un consommateur, la facture doit aussi mentionner l’existence et la durée de la garantie légale de conformité de 2 ans.
La facture d’avoir
Une facture d’avoir sert à corriger ou annuler tout ou partie d’une facture déjà émise : retour produit, remise accordée après coup, erreur de prix, annulation de prestation. Elle doit reprendre les informations d’identification habituelles et faire clairement référence à la facture initiale concernée. Elle ne remplace pas une suppression de facture, elle documente la correction.
La facture pro forma
La facture pro forma est un document informatif, souvent utilisé avant une commande, une livraison ou une formalité douanière. Elle ressemble à une facture, mais elle n’a pas la même valeur comptable qu’une facture définitive. Pour éviter toute ambiguïté, elle doit porter clairement la mention « pro forma » et ne pas être intégrée comme une vente finalisée tant qu’une facture réelle n’a pas été émise.
Sanctions et bons réflexes avant envoi
Une omission peut coûter cher. Une erreur ou l’absence d’une mention obligatoire peut entraîner une amende fiscale de 15 € par mention manquante ou inexacte, avec des limites prévues par les textes. Des sanctions administratives peuvent aussi atteindre 75 000 € pour une personne physique et 375 000 € pour une personne morale. En matière de retard de paiement entre professionnels, les pénalités ne peuvent pas être inférieures à 3 fois le taux de l’intérêt légal, et l’indemnité forfaitaire de 40 € doit être prévue.
Avant d’envoyer une facture, contrôlez toujours quatre points : la numérotation, l’identité complète des deux parties, le détail HT/TVA/TTC ligne par ligne et les conditions de paiement. Ajoutez ensuite les mentions particulières liées au régime, à l’activité ou au type de client. Cette méthode réduit le risque d’oubli et facilite la transition vers la facture électronique.











