
Facture d’avoir : corriger une facture, numéroter l’avoir et gérer la TVA
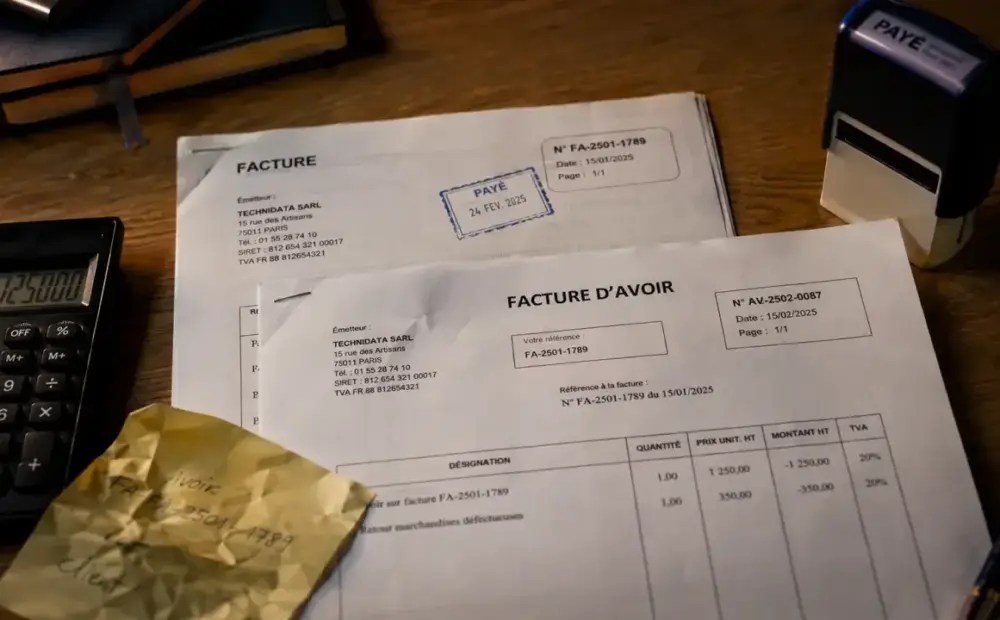
Une facture d’avoir corrige une facture déjà émise sans la modifier. Elle laisse une trace claire pour la comptabilité, le client et la TVA. Le document doit rester précis : motif, référence à la facture initiale, montants HT et TTC, taux de TVA et numérotation doivent rester cohérents. Pour aller plus loin, voir « Facture rectificative, avoir ou facture complémentaire ».
À quoi sert vraiment une facture d’avoir ?
La facture d’avoir, aussi appelée note de crédit, est un document rectificatif établi par le vendeur ou le prestataire pour son client. Elle constate qu’une somme doit être déduite, remboursée ou imputée sur une prochaine facture. Elle intervient toujours après une facture initiale.
Son utilité est simple : corriger une opération déjà facturée. Cela peut concerner une erreur de prix, une quantité incorrecte, un retour de marchandises, une prestation annulée en partie ou une remise accordée après facturation. L’avoir peut être total, lorsqu’il annule entièrement la facture d’origine, ou partiel, lorsqu’il ne porte que sur une fraction du montant.
Pourquoi ne pas modifier la facture initiale ?
Une facture déjà émise ne doit pas être supprimée ni modifiée librement. Il faut conserver la facture originale et établir un document distinct pour expliquer la correction. Cette méthode protège la traçabilité comptable : on sait ce qui a été facturé, ce qui a été corrigé, pourquoi, et à quelle date. Sur ce sujet précis, voir « Numérotation des factures ».
Cette rigueur compte particulièrement en cas de contrôle, de litige client ou de rapprochement comptable. Une facture modifiée sans historique peut créer une incohérence entre le vendeur, le client et la déclaration de TVA.
Quand émettre un avoir : les situations les plus fréquentes
La facture d’avoir ne sert pas seulement à corriger une erreur. Elle formalise aussi des ajustements commerciaux décidés après l’émission de la facture. Dans tous les cas, le montant dû par le client diminue.
- Erreur de prix : un article facturé 550 euros aurait dû l’être 500 euros, l’avoir porte alors sur 50 euros.
- Erreur de quantité : le client a reçu ou conservé moins d’unités que prévu.
- Retour de marchandises : tout ou partie des produits facturés est retourné.
- Annulation de commande : la vente est annulée après émission de la facture.
- Geste commercial : un rabais, une remise ou une compensation est accordé à la suite d’une réclamation.
- Trop-perçu sur acompte : le montant encaissé dépasse finalement le montant réellement dû.
Pour choisir entre avoir total et avoir partiel, regardez l’effet réel de la correction. Si toute l’opération disparaît, l’avoir total remet le compteur à zéro. Si seule une ligne, une quantité ou une remise change, l’avoir partiel ajuste seulement l’écart. Cette distinction évite deux erreurs courantes : annuler toute une facture alors qu’une simple correction suffit, ou multiplier les petits avoirs sans visibilité sur le solde client.
Les mentions indispensables pour une facture d’avoir conforme
Une facture d’avoir reprend l’essentiel des mentions d’une facture classique, avec des précisions liées à son caractère rectificatif. Elle doit être claire pour le client comme pour la comptabilité.
Les informations à faire apparaître
Le document doit indiquer sans ambiguïté qu’il s’agit d’un avoir, par exemple avec la mention « facture d’avoir » ou « note de crédit ». Il doit aussi comporter les informations d’identification du vendeur et du client, la date d’émission, un numéro unique, la désignation des biens ou services concernés, les montants HT, la TVA, le TTC et le total à déduire ou à rembourser. À lire aussi sur ce point : « Facture d’acompte ».
La référence à la facture initiale reste essentielle : numéro, date et, si besoin, lignes concernées. Le motif doit aussi être écrit de façon compréhensible, par exemple « retour de marchandises », « remise commerciale de 5 % », « erreur de taux de TVA » ou « annulation partielle de prestation ».
Numérotation : continue ou série dédiée
La numérotation doit rester chronologique et traçable. Vous pouvez intégrer les avoirs dans la même séquence que les factures, ou créer une série dédiée, par exemple A-2026-001. L’important est d’éviter les doublons, les trous inexpliqués et les numéros réutilisés.
Un enchaînement clair, comme une facture n°102 suivie d’une facture n°103 ou d’un avoir A-2026-001, facilite les rapprochements. À l’inverse, un avoir non numéroté ou daté de manière incohérente fragilise le dossier comptable.
Calculer un avoir avec TVA sans se tromper
Le calcul d’un avoir suit la même logique que la facture d’origine, mais en sens inverse. Le montant peut être présenté en négatif ou sous forme de « net à déduire » ou de « net à votre crédit ». Dans tous les cas, le taux de TVA doit correspondre à celui appliqué sur la facture initiale.
| Situation | Calcul | Montant de l’avoir |
|---|---|---|
| Avoir total sur une facture de 100 € HT avec 20 % de TVA | 100 € HT + 20 € de TVA | 120 € TTC |
| Remise de 5 % sur 500 € HT | 25 € HT + TVA correspondante | Montant TTC à déduire selon le taux initial |
| Acompte de 30 % versé sur 200 € TTC | 60 € d’acompte déjà payé | Solde ou trop-perçu à ajuster selon l’opération finale |
Si la facture d’origine comporte plusieurs taux de TVA, l’avoir doit reprendre cette ventilation. On ne corrige pas une ligne à 20 % avec un autre taux par facilité. La régularisation de la TVA dépend ensuite du régime d’exigibilité applicable, notamment TVA sur les débits ou TVA sur les encaissements.
Les articles 289-0 à 289 bis du CGI encadrent les obligations de facturation, tandis que l’article 42 nonies A du CGI précise des mentions à faire figurer sur les factures. Pour les entreprises bénéficiant de la franchise en base, la mention CGI 293B peut être pertinente si elle figurait déjà sur la facture initiale.
Bonnes pratiques pour éviter les erreurs comptables
Avant d’envoyer une facture d’avoir, vérifiez trois points : la facture initiale est bien identifiée, le motif est compréhensible et les montants correspondent exactement à la correction attendue. Une facture d’avoir vague ou mal calculée peut créer plus de confusion que l’erreur d’origine.
- Ne créez pas un avoir sans cause : le motif doit justifier la correction.
- Ne changez pas le taux de TVA : reprenez celui de la facture concernée.
- Ne mélangez pas remboursement et imputation : indiquez si le montant est remboursé ou déduit d’une prochaine facture.
- Conservez les échanges utiles : retour client, accord commercial, preuve de remboursement ou bon de retour.
- Utilisez un logiciel de facturation : il limite les erreurs de numérotation, de calcul et d’archivage.
Une facture d’avoir bien rédigée n’est pas seulement un document administratif. C’est un outil de réconciliation entre la vente réelle, la comptabilité, la TVA et la relation client. Plus elle est précise, plus elle réduit les risques de contestation et simplifie le suivi des comptes.











