
Facture d’acompte : les mentions, la TVA et la numérotation à respecter
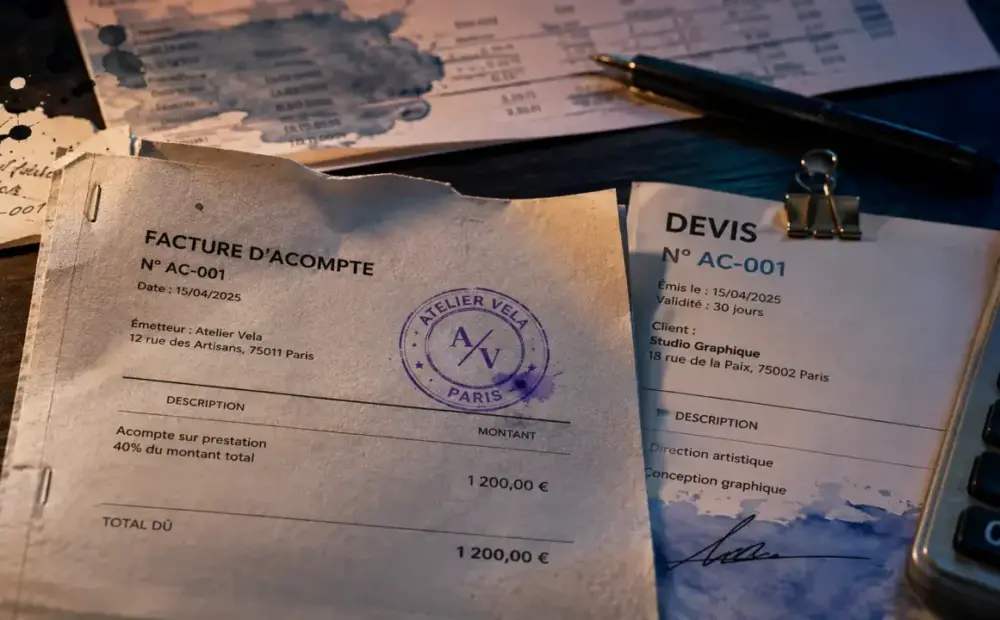
Une facture d’acompte n’est pas un simple reçu. C’est une vraie facture, émise lorsqu’un client verse une partie du prix avant la livraison complète d’un bien ou la fin d’une prestation. Elle sert à justifier l’encaissement, à sécuriser la relation commerciale et à traiter correctement la TVA et la comptabilité.
À quel moment la facture d’acompte devient obligatoire ?
Dès qu’un acompte est encaissé, une facture d’acompte doit être émise. Elle intervient donc avant la facture finale, quand le client verse une somme à la commande, à la signature d’un devis ou au lancement d’un chantier, par exemple.
L’acompte engage les deux parties. Le client confirme sa commande et le professionnel s’engage à exécuter la vente ou la prestation. Il se distingue des arrhes, qui permettent en principe à chaque partie de se désengager sous certaines conditions. L’avance, elle, désigne plus largement un paiement réalisé avant l’échéance prévue, sans toujours produire le même effet juridique qu’un acompte.
Pour un professionnel, l’intérêt est double : sécuriser la trésorerie et disposer d’une trace fiscale claire. Un artisan qui demande 30 % à la commande, un consultant qui facture le démarrage d’une mission ou un fournisseur qui lance une fabrication sur mesure doivent pouvoir relier ce paiement à une facture identifiable et à un devis initial.
Les mentions à faire figurer sans approximation
Une facture d’acompte reprend les mentions obligatoires d’une facture classique. Elle doit donc identifier clairement le vendeur et l’acheteur, préciser la date d’émission, le numéro de facture, la désignation de l’opération, le montant de l’acompte, le taux de TVA applicable ou la mention d’exonération, ainsi que les conditions de paiement. Sur ce sujet précis, voir « Facture conforme ».
La mention « facture d’acompte » doit apparaître explicitement. La référence au devis, au bon de commande ou au contrat initial facilite aussi le rapprochement avec la facture de solde et limite les erreurs de lecture lors du suivi comptable.
En pratique, la facture doit rester lisible et complète. Voici les éléments à vérifier avant l’envoi :
- identité complète du professionnel et du client ;
- numéro unique et date de la facture ;
- référence du devis ou de la commande ;
- description du bien ou de la prestation concernée ;
- montant hors taxe, taux de TVA, TVA et montant TTC lorsque la TVA s’applique ;
- mention « TVA non applicable, article 293 B du CGI » en cas de franchise en base ;
- échéance, pénalités de retard et indemnité forfaitaire lorsque ces mentions sont requises.
Une omission n’est pas anodine. Une mention manquante peut entraîner une amende de 15 € par mention, dans la limite de 25 % du montant de la facture. Les factures doivent aussi être conservées pendant 10 ans, ce qui impose une organisation fiable dès l’émission. Nous y revenons en détail : « Quelles mentions obligatoires sur une facture ».
Numérotation et traçabilité : éviter les trous dans la série
La facture d’acompte doit s’inscrire dans une numérotation chronologique continue. Elle ne peut pas être créée dans un fichier séparé sans logique, ni porter un numéro réutilisé. L’administration doit pouvoir suivre l’ordre des factures, y compris lorsqu’il s’agit d’acomptes, de factures intermédiaires, de factures de solde ou d’avoirs.
Il est possible d’utiliser une série dédiée, par exemple AC-001, AC-002, à condition qu’elle soit continue, cohérente et documentée. Ce choix peut aider les entreprises qui émettent beaucoup d’acomptes, mais il ne doit jamais masquer une rupture de séquence.
La méthode la plus sûre consiste à suivre la chronologie réelle de l’opération commerciale : devis accepté, acompte encaissé, exécution progressive, livraison, solde. Si la numérotation ne reflète pas ce déroulé, les documents deviennent difficiles à relier entre eux. En cas de contrôle ou de litige, le montant ne suffit pas. Il faut aussi pouvoir reconstituer la circulation complète de la preuve entre la commande, le paiement et la facture finale.
TVA et comptabilisation : le traitement à appliquer
Depuis le 1er janvier 2023, la TVA peut être exigible dès l’encaissement d’un acompte, y compris pour les livraisons de biens lorsque les conditions sont réunies. Pour les prestations de services, l’exigibilité à l’encaissement est déjà un principe central. En pratique, si l’opération est soumise à TVA, la facture d’acompte doit faire apparaître le bon taux : 20 %, 10 % ou 5,5 % selon la nature de l’opération.
Si l’entreprise bénéficie de la franchise en base, elle ne facture pas la TVA et doit faire figurer la mention « TVA non applicable, article 293 B du CGI ». Pour certaines opérations exonérées, la logique est différente : il faut indiquer l’exonération applicable plutôt que calculer une TVA.
Le traitement comptable suit la même logique de séparation entre l’acompte, la TVA et la créance finale. La facture d’acompte doit permettre de rattacher sans ambiguïté le paiement reçu ou versé à l’opération concernée.
Côté client et côté fournisseur
En comptabilité, un acompte reçu d’un client s’enregistre généralement au compte 4191 « Clients – Avances et acomptes reçus sur commandes ». La TVA collectée, lorsqu’elle est due, est enregistrée au compte 4457. Du côté de l’acheteur, un acompte versé à un fournisseur passe généralement par le compte 4091 « Fournisseurs – Avances et acomptes versés », avec une TVA déductible au compte 4456 lorsque les conditions de déduction sont remplies.
Cette séparation des comptes évite les confusions entre paiement anticipé et facture définitive. Elle facilite aussi la lecture des écritures si l’opération est modifiée plus tard, ou si un avoir doit corriger l’encaissement initial.
| Document | Moment d’émission | Rôle principal |
|---|---|---|
| Facture d’acompte | Après encaissement partiel avant exécution complète | Justifier le paiement anticipé et traiter la TVA |
| Facture de solde | À la livraison ou à la fin de la prestation | Facturer le total restant après déduction des acomptes |
| Avoir d’acompte | En cas d’annulation, d’erreur ou de remboursement | Corriger ou annuler tout ou partie de l’acompte facturé |
Facture de solde, annulation et erreurs fréquentes
La facture de solde clôt l’opération. Elle doit reprendre le montant total de la vente ou de la prestation, puis déduire les acomptes déjà facturés. Le client doit comprendre immédiatement ce qui a déjà été payé et ce qui reste dû.
Exemple : pour une prestation de 5 000 € HT avec un acompte de 1 500 € HT, la facture d’acompte porte sur 1 500 € HT. La facture de solde mentionne le total de 5 000 € HT, puis déduit l’acompte de 1 500 € HT pour laisser apparaître le solde de 3 500 € HT, avec le traitement de TVA correspondant.
En cas d’annulation ou d’erreur, il ne faut pas supprimer la facture d’acompte déjà émise. La solution consiste à établir un avoir d’acompte ou une facture rectificative, afin de conserver une piste claire. C’est aussi ce qui permet de corriger la TVA déclarée lorsque l’acompte est remboursé ou modifié. À lire aussi sur ce point : « Facture d’avoir ».
Les erreurs les plus courantes sont de confondre devis et facture, d’oublier la TVA sur l’acompte, de créer une numérotation parallèle non maîtrisée ou de ne pas déduire l’acompte sur la facture finale. Un logiciel de facturation bien paramétré limite ces risques, à condition de vérifier les mentions, les taux de TVA et les comptes utilisés.











