
Facture d’avoir : quand l’émettre, quoi mentionner et quelle TVA appliquer ?
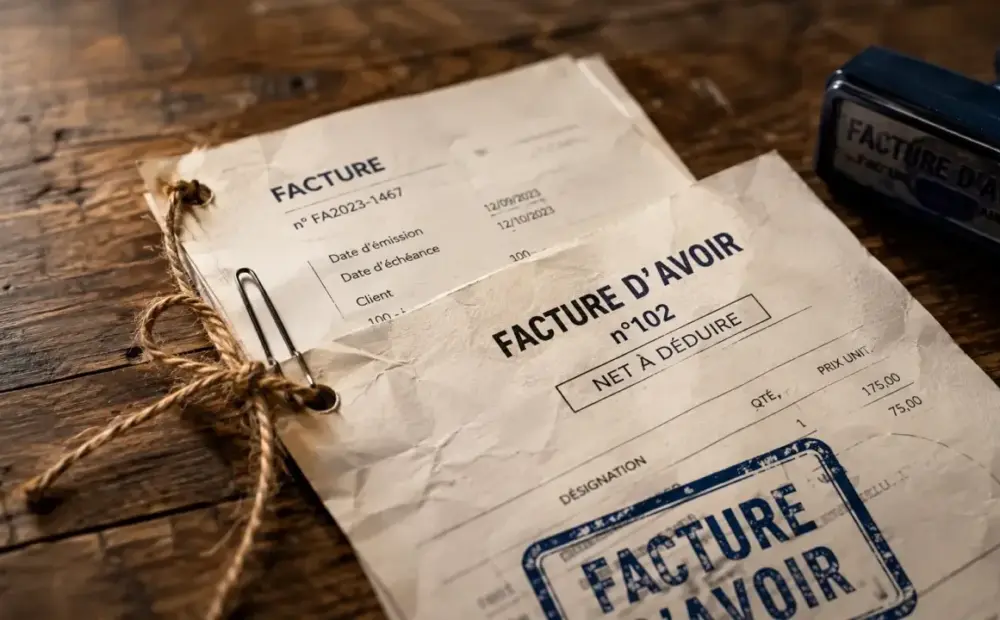
Une facture d’avoir sert à corriger une facture déjà émise sans la supprimer ni la modifier directement. Elle formalise un montant à déduire, à rembourser ou à imputer sur une facture suivante, tout en gardant une trace comptable claire. Le document paraît simple, mais il demande de la rigueur sur la TVA, la numérotation et la relation client.
À quoi sert vraiment une facture d’avoir ?
La facture d’avoir, aussi appelée note de crédit, est un document comptable rectificatif. Elle annule tout ou partie d’une facture initiale lorsque le montant facturé n’est plus juste, par exemple après une erreur de prix, une remise oubliée, un produit retourné, une prestation non réalisée ou un geste commercial accordé après coup.
Son intérêt principal est de corriger sans toucher à l’original. Une facture déjà émise ne doit pas être supprimée librement, car la comptabilité repose sur la traçabilité et l’inaltérabilité des pièces. L’avoir crée donc un document distinct, rattaché à la facture d’origine, qui explique la correction de façon nette. La question est traitée à part : « Numérotation des factures ».
Un document différent d’un simple remboursement
Un remboursement correspond à un mouvement financier. La facture d’avoir, elle, justifie comptablement pourquoi ce remboursement existe. Elle peut aussi ne pas entraîner de paiement immédiat : le montant peut être déduit d’une facture suivante, transformé en bon d’achat ou compensé avec une somme encore due par le client. Cette souplesse permet d’adapter le traitement au motif de la correction.
Quand émettre un avoir sur facture ?
L’avoir intervient toujours après l’émission d’une facture. Il répond à une situation concrète où le montant initial doit être réduit ou annulé. Plus il est émis vite après la détection de l’erreur ou l’accord commercial, plus la comptabilité, la déclaration de TVA et le suivi client restent cohérents.
- Erreur de facturation : prix incorrect, quantité erronée, mauvais taux de TVA ou remise oubliée.
- Retour de marchandises : produit défectueux, non conforme ou retourné selon les conditions commerciales.
- Annulation de commande : vente annulée après facturation, acompte trop élevé ou prestation non réalisée.
- Geste commercial : rabais, ristourne ou remise accordée après émission de la facture.
- Litige client : accord trouvé pour réduire une créance sans modifier la facture originale.
Le point clé d’une facture d’avoir n’est pas le montant négatif, mais le motif. Pourquoi cette somme n’est-elle plus due ? Une rédaction claire aide à lever le doute dès la lecture. Par exemple, indiquer « retour de 2 articles non conformes, annulation partielle de la facture n°102, net à déduire sur prochaine échéance » donne immédiatement le contexte, le lien avec la facture concernée et le traitement attendu. Cette précision limite les échanges inutiles et facilite le contrôle plusieurs mois plus tard.
Les mentions à faire apparaître pour rester conforme
Une facture d’avoir reprend la logique d’une facture classique, avec des informations adaptées à sa fonction rectificative. Elle doit être identifiable immédiatement comme un avoir et comporter une référence claire à la facture initiale concernée. C’est cette référence qui assure le lien entre l’original et la correction.
Les informations indispensables
Indiquez notamment les coordonnées du vendeur et du client, les numéros SIREN ou SIRET lorsque nécessaires, le numéro de TVA intracommunautaire si applicable, la date d’émission, un numéro unique, la désignation des biens ou services corrigés, les montants HT, la TVA et le total TTC. La mention « facture d’avoir » doit être visible, tout comme le numéro de la facture d’origine.
Pour éviter toute ambiguïté, remplacez net à payer par une formule adaptée : net à déduire, net à votre crédit ou montant remboursé, selon le traitement retenu. Cette formulation aide à comprendre tout de suite s’il s’agit d’une compensation, d’un remboursement ou d’une déduction sur une échéance future.
Numérotation : continue ou série dédiée
La numérotation doit rester chronologique et sans rupture. Vous pouvez utiliser la même séquence que les factures, par exemple n°102 puis n°103, ou une série dédiée aux avoirs, comme A-2026-001. L’essentiel est de conserver une suite logique, unique et vérifiable, sans doublon ni saut difficile à justifier. Nous y revenons en détail : « Facture d’acompte ».
| Document | Rôle | Point de vigilance |
|---|---|---|
| Facture d’avoir | Réduit ou annule une facture déjà émise | Référence obligatoire à la facture initiale |
| Facture rectificative | Corrige une erreur en remplaçant ou complétant l’information | Doit rester traçable et justifiée |
| Simple remboursement | Transfert d’argent vers le client | Ne suffit pas toujours comme justificatif comptable |
TVA et calcul : reprendre la logique de la facture d’origine
La règle pratique est simple : l’avoir applique le même taux de TVA que la facture qu’il corrige. Si la facture initiale comportait une TVA à 20 %, l’avoir correspondant reprend ce taux. Si elle comportait plusieurs taux, l’avoir doit distinguer les lignes concernées pour garder un calcul lisible et juste.
Exemple de calcul d’un avoir partiel
Supposons une facture de 1 400 € TTC comprenant 1 000 € HT et 400 € de TVA. Si un geste commercial de 10 % est accordé sur la partie HT, l’avoir porte sur 100 € HT, auxquels s’ajoute la TVA correspondante au même taux. Le total de l’avoir vient diminuer la créance client et le chiffre d’affaires.
Si l’entreprise est en franchise en base de TVA, la facture initiale mentionne généralement l’exonération applicable, notamment avec la référence CGI 293B. Dans ce cas, l’avoir suit la même logique : il ne crée pas de TVA là où la facture d’origine n’en comportait pas. La correction reste alignée sur le document de départ.
Comptabilisation et erreurs courantes à éviter
En comptabilité, l’avoir s’enregistre comme une opération négative ou une réduction de vente. Il diminue le chiffre d’affaires, ajuste la créance client et peut entraîner une régularisation de TVA selon la période d’émission et le régime d’exigibilité applicable, par exemple TVA sur les débits ou TVA sur les encaissements. Le traitement doit rester cohérent avec la facture initiale et avec le motif de correction. Sur ce sujet précis, voir « Facture rectificative, avoir ou facture complémentaire ».
Les erreurs qui compliquent tout
Les erreurs les plus fréquentes sont de modifier directement la facture initiale, d’oublier la référence à la facture d’origine, d’utiliser un mauvais taux de TVA ou de créer une numérotation parallèle sans cohérence chronologique. Autre piège : émettre un avoir sans préciser s’il donne lieu à remboursement, compensation ou déduction future. Ces oublis rallongent les échanges et fragilisent la preuve comptable.
Pour sécuriser vos avoirs, gardez une méthode courte : identifiez la facture concernée, indiquez le motif, reprenez les lignes corrigées, appliquez la TVA d’origine, choisissez le mode de règlement et archivez l’ensemble avec les pièces liées. Cette discipline protège autant la conformité fiscale que la relation commerciale, car tout reste lisible du premier au dernier document.











