
Quelles mentions obligatoires sur une facture ? TVA, paiement et 40 € à vérifier
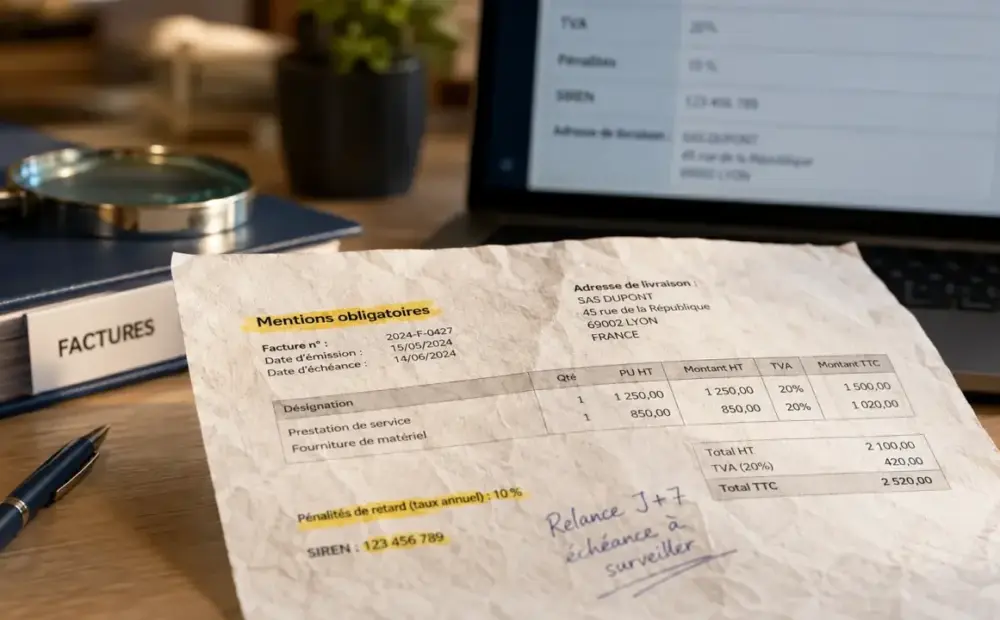
Une facture conforme sert à demander un paiement, mais aussi à prouver une opération sur les plans comptable, fiscal et juridique. En France, les mentions obligatoires dépendent de l’opération, du client et du régime de TVA. Avant d’émettre ou de valider une facture, mieux vaut contrôler chaque point.
Les mentions générales à faire figurer sur toute facture
Une facture doit être lisible, rédigée en français si elle est destinée à l’administration française, établie en 2 exemplaires et conservée par les parties. Sa numérotation doit suivre une séquence chronologique et continue : pas de doublon, pas de trou volontaire, pas de numéro réutilisé. Cette rigueur évite les contestations et facilite les contrôles.
| Zone de la facture | Mentions à contrôler |
|---|---|
| Identification | Date d’émission, numéro unique, date de la vente ou de la prestation. |
| Vendeur ou prestataire | Nom ou dénomination sociale, adresse, SIREN ou SIRET, forme juridique, capital social si applicable, RCS ou RM selon l’activité. |
| Acheteur ou client | Nom ou dénomination sociale, adresse du client, adresse de facturation si elle est différente, numéro de bon de commande lorsqu’il a été émis. |
| TVA | Numéro individuel d’identification à la TVA du vendeur et, selon les cas, de l’acheteur. |
| Biens ou services | Désignation précise, quantité, prix unitaire HT, taux de TVA applicable, total HT et TTC. |
| Paiement | Date ou délai de paiement, conditions d’escompte, pénalités de retard, indemnité forfaitaire de 40 € pour frais de recouvrement entre professionnels. |
Les remises, rabais ou ristournes acquis à la date de la vente doivent aussi apparaître. L’objectif est simple : permettre à un tiers, comptable, client, administration ou juge, de comprendre exactement ce qui a été vendu, à quel prix, quand et selon quelles conditions.
TVA, paiement et libellés : les mentions qui évitent les litiges
Le détail du prix doit être exploitable
Une désignation vague comme “prestation mensuelle” ou “matériel divers” expose à des contestations. Il faut indiquer une description précise, le décompte détaillé, la quantité, le prix unitaire HT, le taux de TVA et les totaux. Pour une prestation, la date d’exécution ou la période concernée aide à rattacher correctement l’opération à la comptabilité. La question est traitée à part : « Libellé d’une facture ».
Les conditions de règlement doivent être explicites
La facture doit mentionner la date ou le délai de paiement. En B2B, elle doit aussi préciser le taux des pénalités exigibles en cas de retard, qui ne peut pas être inférieur à 3 fois le taux de l’intérêt légal, ainsi que l’indemnité forfaitaire de 40 €. Si aucun escompte n’est accordé pour paiement anticipé, la mention peut l’indiquer clairement, par exemple : “Escompte pour paiement anticipé : néant”.
Une facture claire réduit les allers-retours. Un numéro cohérent, une ligne de TVA lisible et un délai de paiement visible suffisent souvent à accélérer la validation côté client et à simplifier le lettrage comptable. À l’inverse, une facture imprécise crée vite des blocages : demande de correction, doute sur la TVA, paiement repoussé, relance inutile.
Les cas particuliers à ne pas traiter comme une facture standard
Franchise en base, autoliquidation et exonérations
Le régime de TVA modifie directement les mentions obligatoires. Une entreprise en franchise en base doit indiquer : “TVA non applicable, article 293 B du CGI”. En cas d’autoliquidation, la facture doit porter la mention “Autoliquidation”, car c’est l’acheteur qui déclare la TVA. Certaines exonérations ou opérations internationales imposent aussi des formulations spécifiques : il ne suffit donc pas d’afficher un taux à 0 % sans explication.
Particuliers, avoirs et factures pro forma
Entre professionnels, la facture est en principe obligatoire. Pour un particulier, elle l’est notamment pour certaines prestations de services à partir de 25 € TTC, ou lorsqu’il la demande. Une facture d’avoir doit faire référence à la facture initiale et indiquer clairement les montants corrigés. La facture pro forma, elle, sert surtout de devis commercial ou de document préalable : elle ne remplace pas une facture définitive en comptabilité. Sur ce sujet précis, voir « TVA, 40 € et nouvelles mentions électroniques ».
Pour les petites opérations, une facture simplifiée peut être admise dans certains cas, notamment sous 150 € HT, mais elle ne dispense pas de conserver les informations essentielles à l’identification de l’opération et de la TVA.
Facture électronique : les nouvelles mentions à anticiper
La facturation électronique devient obligatoire progressivement. À partir du 1er septembre 2026, l’obligation d’émission concerne d’abord les grandes entreprises et les entreprises de taille intermédiaire, tandis que la réception s’impose plus largement. À partir du 1er septembre 2027, l’émission s’étend aux PME et micro-entreprises.
Cette évolution ajoute des informations destinées à mieux qualifier les flux. Les nouvelles mentions à préparer sont notamment :
- le numéro SIREN du client ;
- l’adresse de livraison des biens lorsqu’elle diffère de l’adresse du client ;
- la nature de l’opération : livraison de biens, prestation de services ou opération mixte ;
- l’éventuelle option pour le paiement de la taxe d’après les débits.
La facture électronique ne se limite pas à l’envoi d’un PDF par e-mail. Elle impose une structuration des données, avec des informations cohérentes entre le logiciel de facturation, la comptabilité et la plateforme utilisée. Mieux vaut adapter ses modèles avant l’échéance que corriger les fichiers dans l’urgence.
Sanctions et méthode de vérification avant émission
Une omission n’est pas anodine. Une mention obligatoire manquante ou inexacte peut entraîner une amende fiscale de 15 € par mention, dans la limite du quart du montant de la facture. Des sanctions administratives peuvent aussi s’appliquer : jusqu’à 75 000 € pour une personne physique et 375 000 € pour une personne morale.
Avant d’envoyer une facture, le plus efficace consiste à suivre un contrôle en trois temps. D’abord, vérifiez la structure : numéro, date, identité des parties, adresse de facturation, date de vente ou de prestation. Ensuite, contrôlez les montants : prix unitaire HT, taux de TVA, réductions, total HT, TVA et TTC. Enfin, relisez les mentions variables : franchise de TVA, autoliquidation, pénalités de retard, indemnité de 40 €, avoir, adresse de livraison et données nécessaires à la facture électronique.
En pratique, un modèle différent selon la situation limite les oublis et sécurise la facturation. Une facture standard B2B, une facture pour particulier, une facture en franchise en base de TVA, une facture en autoliquidation ou un avoir ne demandent pas les mêmes vérifications. Séparer ces cas rend le processus plus fiable, surtout quand plusieurs personnes émettent des factures dans l’entreprise.











