
Numérotation des factures : éviter les trous, les doublons et les sanctions
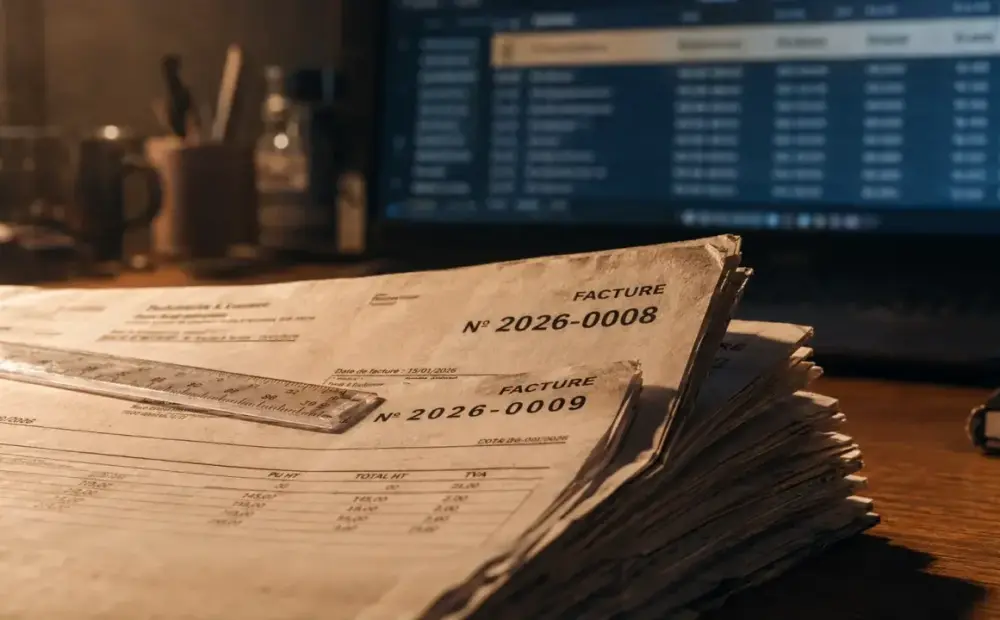
La numérotation des factures n’est pas une simple formalité. En France, chaque facture doit porter un numéro unique, inscrit dans une séquence chronologique continue, pour garantir la traçabilité des ventes et des prestations. Un doublon, un trou ou une facture supprimée peut vite poser un problème comptable et fiscal.
Les règles qui rendent une numérotation conforme
Un numéro unique, sans doublon
Chaque facture émise doit recevoir un numéro qui ne sera jamais réutilisé. Deux factures ne peuvent donc pas partager le même identifiant, même si elles concernent deux clients différents ou deux montants différents. Le numéro de facture fait partie des mentions obligatoires et permet de relier clairement une opération commerciale à une pièce comptable. C’est la base de la traçabilité et du suivi des écritures. La question est traitée à part : « Facture pro forma ».
Une séquence chronologique et continue
La règle centrale est simple : les factures doivent se suivre dans l’ordre de leur émission. Si la facture F-0008 est datée du 12 mars, la facture F-0009 ne doit pas être antérieure. La séquence doit aussi rester continue, par exemple F-0001, F-0002, F-0003, sans saut inexpliqué. Un trou dans la numérotation peut laisser penser qu’une facture a été supprimée ou dissimulée, ce qui attire immédiatement l’attention lors d’un contrôle.
Une numérotation continue sert de repère clair dans toute l’organisation comptable. Tant qu’elle avance sans rupture, les factures restent faciles à vérifier. Dès qu’un numéro manque, la cohérence du dossier devient plus difficile à défendre. La règle n’a donc rien d’abstrait : elle protège la lisibilité de l’ensemble des documents.
Le numéro sur toutes les pages
Lorsqu’une facture comporte plusieurs pages, son numéro doit figurer sur chaque page. Il est aussi utile d’ajouter une pagination claire, par exemple 1/3, 2/3, 3/3. Cela évite qu’une page soit isolée du reste du document ou qu’un litige porte sur une annexe non identifiable. La facture reste alors compréhensible, même si elle circule seule.
Formats autorisés : simples, préfixés ou par séries
La loi n’impose pas un format unique. Vous pouvez choisir une numérotation courte ou plus structurée, à condition qu’elle reste unique, chronologique et continue. Le plus important est de conserver la même logique et de pouvoir l’expliquer. Un format lisible facilite aussi la reprise du dossier en cas de changement de logiciel ou de contrôle.
| Format | Exemple | À retenir |
|---|---|---|
| Séquence simple | 0001, 0002, 0003 | Lisible et efficace pour une activité unique |
| Préfixe annuel | 2026-0001, 2026-0002 | Permet de redémarrer une séquence par année si le système est cohérent |
| Préfixe mensuel | 2026-03-0001 | Possible si l’année et le mois évitent tout doublon |
| Série par activité | WEB-2026-0001, CONSEIL-2026-0001 | Acceptable si les séries distinctes sont justifiées |
| Format à éviter | 03-0001 chaque année | Risque de doublon si l’année n’apparaît pas |
Il est possible de commencer à 1, 10 ou 100. Ce choix n’est pas interdit en soi. En revanche, une fois le point de départ fixé, la séquence doit avancer sans rupture. Commencer à 100 peut convenir si cela s’inscrit dans une logique claire, puis il faut poursuivre avec 101, 102, 103, et ainsi de suite. L’important reste la continuité.
Factures d’avoir, d’acompte et proforma : les bons réflexes
Facture d’avoir : corriger sans supprimer
Une facture émise ne doit pas être supprimée, même si elle contient une erreur ou si la vente est annulée. La bonne pratique consiste à émettre une facture d’avoir ou une facture rectificative. L’avoir doit lui aussi être numéroté de manière unique. Vous pouvez l’intégrer à la même série que les factures classiques ou créer une série dédiée, par exemple AVOIR-2026-0001, à condition de rester cohérent. Nous y revenons en détail : « Facture d’avoir ».
Facture d’acompte : une vraie facture à numéroter
Une facture d’acompte correspond à une somme encaissée avant la livraison finale ou la fin de la prestation. Elle doit donc recevoir un numéro de facture conforme. La facture finale mentionnera ensuite l’acompte déjà facturé afin d’éviter toute confusion sur le montant restant dû. Là encore, la logique de suivi doit rester simple et lisible.
Facture proforma : attention à la confusion
La facture proforma est généralement un document commercial provisoire, utilisé pour présenter une estimation, une opération d’import-export ou une demande préalable. Elle n’a pas la même valeur qu’une facture définitive. Elle peut être identifiée par une série séparée, mais elle ne doit pas perturber la séquence des factures comptables. Si l’opération est finalisée, une facture définitive conforme devra être émise.
Erreurs fréquentes et corrections possibles
Les erreurs les plus sensibles sont la suppression d’une facture, la réutilisation d’un numéro, la modification après émission et la remise à zéro mal maîtrisée. Par exemple, passer de 2026-0008 à 2026-0010 sans justification crée un trou. De même, utiliser 2026-03-0001 puis réutiliser 2026-03-0001 pour une autre vente crée un doublon. Ces écarts sont faciles à repérer.
Si une erreur est détectée rapidement, il ne faut pas modifier l’historique de façon opaque. Il faut documenter l’anomalie, conserver les pièces concernées et corriger par un avoir ou une facture rectificative lorsque c’est nécessaire. En cas de changement de logiciel, la vigilance est la même : reprenez la dernière séquence utilisée et paramétrez le nouvel outil pour continuer sans casser la chronologie. La migration ne doit pas créer de rupture.
À faire : conserver la facture erronée et créer un document correctif. À éviter : supprimer une facture déjà transmise au client. À vérifier : l’absence de doublon après migration vers un nouvel outil. À prévoir : une règle écrite pour les séries distinctes par activité, site ou canal de vente. Ces quatre points limitent les erreurs répétées.
Sanctions, conservation et sécurisation avec un outil adapté
Une numérotation non conforme peut entraîner des sanctions financières et compliquer un contrôle fiscal. Les factures doivent aussi être conservées pendant 10 ans, ce qui suppose un archivage clair et durable. Le Code général des impôts prévoit notamment une amende de 15 euros par mention manquante ou inexacte, avec un plafond fixé au quart du montant de la facture. D’autres sanctions peuvent s’appliquer selon la gravité : défaut de facturation, facture fictive, dissimulation ou opposition au contrôle. Le détail est expliqué dans « Facture d’acompte ».
Un logiciel de facturation conforme réduit fortement les risques. Il attribue automatiquement le prochain numéro, verrouille les factures validées, gère les avoirs et limite les ruptures de séquence. C’est particulièrement utile si vous avez plusieurs activités, plusieurs utilisateurs ou un volume croissant de factures. Pour les relations avec le secteur public, le portail Chorus Pro reste la référence de dépôt des factures concernées.
Avant de choisir votre système, retenez une règle simple : votre numérotation doit être compréhensible par une personne extérieure à l’entreprise. Si un expert-comptable, un contrôleur ou un repreneur peut suivre la chaîne sans explication compliquée, la logique est bonne. La numérotation doit rester claire, stable et vérifiable.











