
Facture d’avoir : corriger, réduire ou annuler une facture sans perdre la traçabilité
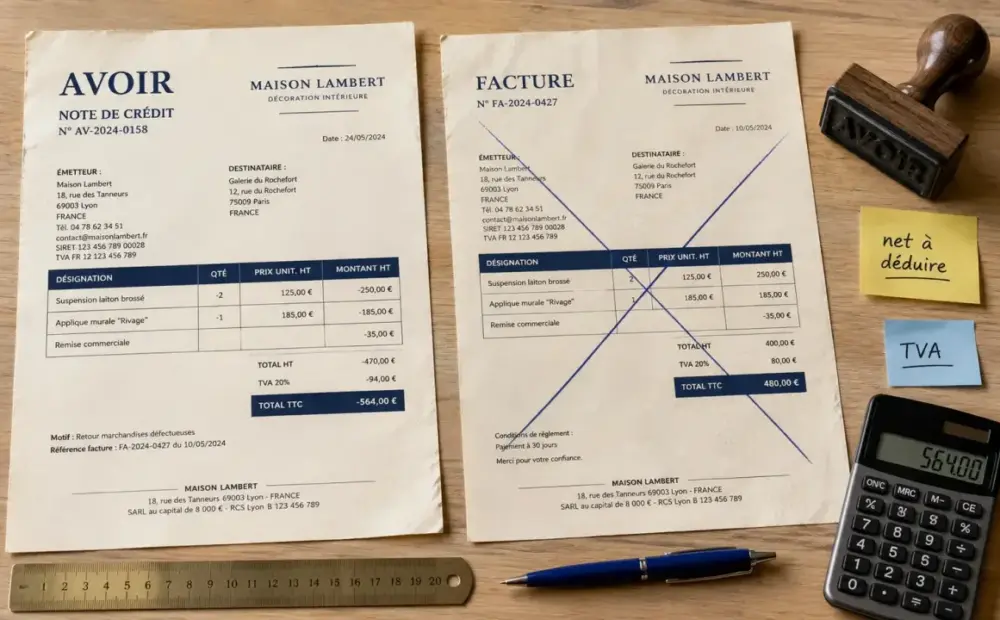
Une facture d’avoir sert à corriger, réduire ou annuler une facture déjà émise, sans la modifier directement. C’est un document comptable à part entière, utile en cas d’erreur, de retour produit, de remise accordée après facturation ou de trop-perçu. Bien rédigée, elle protège la traçabilité, la TVA et la relation client.
À quoi sert vraiment une facture d’avoir ?
La facture d’avoir, aussi appelée note de crédit, constate une somme due par le fournisseur à son client, ou un montant à déduire d’une facture future. Elle intervient toujours après une facture initiale. Son rôle est de rectifier ce qui a déjà été enregistré, tout en gardant une trace claire de l’opération d’origine.
Le point essentiel est simple : une facture émise ne se supprime pas et ne se modifie pas librement. Si le prix, la quantité, le taux de TVA ou la prestation facturée est incorrect, il faut émettre un document distinct. Cette logique protège l’inaltérabilité des données de facturation et facilite les contrôles comptables ou fiscaux. À lire aussi sur ce point : « Facture rectificative, avoir ou facture complémentaire ».
| Document | Usage principal | Moment d’émission |
|---|---|---|
| Facture initiale | Facturer une vente ou une prestation | Au moment de la vente ou selon les règles applicables |
| Facture d’avoir | Annuler ou réduire une facture déjà émise | Après la facture initiale |
| Facture rectificative | Corriger une facture avec un nouveau document | Après détection d’une erreur |
| Facture d’acompte | Facturer un paiement partiel avant solde | Avant la facture finale |
Dans la pratique, l’avoir sert donc à garder la facture d’origine intacte tout en enregistrant la correction. Cela évite les ambiguïtés entre la vente initiale, la régularisation et le paiement final.
Les situations où l’avoir devient nécessaire
Erreur de prix, de quantité ou de TVA
Si une facture mentionne 5 articles au lieu de 4, un prix trop élevé ou un mauvais taux de TVA, l’avoir permet de neutraliser l’écart. Il peut porter sur la totalité de la facture ou seulement sur la partie concernée. Dans tous les cas, le motif doit rester explicite, par exemple : correction d’une erreur de quantité sur la facture n°102.
Retour, annulation ou prestation partielle
Un avoir est également utilisé lorsqu’un client retourne des marchandises, annule une commande ou ne bénéficie que d’une partie de la prestation prévue. Un avoir total annule complètement la facture d’origine. Un avoir partiel corrige seulement une fraction du montant, ce qui est fréquent pour une livraison incomplète ou un service interrompu.
Remise après facturation et trop-perçu
Une remise commerciale accordée après émission de la facture doit aussi être formalisée. Par exemple, une remise de 5 % accordée après coup sur une vente déjà facturée ne se traite pas en modifiant la facture initiale : elle fait l’objet d’un avoir. Même logique en cas de trop-perçu sur acompte, notamment si un client a versé 30 % d’acompte et que le solde réellement dû s’avère inférieur au montant prévu. Sur ce sujet précis, voir « Facture d’acompte ».
Les mentions à faire figurer pour rester conforme
Une facture d’avoir reprend les mentions obligatoires d’une facture classique, avec des précisions propres à la correction. Elle doit notamment identifier le vendeur et le client, afficher une date d’émission, un numéro unique, les montants HT, TVA et TTC, ainsi que les conditions de remboursement ou d’imputation.
- la mention claire facture d’avoir ou avoir ;
- le numéro et la date de la facture initiale concernée ;
- le motif précis de l’avoir : retour, erreur, remise, annulation, trop-perçu ;
- les montants corrigés, en négatif ou avec la mention net à déduire ;
- le taux de TVA applicable, identique à celui de la facture d’origine ;
- les modalités pratiques : remboursement, compensation ou crédit client.
La numérotation doit rester chronologique. Vous pouvez intégrer les avoirs dans la même séquence que les factures, par exemple n°102 puis n°103, ou utiliser une série dédiée comme A-2026-001. L’important est d’éviter les doublons, les ruptures non justifiées et les documents impossibles à rapprocher de leur facture initiale.
Chaque mention joue un rôle précis. Le numéro rattache l’avoir à la bonne opération, le motif justifie la correction et la référence à la facture initiale assure la cohérence du dossier. Sans ces éléments, le document perd une grande partie de sa valeur probante. Nous y revenons en détail : « TVA, 40 € et nouvelles mentions électroniques ».
Calculer un avoir avec TVA sans se tromper
Le calcul d’une facture d’avoir reprend la base corrigée de la facture initiale. Si la facture d’origine comportait de la TVA, l’avoir doit appliquer le même taux. Pour une vente de 100 € HT avec 20 % de TVA, le montant TTC est de 120 €. Si la vente est annulée intégralement, l’avoir portera sur 100 € HT, 20 € de TVA et 120 € TTC.
Pour un avoir partiel, seule la partie corrigée est reprise. Si une facture de 550 euros doit être réduite à 500 euros, l’avoir porte sur 50 euros. Lorsque la facture comporte plusieurs taux de TVA, il faut ventiler l’avoir par taux, afin de ne pas mélanger les bases taxables.
| Situation | Montant corrigé | Traitement |
|---|---|---|
| Annulation totale | 100 % de la facture | Avoir total et remboursement ou annulation du solde |
| Erreur partielle | Écart constaté | Avoir partiel sur la ligne concernée |
| Remise après facture | Montant de la remise | Net à déduire ou crédit client |
| Acompte trop élevé | Trop-perçu | Remboursement ou imputation sur une facture future |
La régularisation de la TVA dépend ensuite du régime d’exigibilité applicable, notamment TVA sur les débits ou TVA sur les encaissements. En pratique, l’avoir doit permettre de justifier la baisse de TVA collectée ou la correction opérée dans la déclaration. En cas de franchise en base, la mention liée au CGI 293B doit rester cohérente avec la facture initiale.
Le bon réflexe consiste à reprendre la même logique de calcul que sur la facture d’origine. Si la facture initiale est ventilée en plusieurs lignes, l’avoir doit suivre cette ventilation, car c’est elle qui garantit une correction propre et lisible.
Bonnes pratiques pour éviter les erreurs coûteuses
Avant d’envoyer une facture d’avoir, vérifiez toujours le lien avec la facture initiale. L’absence de référence précise est l’une des erreurs les plus gênantes, car elle complique la traçabilité et peut créer une incompréhension chez le client comme chez le comptable.
- ne modifiez pas la facture d’origine une fois émise ;
- indiquez un motif court mais vérifiable ;
- reprenez le même taux de TVA que sur la ligne corrigée ;
- choisissez une numérotation continue ou une série dédiée stable ;
- précisez si l’avoir donne lieu à remboursement ou à imputation ;
- archivez l’avoir avec la facture concernée et les justificatifs éventuels.
Un logiciel de facturation limite les erreurs de séquence, de TVA et de mentions obligatoires, surtout lorsque les avoirs deviennent fréquents. Pour une TPE, une PME ou un indépendant, l’objectif n’est pas seulement de produire un document propre : c’est de garder une piste claire entre la facture, la correction, le paiement et la déclaration de TVA.











