PDP, PPF ou Chorus Pro : les erreurs de choix à éviter pour rester conforme
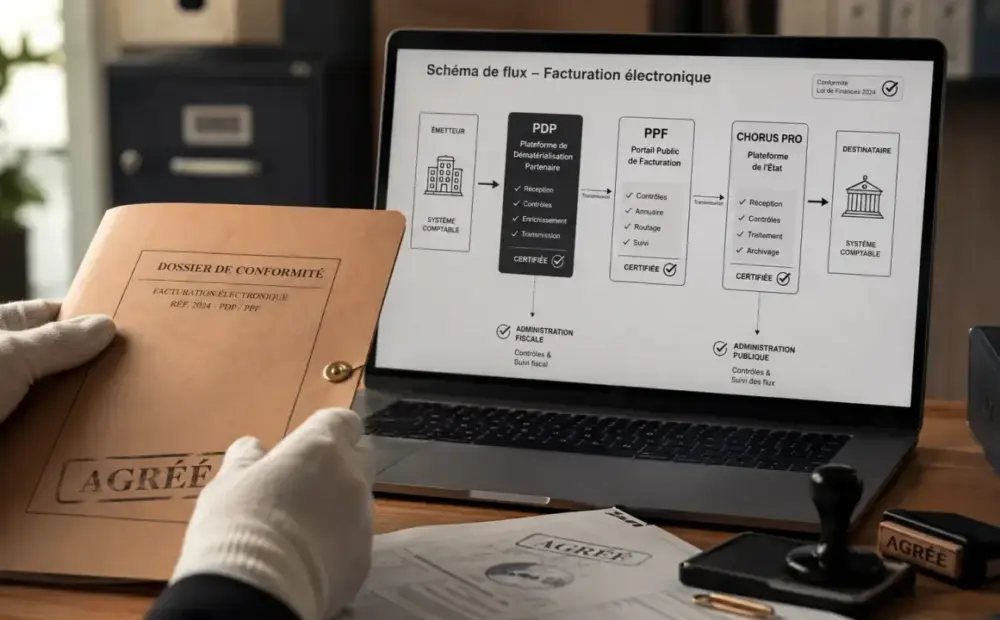
Une plateforme de dématérialisation partenaire, souvent abrégée PDP, sert d’intermédiaire conforme pour émettre, recevoir et transmettre les factures électroniques dans le cadre de la réforme française. La difficulté tient surtout au vocabulaire : plateforme agréée, PPF, Chorus Pro, opérateur de dématérialisation, solution compatible. Ces notions ne désignent pas les mêmes fonctions, ni le même niveau de conformité.
Ce qu’est vraiment une plateforme de dématérialisation partenaire
Une PDP est une plateforme privée immatriculée par l’administration fiscale, via la DGFiP, pour gérer des flux de facturation électronique entre entreprises. Son rôle ne se limite pas à transformer un PDF en document numérique. Elle intervient dans la chaîne réglementaire de transmission, avec des obligations de sécurité, d’interopérabilité et de traçabilité.
Le terme retenu par l’administration est aussi celui de plateforme agréée. L’idée reste la même : seules les plateformes ayant obtenu cette immatriculation peuvent assurer les fonctions réglementaires prévues, notamment la transmission des factures et de certaines données à l’administration. Le détail est expliqué dans « Logiciel de facturation B2B ».
Immatriculation, agrément, certification : ne pas tout mélanger
L’immatriculation est délivrée par l’administration fiscale pour une durée de trois ans renouvelable. Elle repose sur un dossier de candidature déposé en ligne, notamment via démarche.numerique.gouv.fr, et sur le respect d’un cahier des charges. Parler de certification ou d’homologation peut donc prêter à confusion si le mécanisme exact n’est pas précisé. Pour l’entreprise utilisatrice, l’essentiel est simple : la plateforme doit figurer parmi les plateformes agréées ou immatriculées.
Les fonctions concrètes couvertes par une PDP
Une plateforme de dématérialisation partenaire prend en charge plusieurs opérations sensibles : émission de factures électroniques, réception, transmission au bon destinataire, extraction des données utiles, conversion de formats et envoi des informations attendues par l’administration. Elle doit aussi gérer les cas où la facture circule dans plusieurs systèmes, sans perte d’information ni rupture de suivi.
- Émission et réception des factures électroniques entre entreprises assujetties à la TVA.
- Transmission des données de facturation nécessaires au suivi fiscal.
- E-reporting pour certaines données de transaction qui ne relèvent pas uniquement de l’e-invoicing.
- Transmission des données de paiement lorsque la réglementation l’exige.
- Conversion de formats, notamment autour d’UBL, CII ou Factur-X.
Une bonne PDP doit préserver l’intégrité, l’authenticité, la lisibilité et l’exhaustivité des factures. Une facture électronique conforme n’est pas seulement un fichier envoyé par e-mail. C’est un document structuré, exploitable et traçable dans un circuit reconnu. C’est aussi ce qui permet de limiter les erreurs de reprise, les rejets de format et les ressaisies inutiles.
Il faut aussi tenir compte de l’existant. Une entreprise n’arrive presque jamais avec un système vide. Elle a déjà des habitudes de validation, des libellés comptables, des circuits d’approbation, des exceptions clients, parfois même des réflexes anciens hérités d’un ERP en place depuis plusieurs années. Choisir une PDP ne consiste donc pas seulement à cocher une case réglementaire. Il s’agit de vérifier que la nouvelle couche numérique s’intègre sans casser les usages utiles, tout en supprimant les frictions devenues inutiles. Cette lecture évite les projets trop théoriques, conformes sur le papier mais mal adoptés par les équipes.
PDP, PPF, Chorus Pro, OD : les différences à retenir
La confusion vient du fait que plusieurs acteurs peuvent intervenir dans la dématérialisation, mais tous n’ont pas le même statut. Une solution de gestion, un logiciel métier ou un opérateur technique peut faciliter le travail quotidien sans être, à lui seul, une plateforme agréée. C’est là que les erreurs de choix apparaissent : une solution pratique n’est pas forcément une solution conforme.
| Acteur | Rôle principal | Point de vigilance |
|---|---|---|
| PDP ou plateforme agréée | Émet, reçoit, transmet les factures et données réglementaires | Doit être immatriculée par l’administration fiscale |
| PPF | Portail public de facturation prévu dans l’écosystème de la réforme | À distinguer des offres privées agréées |
| Chorus Pro | Portail utilisé pour les factures adressées au secteur public | Indispensable dans les marchés publics, mais à ne pas confondre avec une PDP choisie pour les flux B2B |
| OD | Opérateur de dématérialisation ou solution technique | Doit s’appuyer sur une PDP ou sur le dispositif public pour les obligations réglementaires |
| Solution compatible | Logiciel connecté aux flux de facturation | Compatible ne signifie pas automatiquement agréé |
Chorus Pro et les flux publics
Chorus Pro reste la référence pour les factures destinées aux entités publiques. En revanche, pour les échanges entre entreprises privées concernées par la facturation électronique, l’enjeu est de choisir un circuit conforme : plateforme agréée, portail public selon les modalités prévues, ou outil connecté à l’un de ces acteurs. Le bon réflexe consiste à relier chaque flux à son destinataire réel, plutôt que de raisonner à partir du seul nom de l’outil.
Qui est concerné et à quelles échéances ?
La réforme vise les entreprises assujetties à la TVA en France. Le calendrier prévoit une entrée progressive : le 1er septembre 2026 marque une étape majeure, notamment pour l’obligation de recevoir des factures électroniques, tandis que le 1er septembre 2027 concerne l’extension de certaines obligations d’émission selon les catégories d’entreprises.
Pour une grande entreprise, une ETI, une PME ou une micro-entreprise, l’impact n’est pas identique en charge projet, mais le sujet doit être anticipé. Attendre la dernière échéance expose à des choix précipités : mauvais raccordement au logiciel comptable, formats mal gérés, annuaire client insuffisamment propre, processus de validation non adaptés. Plus l’alignement est tardif, plus la migration devient coûteuse en temps et en corrections.
Les cas à regarder de près
Les ventes à des particuliers, certaines opérations internationales, les marchés publics ou les flux impliquant des données de paiement peuvent demander une analyse spécifique. L’enjeu n’est pas de tout traiter de la même manière, mais de cartographier ses flux : clients B2B français, clients publics, clients étrangers, factures récurrentes, avoirs, acomptes et paiements. Cette cartographie évite de confondre les flux soumis à l’e-invoicing et ceux qui relèvent d’autres modalités de transmission.
Comment choisir une plateforme conforme sans se tromper
Le premier réflexe consiste à vérifier l’immatriculation sur la liste officielle des plateformes agréées publiée par l’administration. Ensuite, le choix devient opérationnel : une PDP doit s’intégrer à vos outils, sécuriser les données, gérer les formats attendus et accompagner vos équipes dans la transition. Le bon choix ne se joue pas uniquement sur la promesse commerciale, mais sur la capacité réelle à absorber vos volumes, vos exceptions et vos circuits internes.
- Vérifier l’immatriculation et sa durée de validité.
- Contrôler la prise en charge des formats UBL, CII et Factur-X.
- Évaluer l’intégration avec l’ERP, le logiciel comptable ou l’outil métier.
- Examiner la sécurité, le RGPD, l’archivage et la traçabilité.
- Tester les cas réels : avoirs, rejets, multi-établissements, circuits de validation.
Le meilleur choix n’est pas toujours la plateforme la plus riche fonctionnellement, mais celle qui couvre vos obligations sans compliquer vos usages. Une PDP bien sélectionnée réduit les erreurs de saisie, améliore le suivi des paiements, sécurise les échanges et prépare une automatisation progressive de la chaîne financière. Elle doit surtout s’adapter à vos flux existants, pas l’inverse.