
Facture rectificative, avoir ou facture complémentaire : choisir sans se tromper
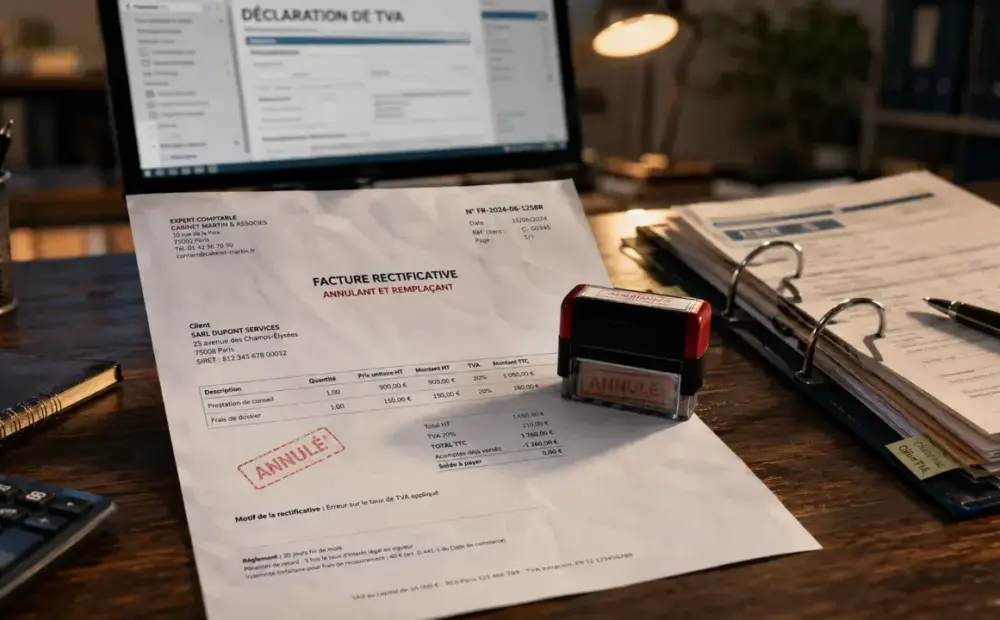
Une facture rectificative sert à corriger une facture déjà émise sans effacer la trace du document initial. Ce point compte en comptabilité : on ne modifie pas librement une facture validée. Il faut choisir le bon document, conserver une numérotation cohérente et traiter correctement la TVA.
Ce qu’est vraiment une facture rectificative
La facture rectificative est un nouveau document comptable qui corrige une facture d’origine. Selon le cas, elle peut annuler et remplacer la facture initiale, ou formaliser une correction précise. Elle doit donc rester distincte de la première facture, avec son propre numéro, sa propre date et une référence explicite au document corrigé. À lire aussi sur ce point : « Facture d’avoir ».
Son intérêt est simple : corriger l’erreur pour le client tout en gardant une piste d’audit claire pour la comptabilité, l’expert-comptable et l’administration fiscale. Le principe d’inaltérabilité impose de ne pas faire disparaître une facture émise ni de créer un trou dans la numérotation. Une correction propre évite aussi les écarts entre le document envoyé, le lettrage et la TVA déclarée.
Les erreurs concernées
Une facture rectificative peut répondre à une erreur de montant, de taux de TVA, de coordonnées client, d’adresse de facturation, de date, de désignation de produit ou de service, ou encore à une mention obligatoire manquante. Elle sert aussi lorsqu’une facture a été envoyée avec une ligne oubliée ou une information commerciale inexacte. Dans ces cas, le point de départ reste la facture initiale, et la correction doit rester lisible.
En revanche, si la correction revient à diminuer le montant dû, annuler une vente ou gérer un retour de marchandise, l’avoir devient souvent le document le plus adapté. Le bon réflexe consiste à regarder l’effet recherché sur le montant, puis à choisir le document qui garde la comptabilité claire.
Facture rectificative, avoir ou facture complémentaire : choisir sans se tromper
Le bon choix dépend moins du nom du document que de l’effet recherché : remplacer, réduire, annuler ou ajouter un montant. Le tableau ci-dessous permet de trier rapidement les cas les plus fréquents. C’est ce tri qui évite les corrections inutiles et les allers-retours avec le client.
| Situation | Document à privilégier | Effet principal |
|---|---|---|
| Erreur formelle ou facture à remplacer intégralement | Facture rectificative | Annule et remplace la facture initiale |
| Réduction de prix, retour, annulation partielle ou totale | Facture d’avoir | Diminue ou annule la somme due |
| Oubli d’une prestation ou sous-facturation | Facture complémentaire | Ajoute un montant à facturer |
| Facture déjà payée ou comptabilisée | Avoir puis nouvelle facture si nécessaire | Sécurise le lettrage et la TVA |
Pensez à la facture comme à un document déjà entré dans la chaîne comptable : une fois produite, datée et numérotée, elle garde sa place. Si le défaut est repéré avant qu’elle circule, la correction reste simple. Si elle a déjà été remise au client, enregistrée ou payée, il faut créer un nouveau document lié à la première, avec une référence claire, un motif précis et des montants corrigés. Cette logique protège la traçabilité et évite les incohérences entre règlement, TVA et solde client. Nous y revenons en détail : « Numérotation des factures ».
Le bon réflexe selon le stade de la facture
Avant l’envoi au client
Si la facture n’a pas encore été émise, transmise ni intégrée dans la comptabilité, la correction est généralement simple : vous pouvez corriger le brouillon dans votre outil de facturation, puis émettre la version correcte. À ce stade, il ne s’agit pas encore d’une facture rectificative au sens opérationnel, car le document n’a pas produit ses effets. La correction reste interne et ne perturbe pas la numérotation finale.
Après émission, mais avant paiement
Lorsque la facture a été envoyée au client, il faut éviter de la supprimer ou de la remplacer silencieusement. La facture rectificative doit mentionner clairement qu’elle annule et remplace la facture initiale, par exemple avec une formule du type : Facture rectificative annulant et remplaçant la facture n° [numéro initial] du [date initiale]. Cette mention permet de relier les deux documents sans ambiguïté.
Le client doit recevoir le nouveau document et comprendre lequel utiliser pour son règlement et sa comptabilité. Une communication simple évite la confusion, surtout lorsque la facture corrige à la fois un montant et une mention obligatoire.
Après paiement ou comptabilisation
Si la facture est déjà payée, enregistrée en comptabilité ou lettrée dans le compte client, l’avoir est souvent plus sûr. Il permet d’annuler ou de réduire proprement la facture initiale, puis d’émettre une nouvelle facture correcte si besoin. Cette méthode limite les incohérences entre règlement, TVA collectée et solde client. Elle facilite aussi le suivi interne quand plusieurs services interviennent sur le dossier. Sur ce sujet précis, voir « Facture d’acompte ».
Mentions indispensables et traitement de la TVA
Une facture rectificative doit reprendre les mentions habituelles d’une facture : identité du vendeur et du client, date, numéro unique, désignation des biens ou services, prix, taux et montant de TVA le cas échéant, total hors taxes et toutes taxes comprises. Elle doit surtout ajouter les éléments de correction, car ce sont eux qui sécurisent la lecture du document.
- Un numéro propre, unique et chronologique.
- La date d’émission de la facture rectificative.
- La référence au numéro et à la date de la facture initiale.
- Le motif de la correction : erreur de TVA, montant erroné, adresse incorrecte, ligne oubliée.
- Les montants corrigés, avec le détail hors taxes, TVA et TTC.
- La mention d’annulation et remplacement si toute la facture est remplacée.
La TVA doit suivre la nature de la correction. Si le taux initial était faux, la régularisation doit faire apparaître le taux correct et l’écart correspondant. Si un avoir réduit le prix, il diminue aussi la TVA collectée associée. Sur une facture multi-TVA ou déjà déclarée, le détail doit rester lisible pour éviter une régularisation mal placée. En cas de doute, l’avis de l’expert-comptable reste le meilleur appui.
Facturation électronique et bonnes pratiques pour éviter les blocages
La facturation électronique renforce la traçabilité : les statuts, les corrections et les liens entre documents deviennent plus visibles dans le circuit de facturation. Une plateforme agréée, une plateforme de dématérialisation partenaire ou un logiciel conforme peut aider à relier la facture initiale, l’avoir éventuel et la nouvelle facture. Le suivi gagne alors en clarté, surtout quand plusieurs versions circulent.
Les formats structurés comme Factur-X facilitent aussi l’exploitation automatique des données : numéro, date, montants, TVA et identité des parties. Mais l’outil ne remplace pas le raisonnement comptable. Il faut d’abord décider si l’on corrige, annule, remplace ou complète. C’est cette décision qui conditionne la suite du traitement, pas le format du fichier.
- Identifiez l’erreur et son impact : montant, TVA, mention, client, paiement.
- Vérifiez le statut : brouillon, émise, comptabilisée, payée ou rejetée.
- Choisissez entre facture rectificative, avoir ou facture complémentaire.
- Créez un document distinct, numéroté chronologiquement.
- Ajoutez la référence à la facture initiale et le motif de correction.
- Transmettez le document corrigé au client et conservez l’historique.
Le meilleur réflexe reste d’agir vite dès que l’erreur est constatée. Plus la facture avance dans le circuit client, comptable et fiscal, plus la correction doit être documentée. Une procédure interne simple, associée à un logiciel de facturation fiable, réduit les risques de doublon, de TVA incohérente et de contestation client. Elle permet aussi de garder un historique propre, utile en cas de contrôle ou de question du client.











