Facturation en micro-entreprise : ce qui change en 2026, 2027 et avec la franchise de TVA
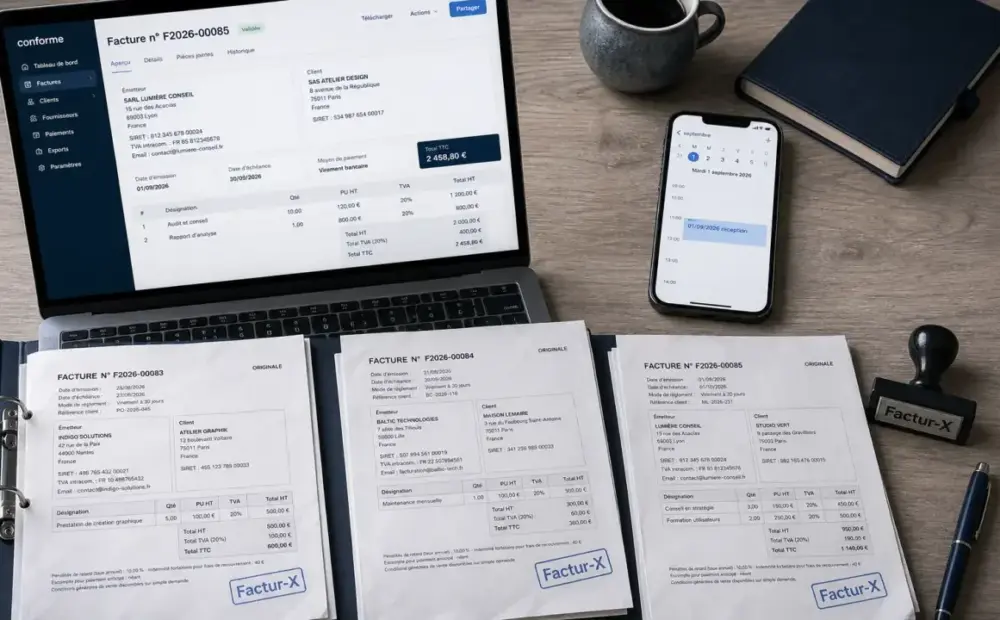
La réforme de la facturation électronique concerne aussi les micro-entrepreneurs, y compris en franchise en base de TVA. Le changement ne se limite pas à un PDF envoyé par mail, il impose un circuit de transmission structuré et des outils compatibles. Pour s’y préparer, il faut distinguer clairement la réception, l’émission et, selon les cas, la transmission de certaines données.
Micro-entreprise concernée : le point à clarifier avant tout
Une micro-entreprise n’est pas écartée de la réforme parce qu’elle est petite, indépendante ou non redevable de TVA. La franchise de TVA dispense de facturer la TVA, mais elle ne sort pas automatiquement l’activité du champ des nouvelles obligations. Si vous êtes assujetti à la TVA, même en franchise, il faut anticiper les changements.
B2B, B2C : les obligations ne se déclenchent pas de la même façon
Les opérations entre entreprises établies en France relèvent de la facturation électronique lorsqu’elles entrent dans le périmètre prévu. En pratique, un graphiste, un consultant, un artisan ou un formateur qui facture des professionnels devra adapter son processus d’émission à l’échéance applicable aux micro-entreprises. Pour les ventes à des particuliers, le sujet principal peut être l’e-reporting : certaines données de transaction ou de paiement devront être transmises selon les cas prévus.
La franchise de TVA ne supprime pas les mentions obligatoires
Vos factures devront toujours indiquer les informations classiques : identité du vendeur, SIREN ou SIRET, coordonnées, numéro de facture, date, désignation de la prestation ou du produit, montant, conditions de paiement. Avec la réforme, certaines mentions évoluent et les données devront être assez fiables pour circuler dans un format structuré. Une facture imprécise ou incomplète devient donc plus risquée, surtout si vos échanges passent par un système automatisé.
Le calendrier à retenir : recevoir en 2026, émettre en 2027
La réforme se déploie progressivement. Le jalon le plus proche pour les micro-entrepreneurs est l’obligation de réception : à partir du 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques. L’obligation d’émission pour les PME, TPE et micro-entreprises intervient ensuite à partir du 1er septembre 2027.
| Échéance | Ce qui change pour une micro-entreprise | Action à prévoir |
|---|---|---|
| 1er septembre 2026 | Réception obligatoire des factures électroniques | Disposer d’un accès à une plateforme agréée pour recevoir les factures fournisseurs |
| 1er septembre 2027 | Émission obligatoire pour les micro-entreprises concernées | Émettre les factures via une solution compatible ou une plateforme agréée |
| Selon les opérations | E-reporting pour certaines ventes B2C et autres cas prévus | Identifier les opérations à transmettre et fiabiliser les données |
Les grandes entreprises et les ETI émettent dès 2026. C’est pour cela que les micro-entrepreneurs doivent pouvoir recevoir avant d’émettre eux-mêmes. Un fournisseur plus grand que vous pourra vous envoyer une facture électronique dès cette première étape, même si votre propre obligation d’émission arrive plus tard.
PDF, Word, Excel : ce qui ne suffira plus
Le point le plus mal compris est souvent celui-ci : une facture créée sous Word, exportée en PDF puis envoyée par mail n’est pas une facture électronique conforme au sens de la réforme. Elle est numérique, mais elle ne garantit pas à elle seule la transmission structurée des données, leur contrôle et leur circulation via le bon canal.
Ce qu’est une facture électronique conforme
Une facture électronique conforme repose sur un format structuré ou mixte, par exemple Factur-X, UBL ou CII, et transite via une plateforme agréée. L’objectif est que les informations essentielles soient lisibles par un système informatique, pas seulement par un humain. Cela limite les erreurs de saisie, facilite le suivi des échanges et sécurise certaines transmissions à l’administration.
Le rôle concret de la plateforme agréée
La plateforme agréée devient l’intermédiaire de confiance entre vous, vos clients, vos fournisseurs et l’administration. Elle permet d’émettre, de recevoir, de contrôler et de transmettre les données nécessaires. La liste des plateformes agréées est à vérifier auprès des ressources officielles, notamment impots.gouv.fr ou la DGFiP, pour éviter de choisir un outil simplement numérique mais non conforme. La question est traitée à part : « B2C, international, TVA à l’encaissement ».
La réforme agit comme un filtre sur l’organisation quotidienne. Un client sans SIRET correctement saisi, une adresse incomplète, une numérotation irrégulière ou un libellé trop vague ne sont plus de petits détails administratifs. Ce sont des points de friction qui peuvent bloquer une chaîne de transmission. Préparer sa facturation, ce n’est donc pas seulement choisir un logiciel, c’est rendre ses données exploitables, traçables et cohérentes d’un bout à l’autre.
Ce qu’il faut mettre en place sans attendre
Vous n’avez pas besoin de tout changer en une journée, mais vous avez intérêt à vérifier progressivement votre façon de facturer. Plus l’activité comporte de clients professionnels, de fournisseurs réguliers ou de ventes mixtes B2B/B2C, plus l’anticipation est utile.
- Identifier vos types de clients : particuliers, entreprises françaises, clients étrangers, associations ou administrations.
- Vérifier vos données clients et fournisseurs : SIREN, SIRET, adresse, raison sociale, email de contact, conditions de paiement.
- Choisir un outil compatible : logiciel de facturation ou solution reliée à une plateforme agréée.
- Préparer la réception dès 2026 : vos fournisseurs pourront vous envoyer des factures électroniques avant que vous soyez obligé d’en émettre.
- Tester votre chaîne de facturation : devis, facture, paiement, archivage et transmission éventuelle des données.
Si vous utilisez encore un modèle Word ou Excel, le risque n’est pas seulement technique. Une facture non conforme peut exposer à une amende de 50 € par facture, dans la limite de 15 000 € par année civile, avec une mise en demeure préalable de 3 mois. L’enjeu est donc de sécuriser votre méthode avant l’échéance, pas de corriger dans l’urgence.
Cas pratiques : ce que cela change au quotidien
Vous facturez surtout des professionnels
C’est le cas le plus directement concerné par l’e-invoicing. À partir du 1er septembre 2027, vos factures devront être émises via le circuit prévu. Vous devrez donc abandonner l’envoi simple d’un PDF par mail pour les opérations concernées, même si le document reste visuellement proche pour votre client.
Vous vendez surtout à des particuliers
Vous ne basculez pas nécessairement dans l’émission systématique de factures électroniques pour chaque vente B2C, mais certaines opérations peuvent relever de l’e-reporting. Il faut donc suivre vos catégories de ventes, vos encaissements et les informations à transmettre. Un outil compatible peut simplifier cette distinction au quotidien.
Vous êtes perdu entre obligations fiscales et outils
Le bon réflexe consiste à séparer la règle et la solution. La règle fixe les dates, le périmètre et les données à transmettre. La solution, elle, doit vous aider à appliquer cette règle sans complexifier votre activité. En cas de doute, rapprochez-vous de votre expert-comptable, de l’Urssaf ou des informations officielles de la DGFiP. Une assistance nationale est également joignable au 0 806 807 807.
Pour une micro-entreprise, l’objectif n’est pas de devenir spécialiste de la facturation électronique, mais d’être prêt au bon moment : recevoir en 2026, émettre en 2027 si vous êtes concerné, et disposer de données propres avant que la réforme ne devienne une contrainte quotidienne.