
Facture d’autoliquidation de TVA du sous-traitant : modèle HT, mention obligatoire et déclaration CA3
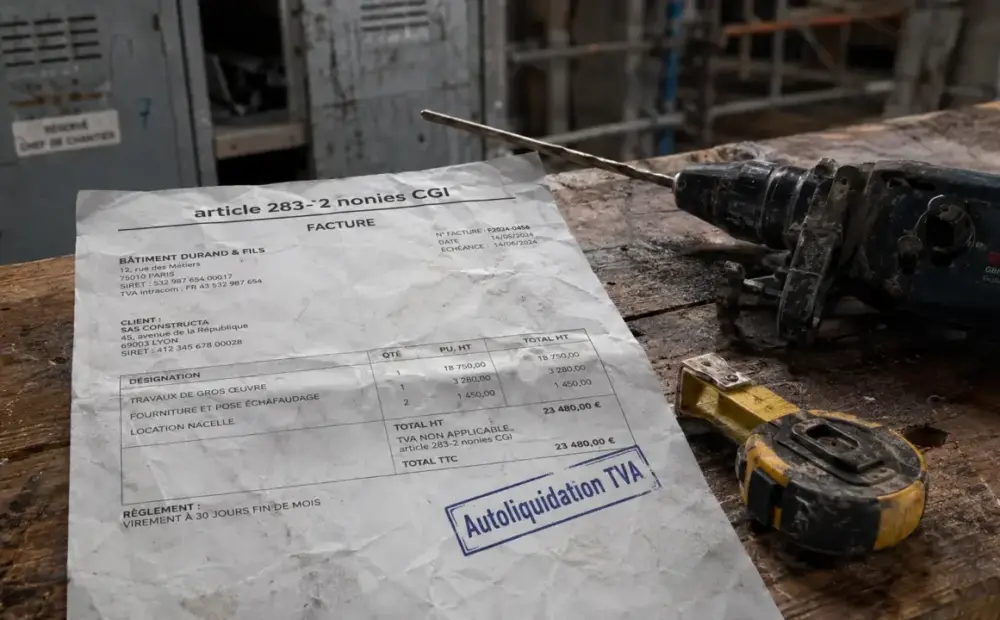
Pour une prestation de sous-traitance dans le BTP, la facture d’autoliquidation de TVA suit une règle simple : le sous-traitant facture hors taxe et le donneur d’ordre déclare la TVA à sa place. L’enjeu ne se limite donc pas à retirer la taxe de la facture. Il faut aussi ajouter la bonne mention et vérifier que le chantier entre bien dans le champ du dispositif.
Quand un sous-traitant doit facturer en autoliquidation de TVA
L’autoliquidation s’applique surtout aux travaux de construction, de réparation, de nettoyage, d’entretien, de transformation ou de démolition réalisés par un sous-traitant pour le compte d’un donneur d’ordre assujetti à la TVA. Le mécanisme existe dans le BTP depuis 2014 et vise à sécuriser la collecte de la TVA : le sous-traitant ne l’encaisse pas, le donneur d’ordre la déclare directement.
Dans la pratique, quand une entreprise principale confie une partie d’un chantier à un artisan ou à une société sous-traitante, cette dernière émet une facture HT. Le donneur d’ordre autoliquide ensuite la TVA sur sa déclaration CA3, en la faisant apparaître à la fois comme TVA collectée et, si les conditions sont réunies, comme TVA déductible.
Les cas à ne pas confondre
La sous-traitance ne doit pas être confondue avec la co-traitance. En co-traitance, plusieurs entreprises contractent directement avec le client final, et le traitement TVA peut donc être différent. De même, si le prestataire intervient directement pour un particulier, sans donneur d’ordre professionnel assujetti entre les deux, l’autoliquidation BTP ne s’applique généralement pas de la même manière.
Le cas du micro-entrepreneur ou de l’entreprise en franchise en base de TVA demande aussi de la vigilance. Si le sous-traitant relève de l’article 293 B du CGI, il ne facture déjà pas la TVA au titre de la franchise. La facture doit alors afficher la mention adaptée à son régime, sans créer de confusion entre franchise de TVA et autoliquidation. Le détail est expliqué dans « TVA sur les prestations de services ».
Exemple chiffré de facture en autoliquidation
Voici une structure simple pour une facture de sous-traitant BTP. L’exemple porte sur une prestation de pose facturée 1 000 € HT à une entreprise principale assujettie à la TVA.
| Élément de facture | Exemple à indiquer |
|---|---|
| Émetteur | Sous-traitant : nom, adresse, SIREN/SIRET, numéro de TVA intracommunautaire si applicable |
| Client | Donneur d’ordre : nom de l’entreprise, adresse, SIREN/SIRET, numéro de TVA |
| Prestation | Pose de cloisons sur chantier, selon devis accepté |
| Montant HT | 1 000 € |
| TVA | 0 € facturé par le sous-traitant |
| Total à payer | 1 000 € |
| Mention spécifique | Autoliquidation de la TVA par le preneur, article 283-2 nonies du CGI |
Sur une facture classique à 20 %, une prestation de 1 000 € HT ferait apparaître 200 € de TVA et un total TTC de 1 200 €. En autoliquidation, le sous-traitant ne facture pas ces 200 € : le total à régler reste donc 1 000 €. La TVA n’a pas disparu, elle est simplement déclarée par le donneur d’ordre.
Les mentions obligatoires à conserver sur la facture
Une facture en autoliquidation reste une facture professionnelle complète. Elle doit conserver les mentions habituelles : numéro de facture, date d’émission, identité des parties, adresses, numéros d’identification, description précise des travaux, prix unitaire, quantité, total HT, conditions de paiement et pénalités de retard le cas échéant.
La mention d’autoliquidation doit être visible et sans ambiguïté. Les formulations suivantes sont couramment utilisées :
- « Autoliquidation de la TVA par le preneur, article 283-2 nonies du CGI » ;
- « TVA due par le preneur » ;
- « Autoliquidation, article 283 du Code général des impôts ».
Le point essentiel est que l’absence de TVA facturée soit justifiée clairement. Une facture simplement libellée en HT, sans mention explicite, peut être considérée comme incomplète et entraîner une demande de rectification.
Un bon réflexe consiste à relire la facture par zones de risque. L’identité des parties prouve la relation de sous-traitance, la description des travaux rattache la prestation au BTP, et le bloc fiscal explique pourquoi la TVA n’est pas facturée. Cette vérification évite une erreur fréquente : avoir une facture correcte sur le plan arithmétique, mais fragile sur le plan fiscal parce que le contexte du chantier n’est pas assez lisible.
Déclaration CA3 et comptabilisation : qui fait quoi ?
Le sous-traitant déclare son chiffre d’affaires HT, mais ne collecte pas la TVA sur cette opération. Il conserve en principe son droit à déduction sur la TVA payée à ses propres fournisseurs, dès lors que les conditions générales de déduction sont respectées.
Le donneur d’ordre, lui, déclare la TVA autoliquidée sur sa CA3. Il inscrit l’opération dans les rubriques d’autoliquidation ou d’autres opérations imposables selon sa déclaration, puis constate la TVA collectée et la TVA déductible. En comptabilité, certaines entreprises utilisent notamment les comptes 445790 pour la TVA collectée autoliquidée et 445690 pour la TVA déductible autoliquidée, selon leur plan comptable et leur paramétrage.
Exemple avec une facture de 30 000 € HT
Pour une facture de 30 000 € HT soumise à un taux de 20 %, le donneur d’ordre autoliquide 6 000 € de TVA. Il ne verse pas 36 000 € TTC au sous-traitant : il règle uniquement 30 000 €. Les 6 000 € sont traités dans sa déclaration de TVA, avec un effet souvent neutre si la TVA est entièrement déductible.
Erreurs fréquentes et corrections à prévoir
La première erreur consiste à facturer la TVA à tort. Dans ce cas, le donneur d’ordre risque de refuser la facture ou de demander une facture rectificative, car il ne doit pas payer une TVA qui relève de l’autoliquidation. La seconde erreur consiste à oublier la mention obligatoire, même lorsque le montant HT est correct.
Les sanctions ne sont pas théoriques. L’article 1737-II du CGI prévoit notamment une amende de 15 € par omission ou inexactitude sur une facture, dans certaines limites. Un défaut d’autoliquidation peut aussi conduire à une pénalité de 5 % de la somme déductible omise. En cas de TVA facturée à tort, la régularisation passe généralement par l’émission d’une facture rectificative.
Avant d’envoyer la facture, vérifiez donc quatre points : le donneur d’ordre est bien assujetti, la prestation relève du périmètre concerné, le total est bien HT sans TVA ajoutée, et la mention d’autoliquidation figure clairement. Cette vérification rapide suffit souvent à éviter un blocage comptable ou une correction fiscale ultérieure.











